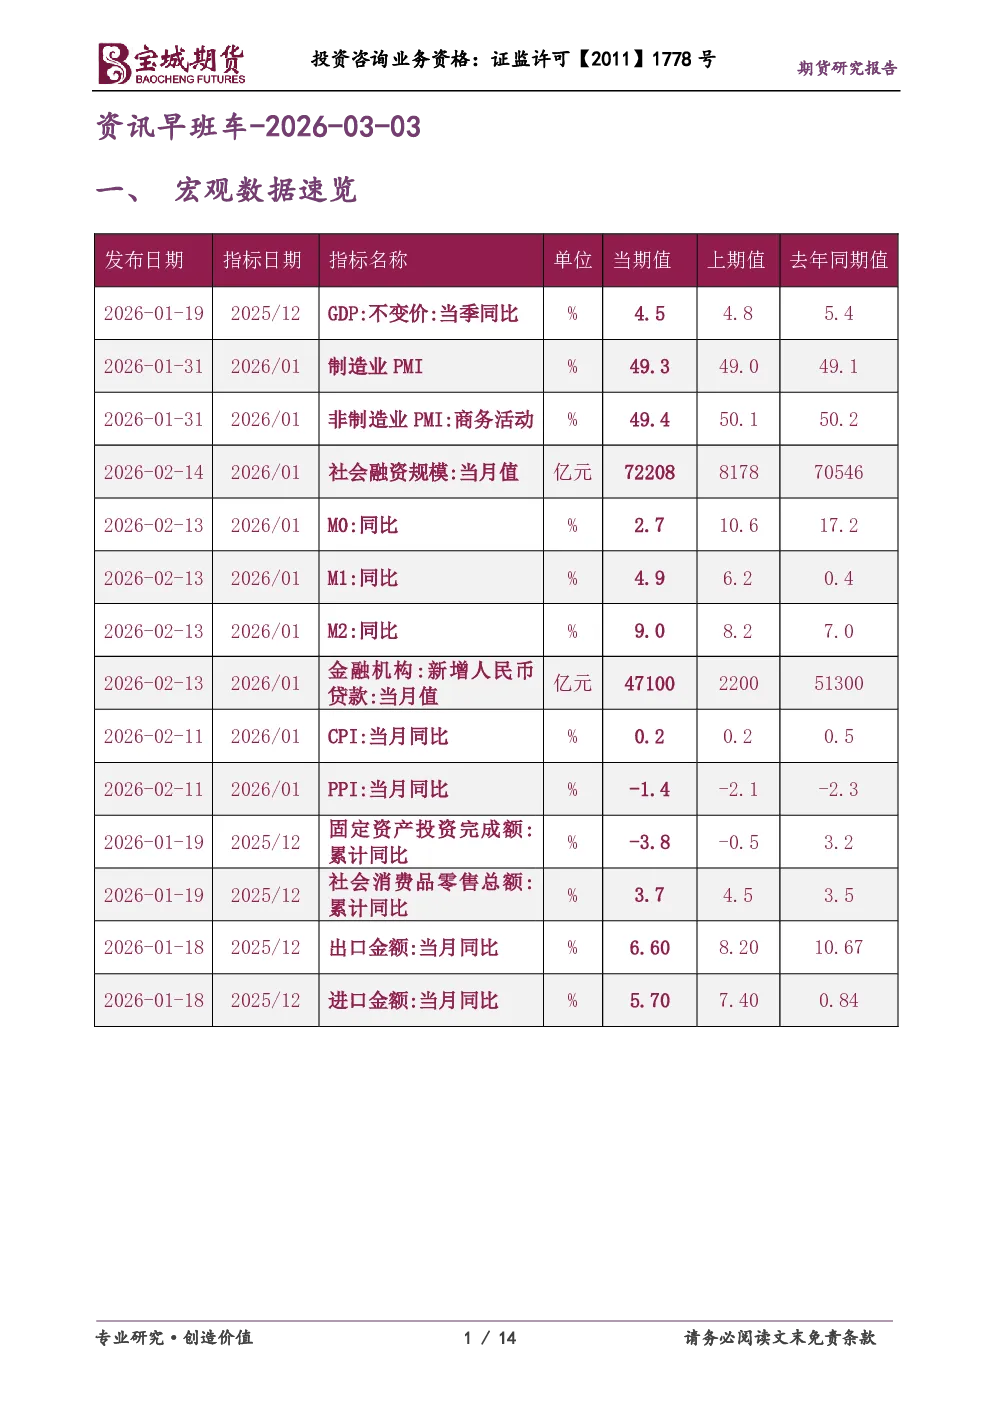
一、宏观数据速览
- 伊朗局势升级引发市场波动,多品种期货涨停,黄金、白银大涨。
- 外交部敦促各方停止军事行动,维护霍尔木兹海峡稳定。
- 原油主题基金溢价率飙升,多家基金发布风险提示。
- 资源品行业走强,顺周期品种配置价值凸显。
- 26个品种基差为正,41个品种基差为负,郑棉、铸造铝合金升水显著。
- 中国磷复肥协会倡议保供稳价,接受社会监督。
二、商品投资参考
金属
- 国内金店暂停销售投资金条,转而销售工艺金条。
- 香港积金局考虑允许强积金投资黄金ETF。
- 伦敦金属交易所库存数据:铜库存创新高,锡、锌库存下降。
- 全球最大白银ETF持仓量下降,黄金ETF持仓量维持不变。
- 力拓暂停与日本客户铝供应谈判,因中东冲突升级。
- 乌干达中央银行计划购买100公斤黄金,启动储备资产多元化。
- 刚果(金)铜出口通道因洪水中断。
能源化工
- 日本经济产业大臣表示,卡塔尔液化天然气生产暂停对日本无近期影响。
- 高盛评估伊朗冲击,欧洲天然气恐涨130%,油价每桶上涨18美元。
- 欧洲天然气期货涨幅一度扩大至50%,卡塔尔液化天然气生产受袭。
- 泰国禁止石油产品出口,启动能源紧急监测中心,增加国内天然气产量。
- 俄罗斯1-2月液化天然气出口量增长5.8%。
- 摩根大通表示,霍尔木兹海峡原油出口量降至每日400万桶。
- 巴西1月份石油产量同比增长14.6%。
农产品
- 阿根廷2月农产品出口收入同比下降41%。
- 印尼将毛棕榈油出口关税提高至12.5%。
三、财经新闻汇编
公开市场
- 央行开展190亿元7天期逆回购操作,单日净投放190亿元。
要闻资讯
- 外交部发言人毛宁主持例行记者会,就伊朗关闭霍尔木兹海峡、特朗普访华等问题表态。
- 外交部长王毅与伊朗外长通电话,敦促各方停止军事行动。
- 美国总统特朗普表示,伊朗拥有核武器不可容忍,将继续军事行动。
- 十四届全国人大四次会议将于3月4日召开。
- 国家发改委主任主持召开民营企业座谈会。
- 商务部就英制裁中国企业答记者问。
- 2026年全国“两会”GDP增速目标或设定在5%左右,赤字率目标为4%左右。
- 四川印发意见,提出拓展乡村消费场景,强化农村宅基地管理。
- 地方政府专项债券“自审自发”试点进展顺利。
- 中国银行间市场交易商协会优化科技创新债券发行流程。
- 国内ETF市场持续发展,截至2月末已成立1446只。
- 美国最高法院裁决推翻特朗普政府多数关税,联邦上诉法院驳回政府推迟关税退税请求。
- 华夏幸福基业股份有限公司部分债券停牌,债务重组累计金额1926.69亿元。
- 甘肃公航旅集团终止标普评级服务。
债市综述
- 中国银行间债市依旧强势,现券收益率多数下行,10年国债和国开债略弱。
- 国债期货主力合约集体上扬,30年期主力合约涨0.55%领涨。
- 银行间市场资金面宽松,主要回购利率继续回落。
- 交易所债券市场收盘,“21中证11”涨超10%。
- 中证转债指数收盘下跌0.17%,报524.30点。
- 货币市场利率多数上行,Shibor短端品种多数下行。
- 银行间回购定盘利率全线上涨,银银间回购定盘利率全线下跌。
- 国开行、农发行金融债中标收益率分别为1.4889%、1.4108%。
- 欧债、美债收益率集体上涨。
汇市速递
- 在岸人民币对美元收盘报6.8855,夜盘收报6.9058。
- 美元指数涨0.93%报98.55,非美货币多数下跌。
研报精粹
- 华泰固收2月债市问卷调查显示,投资者关注的宏观话题集中于通胀、AI叙事以及地产,对全年名义增速判断变化不大,降准降息期待不高,债市震荡是一致预期。
- 中信建投称,美债在2月大涨是多种因素综合结果,短期看,若美伊战事很快结束,收益率中枢进一步下移的逻辑支撑尚不明朗。但展望1-2个季度,仍看多美债。
- 申万固收称,展望后续,存单利率下行空间可能有限,长债利率下行空间可能趋于收窄,建议谨慎对待长久期资产。
- 华泰固收称,A股整体合力仍然由政策力度、产业趋势等变量决定,建议保持周期、资源等主线品种仓位,小幅博弈油气、军工和贵金属,风格上更偏均衡。转债方面,建议仓位从持有转向适度调降。
今日提示
- 3月3日,69只债券上市,85只债券发行,62只债券缴款,165只债券还本付息。
四、股票市场要闻
- 上证指数收涨0.47%,深证成指跌0.2%,创业板指跌0.49%,A股成交额突破3万亿。
- 地缘政治紧张,避险情绪升温,石油天然气、贵金属、港口航运、军工、化工板块集体大涨,“三桶油”历史首次集体涨停。
- 恒生指数收跌2.14%,恒生科技指数跌2.89%,恒生中国企业指数跌1.78%。