固定收益部市场日报
市场动态
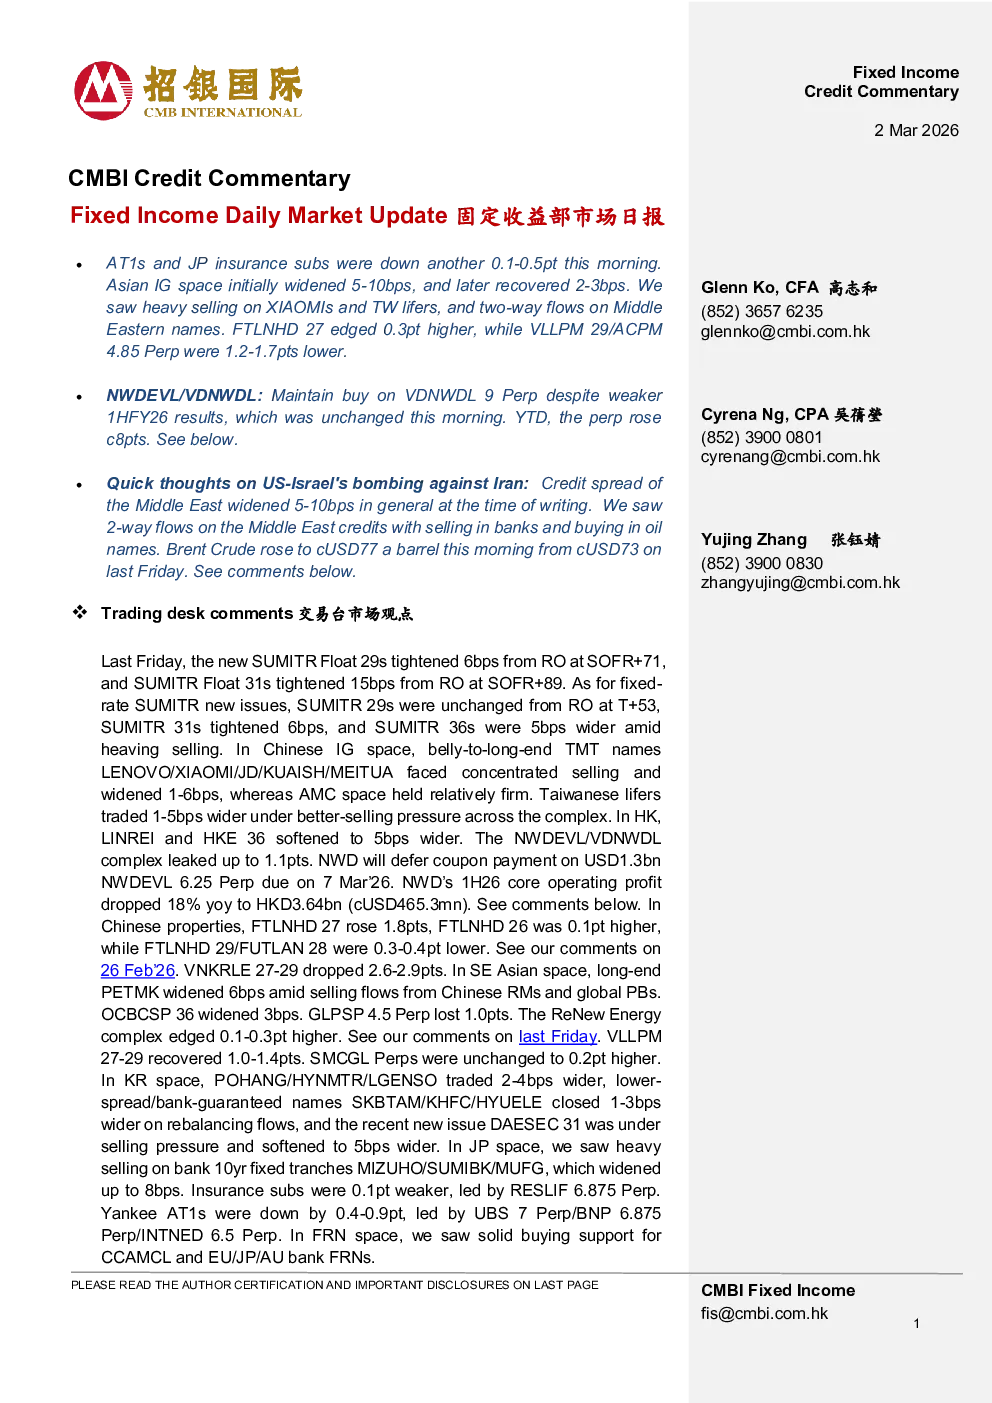
- AT1s 和 JP 保险子公司:今日再次下跌 0.1-0.5 个基点。
- 亚洲 IG 市场:初期收窄 5-10 个基点,随后反弹 2-3 个基点。
- 中国内地市场:小米和台湾寿险公司出现大量抛售,中东公司双向流动。
- 中国香港市场:FTLNHD 27 上涨 0.3 个基点,VLLPM 29/ACPM4.85 Perp 下跌 1.2-1.7 个基点。
- 中国内地市场:VDNWDL 9 Perp 维持买入评级,尽管 2026 年上半年业绩疲软。
- 美国-以色列对伊朗的轰炸:中东信用利差普遍扩大 5-10 个基点,银行和石油公司双向流动。
- 交易台市场观点:SUMITR 浮动利率票据收紧,中国 IG 市场部分公司集中抛售,台湾寿险公司受压力影响,中国香港市场部分公司利差扩大。
- 中国内地市场:FTLNHD 27 上涨 1.8 个基点,FTLNHD 26 上涨 0.1 个基点,FTLNHD 29/FUTLAN 28 下跌 0.3-0.4 个基点。
- 东南亚市场:长端 PETMK 利差扩大 6 个基点,OCBCSP 36 扩大 3 个基点。
- 韩国市场:POHANG/HYNMTR/LGENSO 利差扩大 2-4 个基点,低利差/银行担保公司利差扩大 1-3 个基点。
- 日本市场:银行 10 年期固定利率票据利差扩大至 8 个基点,保险子公司利差扩大 0.1 个基点。
- 法国市场:CCAMCL 和 EU/JP/AU 银行 FRN 得到强劲买盘支持。
- LGFV 市场:信用曲线整体双向流动,价格基本稳定。
宏观新闻回顾
- 市场表现:标普 500 指数、道琼斯工业平均指数和纳斯达克指数上周五下跌。
- 重要数据:美国 2026 年 1 月 PPI 同比上涨 0.5%,高于市场预期的 0.3%;2 月芝加哥 PMI 为 57.7,高于市场预期的 52.0。
- 美国国债收益率:上周五下降,2/5/10/30 年期收益率分别为 3.38%/3.51%/3.97%/4.64%。
分析员市场观点
- VDNWDL/VDNWDL:维持 VDNWDL 9 Perp 买入评级,尽管 2026 年上半年业绩疲软。
- 业绩表现:2026 年上半年核心经营利润同比下降 18% 至 36 亿港元,收入同比下降 50%,毛利润同比下降 25%,毛利率上升至 60.0%。
- 财务状况:净债务略有上升,净杠杆率上升至 59.7%,完成美元债券和 Perp 的换股要约,减少债务。
- 未来展望:下半年可售资源充足,资本配置保持审慎,2026 年上半年资本支出 35 亿港元,低于全年目标 120 亿港元以下。
- 美国-以色列对伊朗的轰炸:
- 短期影响:预计 UST 率下降,中东信用利差扩大。
- 长期影响:冲突可能持续升级,中东信用受负面影响,石油和矿业公司受益。
- 关键假设:冲突不会实质性影响石油产量和海湾国家的外国直接投资。
新闻和市场动态
- 中国内地市场:2 月新房价格同比下跌最多,澳门博彩收入同比增长 4.5%。
- 其他新闻:CTF Services 计划提前赎回 8.5 亿港元可转换债券,大连万达商业管理出售上海中侨万达广场,福星国际计划回购 10 亿港元股票,中国中钢集团私有化方案生效。