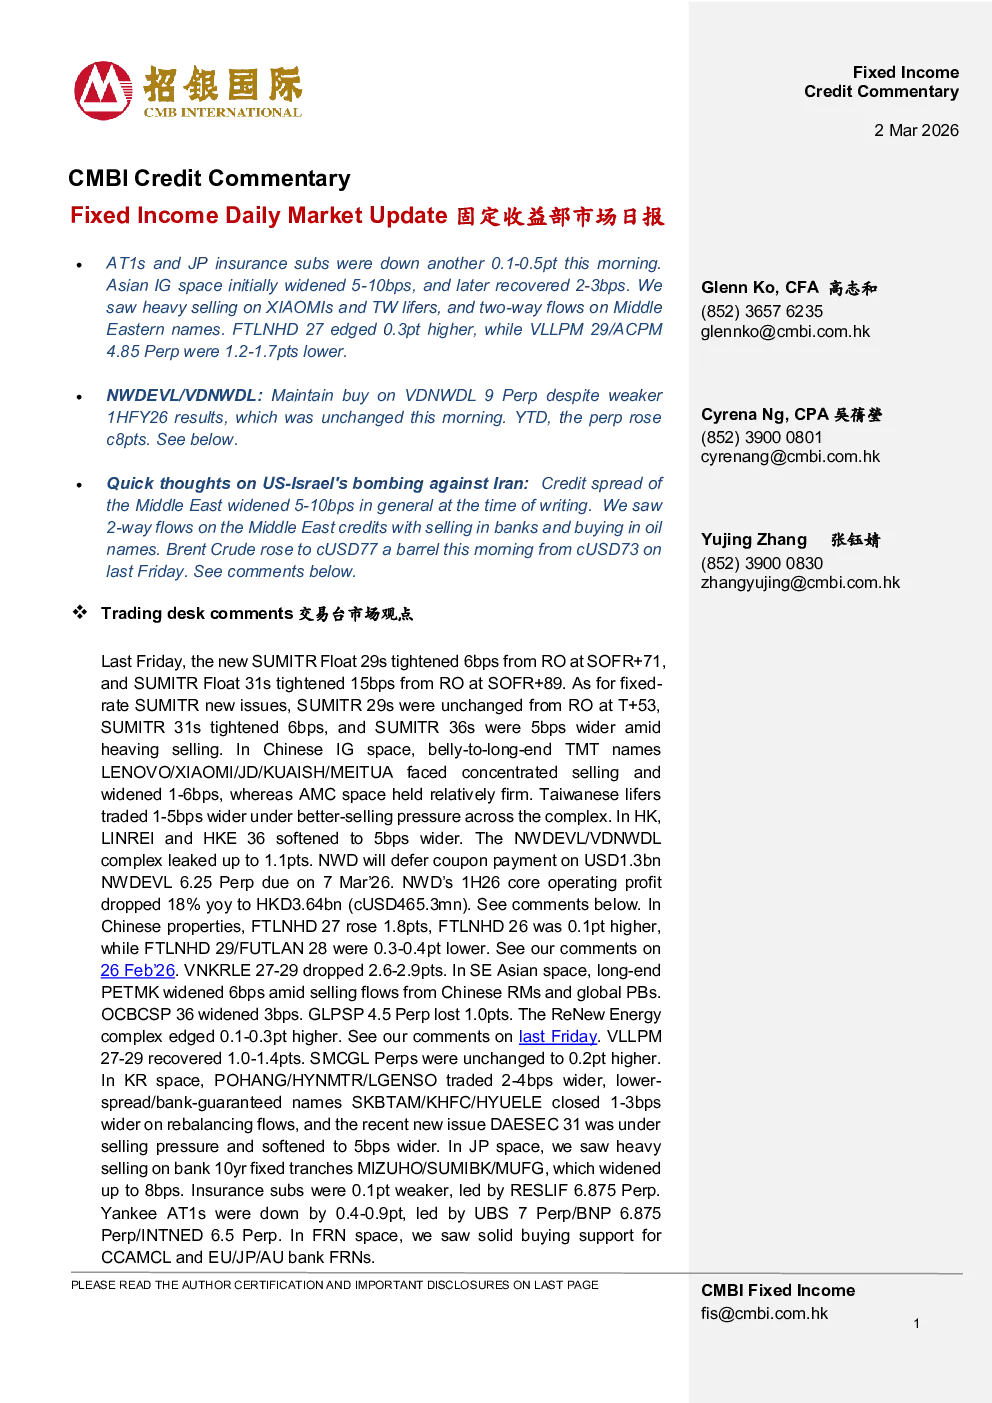
固定收益部市场日报
市场观点
- AT1s 和 JP 保险子公司:今日下跌 0.1-0.5 个基点。
- 亚洲投资级信用市场:初期收窄 5-10 个基点,随后反弹 2-3 个基点。
- 交易量:小米和台湾寿险公司出现大量抛售,中东公司双向流动。
- FTLNHD 27:上涨 0.3 个基点。
- VLLPM 29/ACPM:上涨 1.8 个基点,FTLNHD 26 上涨 0.1 个基点,FTLNHD 29/FUTLAN 28 下跌 0.3-0.4 个基点。
- VNKRLE 27-29:下跌 2.6-2.9 个基点。
- 东南亚市场:长期端 PETMK 上涨 6 个基点,OCBCSP 36 上涨 3 个基点,GLPSP 4.5 Perp 下跌 1.0 个基点。
- 重疾险市场:整体双向流动,规模适中。
- 中国投资级信用市场:联想、小米、京东、快手、美图等科技股集中抛售,涨跌 1-6 个基点; AMC 市场相对稳固。
- 台湾寿险公司:在整体抛售压力下,溢价 1-5 个基点。
- 香港市场:林来疯和 HKE 36 上涨 5 个基点,NWDEVL/VDNWDL 复合体上涨 1.1 个基点。
- 中国房地产行业:FTLNHD 27 上涨 1.8 个基点,FTLNHD 26 上涨 0.1 个基点,FTLNHD 29/FUTLAN 28 下跌 0.3-0.4 个基点。
- 越南市场:VNKRLE 27-29 下跌 2.6-2.9 个基点。
宏观新闻回顾
- 市场表现:标普 500 指数下跌 0.43%,道琼斯工业平均指数下跌 1.05%,纳斯达克综合指数下跌 0.92%。
- 美国经济数据:1 月 PPI 上涨 0.5%,高于市场预期的 0.3%;2 月芝加哥 PMI 为 57.7,高于市场预期的 52.0。
- 美国国债收益率:2 年期、5 年期、10 年期和 30 年期收益率分别为 3.38%、3.51%、3.97% 和 4.64%。
- 地缘政治:美国和以色列对伊朗的打击,以及伊朗的反击。
研究结论
- NWDEVL/VDNWDL:维持对 VDNWDL 9 Perp 的买入评级,尽管 2026 年上半年业绩较弱,但票息支付确定性更高。
- 美国和以色列对伊朗的打击:短期内可能导致 UST 收益率下降和中东地区信用利差扩大,但冲突可能持续更长时间并蔓延更广。
- 不同板块的影响:冲突对中东地区信用总体不利,对港口运营商、房地产和银行的影响较大,但对石油和矿业公司以及准主权国家和主权国家可能有利。
新闻和市场动态
- 陆上债券发行:上周五发行了 36 只信用债,总额为 210 亿人民币;2 月已发行 1,075 只信用债,总额为 816 亿人民币。
- 中国新房价格:2 月中国新房价格下跌幅度超过三年来的最大跌幅。
- 澳门博彩业收入:2 月澳门博彩业收入同比增长 4.5%,达到 206 亿澳门元。
- 其他新闻:CTF Services 计划提前全额赎回 8.5 亿港元的可转换债券,大连万达商业管理出售上海中环万达广场,福星国际计划回购最多 10 亿港元的股票,中国铝业集团私有化方案生效,软银集团将额外投资 300 亿美元于 OpenAI,太古太平洋同意以 2.211 亿美元现金出售其在越南可口可乐装瓶业务的 30% 股份,中国万科终止 150 亿人民币的股票发行计划,港交所仍在审查 ENN 能源私有化相关的 ENN 天然气上市申请。