全球市场观察
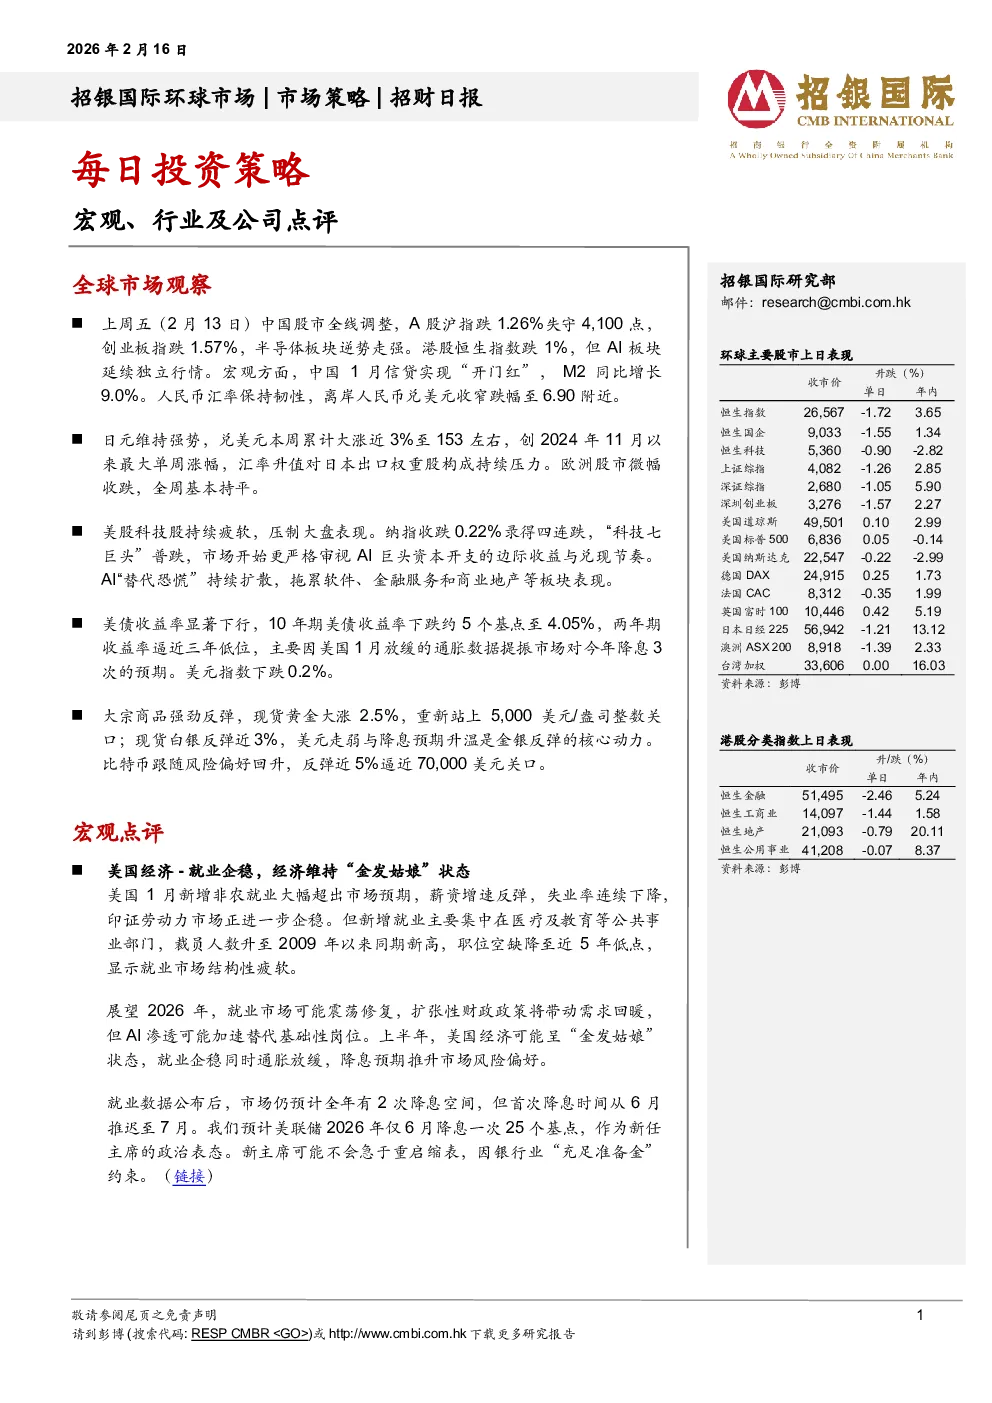
- 中国股市:上周五A股沪指跌1.26%,失守4100点,创业板指跌1.57%,半导体板块逆势走强;港股恒生指数跌1%,AI板块延续独立行情。
- 宏观数据:中国1月信贷“开门红”,M2同比增长9.0%;人民币汇率保持韧性,离岸人民币兑美元收窄跌幅至6.90附近。
- 日元:维持强势,兑美元本周累计大涨近3%至153左右,创2024年11月以来最大单周涨幅,对日本出口权重股构成压力。
- 欧洲股市:微幅收跌,全周基本持平。
- 美股:科技股持续疲软,纳指收跌0.22%,录得四连跌,“科技七巨头”普跌;市场开始审视AI巨头资本开支的边际收益与兑现节奏;AI“替代恐慌”拖累软件、金融服务和商业地产等板块。
- 美债:收益率显著下行,10年期美债收益率下跌约5个基点至4.05%,两年期收益率逼近三年低位,因美国1月通胀放缓提振降息预期。
- 美元指数:下跌0.2%。
- 大宗商品:现货黄金大涨2.5%,重新站上5000美元/盎司;现货白银反弹近3%;比特币反弹近5%,逼近70000美元关口。
宏观点评
- 美国经济:就业企稳,经济维持“金发姑娘”状态。1月新增非农就业大幅超出预期,薪资增速反弹,失业率连续下降,但就业市场结构性疲软,新增就业主要集中在公共事业部门,裁员人数升至2009年以来新高,职位空缺降至近5年低点。预计2026年就业市场可能震荡修复,上半年经济可能呈“金发姑娘”状态。
- 美国通胀:延续放缓。1月CPI延续放缓并低于市场预期,核心CPI环比回升,主要由出行相关服务价格上行驱动。住房通胀增速延续放缓,近6个月年化增速已低于疫情前。预计美联储将按兵不动,全年降息预期上升至64个基点。
行业点评
- 资本品:1月份非土方机械销售增长强劲,汽车起重机、履带起重机、叉车和高空作业平台销量大幅增长,主要得益于电力建设项目拉动。驱动因素包括国内设备更新换代周期、全球矿业资本支出增长、中国机械企业在新兴市场的渗透。维持对中联重科、三一重工、恒立液压和三一国际的“买入”评级。
- 禾赛:结构性增长逻辑不变。禾赛在中国乘用车前装主激光雷达领域保持行业领先地位,2025年市占率达40.94%。看好激光雷达需求的持续提升,以及机器人及工业市场更多应用场景的长期推动。将目标价上调至31.30美元,维持“买入”评级。
- 华虹半导体:产品结构与产能规模持续改善,但估值略高。4Q25收入同比增长22.4%,环比增长3.9%,创单季新高。毛利率为13.0%,符合管理层指引。4Q净利润环比下降53.4%。FY25收入同比增长20%至24亿美元。维持持有评级,目标价调整至80港元。
公司点评
- Coinbase:4Q25业绩符合预期,但受加密市场回调影响,公司应对短期压力。总营收同比下降22%,环比下降5%至17.8亿美元;调整后EBITDA同比下降56%,环比下降29%至5.66亿美元。受市场情绪偏弱及利率环境下行影响,下调FY26–27E总营收预测。将SOTP估值目标价下调至270.0美元,对应22x调整后EBITDA。维持“买入”评级。
- 禾赛:重申积极观点。看好激光雷达需求的持续提升,以及机器人及工业市场更多应用场景的长期推动。预计禾赛2024–2027年营收/non-GAAP净利润CAGR分别为43%/318%。维持“买入”评级。
- 华虹半导体:4Q25收入同比增长22.4%,环比增长3.9%,创单季新高。毛利率为13.0%,符合管理层指引。4Q净利润环比下降53.4%。FY25收入同比增长20%至24亿美元。维持持有评级,目标价调整至80港元。