全球市场观察
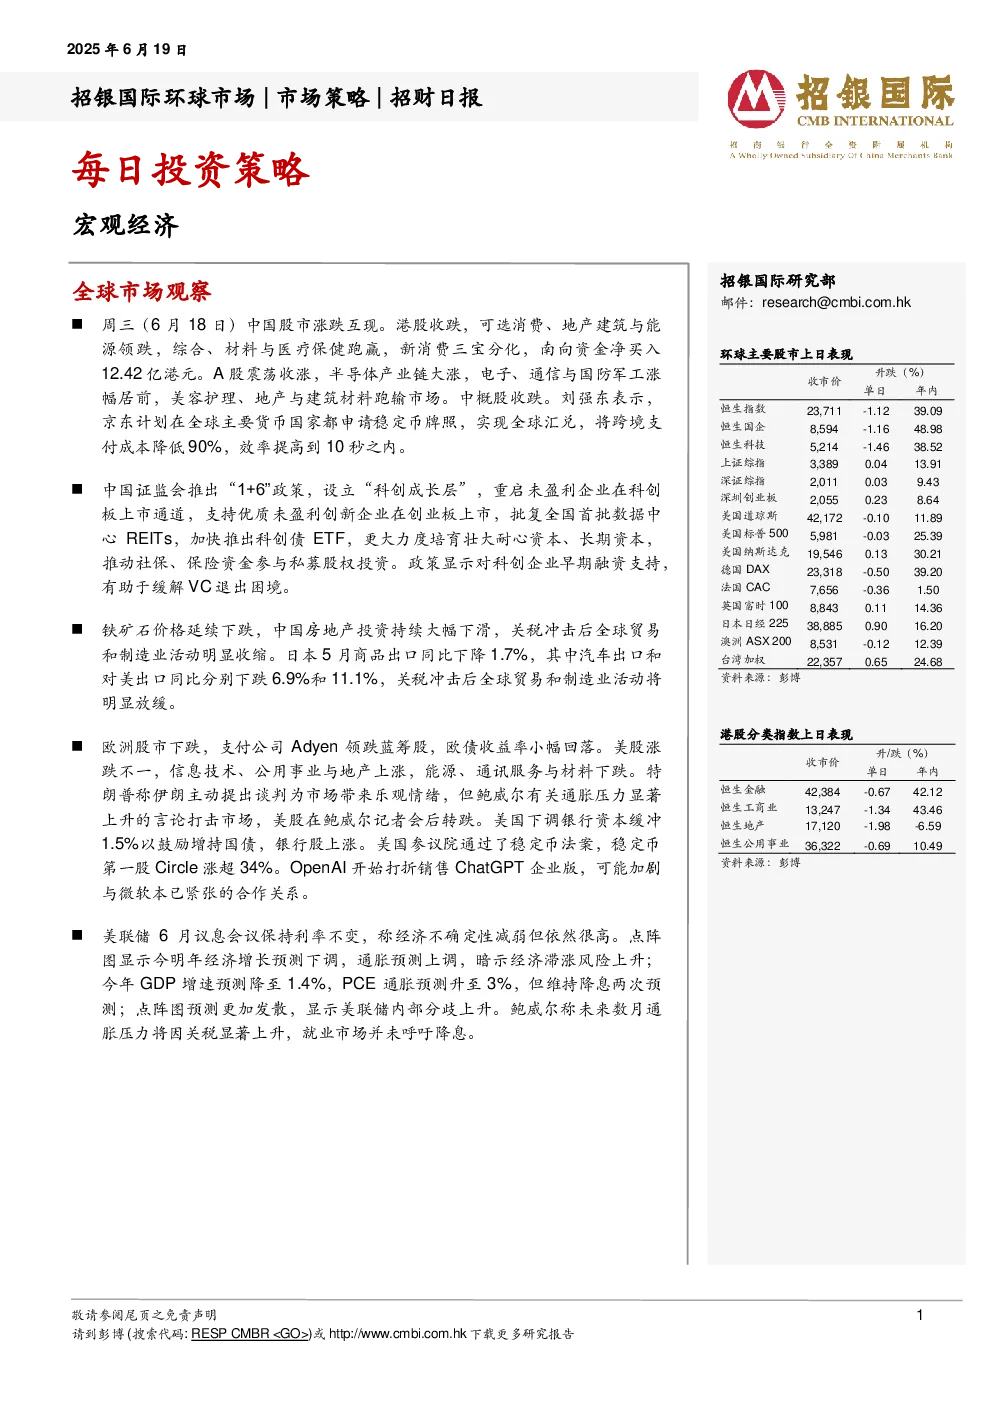
- 中国股市:港股收跌,可选消费、地产建筑与能源领跌,综合、材料与医疗保健跑赢;A股市震荡收涨,半导体产业链大涨,电子、通信与国防军工涨幅居前,美容护理、地产与建筑材料跑输市场。中概股收跌。
- 政策动态:中国证监会推出“1+6”政策,设立“科创成长层”,重启未盈利企业在科创板上市通道,支持优质未盈利创新企业在创业板上市,批复全国首批数据中心REITs,加快推出科创债ETF,旨在支持科创企业早期融资,缓解VC退出困境。
- 经济数据:铁矿石价格延续下跌,中国房地产投资持续大幅下滑,关税冲击后全球贸易和制造业活动明显收缩。日本5月商品出口同比下降1.7%,其中汽车出口和对美出口同比分别下跌6.9%和11.1%。
- 欧洲股市:下跌,支付公司Adyen领跌蓝筹股,欧债收益率小幅回落。
- 美股表现:涨跌不一,信息技术、公用事业与地产上涨,能源、通讯服务与材料下跌。特朗普称伊朗主动提出谈判为市场带来乐观情绪,但鲍威尔有关通胀压力显著上升的言论打击市场。美国下调银行资本缓冲1.5%以鼓励增持国债,银行股上涨。美国参议院通过了稳定币法案,稳定币第一股Circle涨超34%。OpenAI开始打折销售ChatGPT企业版,可能加剧与微软本已紧张的合作关系。
- 美联储议息会议:保持利率不变,称经济不确定性减弱但依然很高。点阵图显示今明年经济增长预测下调,通胀预测上调,暗示经济滞涨风险上升;今年GDP增速预测降至1.4%,PCE通胀预测升至3%,但维持降息两次预测;点阵图预测更加发散,显示美联储内部分歧上升。鲍威尔称未来数月通胀压力将因关税显著上升,就业市场并未呼吁降息。
每日投资策略
- 美国经济:美国5月零售超预期下跌,汽车、建筑材料、电子、家电等耐用品零售和餐饮服务消费明显放缓,运动休闲商品、服装、日用品和网购等有所回升。工业产出延续放缓,公用事业增速高位回落,制造业小幅反弹。第三季度美国通胀可能反弹,但经济可能延续放缓,美联储面临去通胀和保就业的两难,预计6月和7月将保持利率不变。第三季度后,美国通胀可能见顶回落,就业市场走弱,美联储可能在9月降息一次,11月或12月再降息一次。
招银国际环球市场焦点股份
- 长仓推荐:吉利汽车、小鹏汽车、中联重科、三一国际、中广核矿业、江南布衣、瑞幸咖啡、珀莱雅、华润饮料、百济神州、信达生物、友邦保险、中国财险、腾讯、阿里巴巴、携程集团、绿城服务、小米集团、瑞声科技、比亚迪电子、地平线机器人、韦尔股份、贝克微、北方华创、Salesforce CRM。
免责声明及披露
- 分析员声明:观点准确反映个人观点,薪酬与观点无直接关系,无利益冲突。
- 投资评级:买入、持有、卖出、未评级。
- 行业投资评级:优于大市、同步大市、落后大市。
- 重要披露:投资涉及风险,数据可能不适合所有投资者,不提供个人投资建议,过去表现不代表未来,投资价值或回报存在不确定性,建议投资者独立评估投资和策略,并咨询专业财务顾问。
- 信息来源及准确性:力求但不担保信息的准确性、有效性和完整性,资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整。
- 利益冲突:公司或其附属关联机构可能持有报告中提到的公司所发行的证券头寸,并可能进行交易或持有该等证券的权益,还可能与这些公司具有其他投资银行相关业务联系。
- 版权声明:版权仅为本公司所有,未经授权不得翻版、复制、转售、转发及或向特定读者以外的人士传阅。