全球市场观察
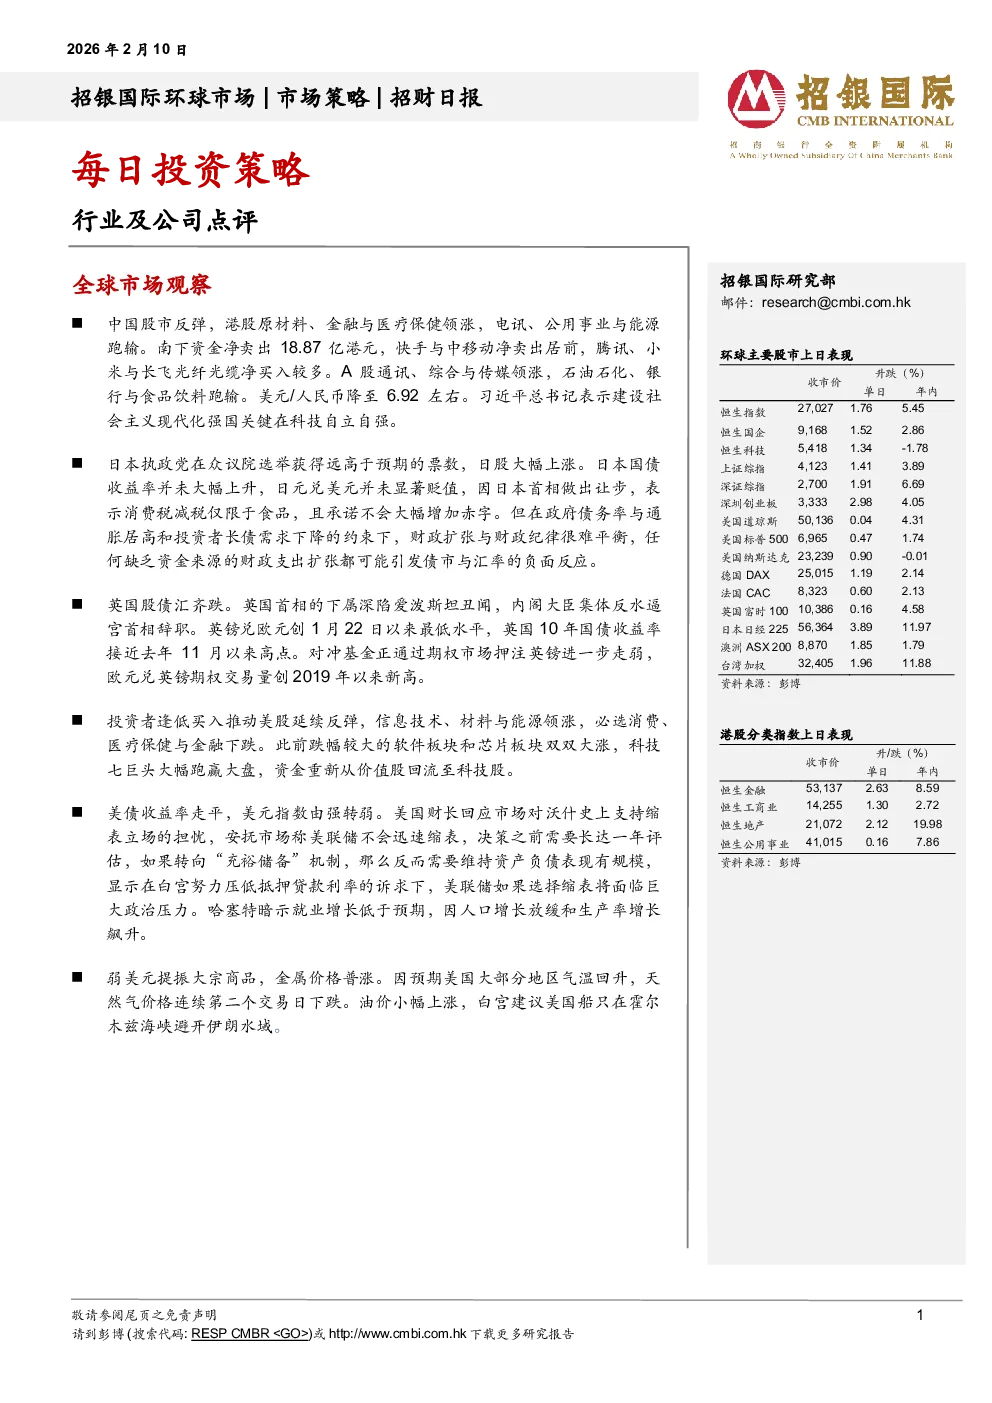
- 中国股市:反弹,港股原材料、金融与医疗保健领涨,电讯、公用事业与能源跑输;南下资金净卖出18.87亿港元,快手与中移动净卖出居前,腾讯、小米与长飞光纤光缆净买入较多。A股通讯、综合与传媒领涨,石油石化、银行与食品饮料跑输。美元/人民币降至6.92左右。习近平总书记表示建设社会主义现代化强国关键在科技自立自强。
- 日本市场:执政党在众议院选举获得远高于预期的票数,日股大幅上涨。日本国债收益率未大幅上升,日元兑美元未显著贬值,因首相表示消费税减税仅限于食品,且承诺不大幅增加赤字。但财政扩张与财政纪律难以平衡,任何缺乏资金来源的财政支出扩张都可能引发债市与汇率的负面反应。
- 英国市场:首相下属深陷爱泼斯坦丑闻,内阁大臣集体反水逼宫首相辞职。英镑兑欧元创1月22日以来最低水平,英国10年国债收益率接近去年11月以来高点。对冲基金正通过期权市场押注英镑进一步走弱,欧元兑英镑期权交易量创2019年以来新高。
- 美股市场:投资者逢低买入推动延续反弹,信息技术、材料与能源领涨,必选消费、医疗保健与金融下跌。软件板块和芯片板块双双大涨,科技七巨头大幅跑赢大盘,资金重新从价值股回流至科技股。
- 美债与美元:美债收益率走平,美元指数由强转弱。美国财长回应市场对缩表立场的担忧,安抚称美联储不会迅速缩表,决策之前需要长达一年评估,如果转向“充裕储备”机制,反而需要维持资产负债表现有规模。显示在白宫努力压低抵押贷款利率的诉求下,美联储如果选择缩表将面临巨大政治压力。哈塞特暗示就业增长低于预期,因人口增长放缓和生产率增长飙升。
- 大宗商品:弱美元提振大宗商品,金属价格普涨。因预期美国大部分地区气温回升,天然气价格连续第二个交易日下跌。油价小幅上涨,白宫建议美国船只在霍尔木兹海峡避开伊朗水域。
行业点评
- 中国金融行业:首次确立现实世界资产代币化(RWA)监管框架,中国虚拟资产行业从境内禁止到跨境监管新路径。《关于进一步防范及和处置虚拟货币风险的通知》(银发42号文)与证监会《关于境内资产境外发行资产支持证券代币的监管指引》发布,明确RWA定义并给予合规路径。
- 监管意义:1) 区分虚拟货币与RWA,明确RWA定义,确立备案制监管框架;2) 按RWA基础资产分类实施监管,包括外债类、股权类、资产证券化类等;3) 香港作为全球数字资产中心将受益于国内优质资产出海需求。
- 受益标的:“一阶导”相关标的包括金融基础设施及服务提供商(宇信科技、朗新科技、长亮科技)、具备跨境证券化经验的券商境外子公司(中信证券、华泰证券、中银香港、国泰君安国际);“二阶导”相关标的包括香港持牌的VATP券商及交易所平台(富途、向上盈科、HASHKEY、OSL)。
- 下行风险:监管加强离岸RWA代币化备案审批、境内企业参与度低、基础设施合规成本高、香港政策进展慢、加密资产波动加剧等。
公司点评
- 贝壳(BEKE US,买入,目标价:21.8美元):4Q25业绩前瞻,降本举措与新业务盈利改善推动盈利复苏。
- 预测:4Q25收入222亿元人民币(同比下降28.5%),non-GAAP净利润4.27亿元人民币(净利润率1.9%)。若剔除一次性降本措施,收入及non-GAAP净利润预测与彭博一致预期相符。
- 展望:看好贝壳凭借技术能力、服务质量及经纪人网络扩大市场份额。2026年预计non-GAAP净利润70亿元人民币(同比增长42%),目标价上调5%至21.8美元,对应2026/2027年25.9x/21.6x non-GAAP PE。维持买入评级。