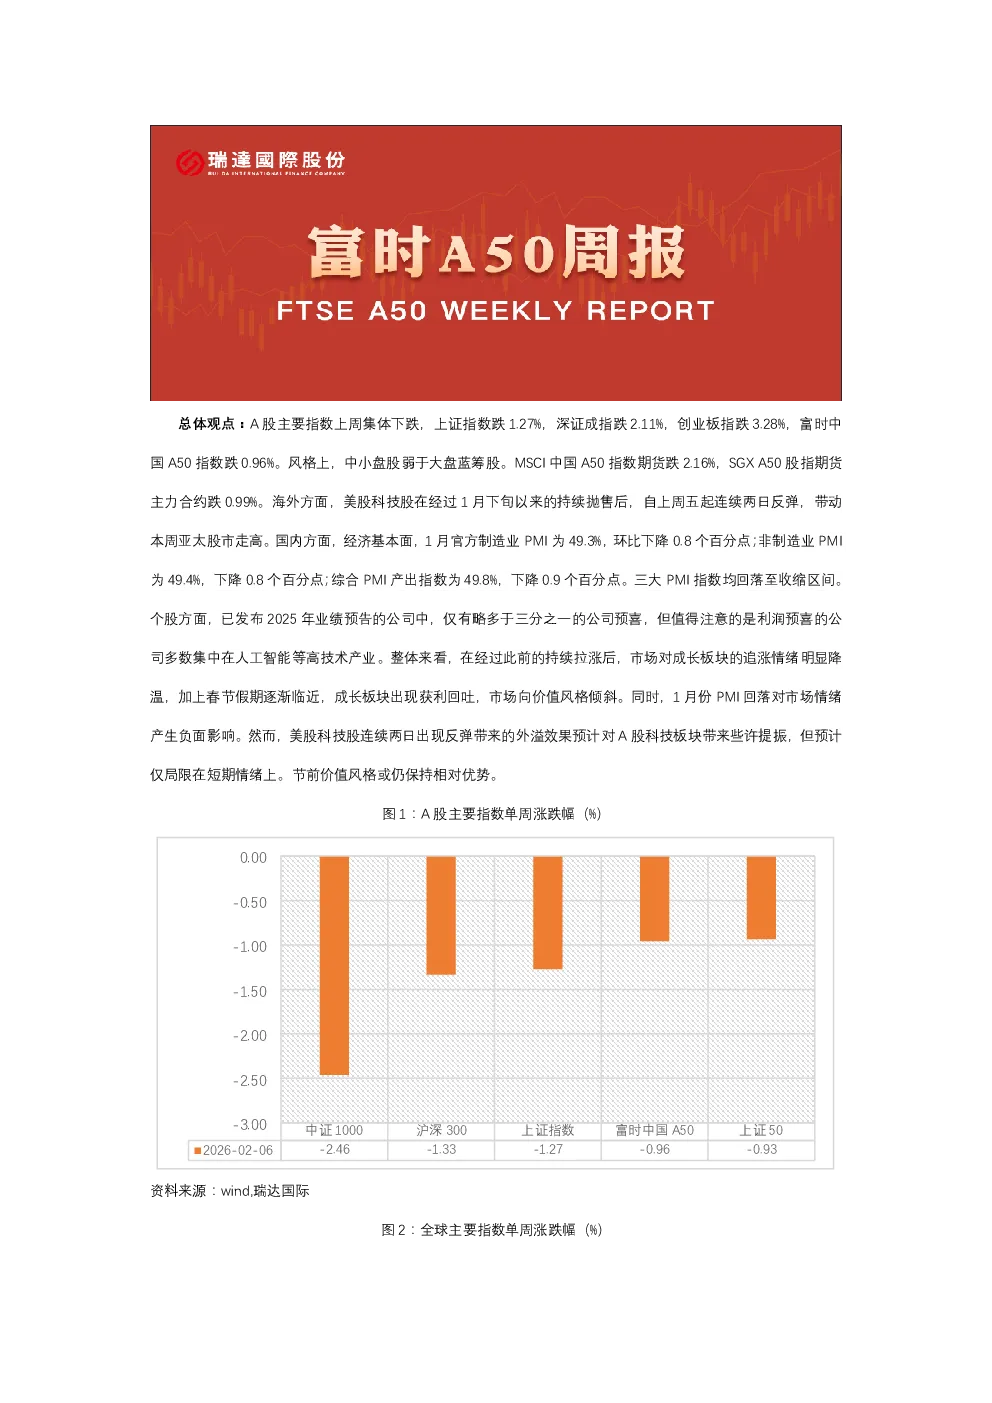
总体观点:A股主要指数上周集体下跌,上证指数跌1.27%,深证成指跌2.11%,创业板指跌3.28%,富时中国A50指数跌0.96%。风格上,中小盘股弱于大盘蓝筹股。海外市场方面,美股科技股连续两日反弹,带动亚太股市走高。国内经济基本面方面,1月PMI指数均回落至收缩区间,对市场情绪产生负面影响。个股业绩预告显示,仅略多于三分之一的公司预喜,且集中在高技术产业。市场追涨情绪降温,春节假期临近推动成长板块获利回吐,市场向价值风格倾斜。美股科技股的反弹预计对A股科技板块带来短期情绪提振,但节前价值风格或仍保持相对优势。
海外消息面:
- 美国总统特朗普签署政府拨款法案,结束政府部分“停摆”。
- 澳洲联储宣布加息25个基点至3.85%,成为2026年首个加息的主要发达经济体央行。
- 美国1月ISM服务业PMI小幅回落至53.8,好于预期,但新订单增长放缓,出口订单萎缩,就业几乎没有扩张。
- 美国1月ADP新增就业岗位远低于预期,挑战者裁员数量创17年来同期最差,职位空缺数量大幅下降。
- 欧洲央行维持基准利率不变,但未释放明确政策信号,关注欧元升值影响。
- 英国央行维持基准利率不变,但部分委员投票支持降息,释放鸽派信号。
国内消息面:
- 1月A股新开户数创近15个月新高,融资融券账户数环比增长。
- 百亿私募管理人数量达历史新高,超九成实现正收益。
市场资金面:北向资金单周合计买卖15996.05亿,两融余额26636.6亿,占A股流通市值2.61%。行业主力资金普遍呈净流出,电子、有色金属板块资金大幅净流出。
期货价差:上周市场成交活跃度显著回落,SGX与MSCI A50主力基差震荡,跨品种价差上行至12358附近。
研究结论:市场在经历持续拉涨后追涨情绪降温,春节假期临近推动成长板块获利回吐,价值风格相对占优。短期美股科技股反弹或对A股科技板块带来情绪提振,但节前价值风格或仍保持优势。