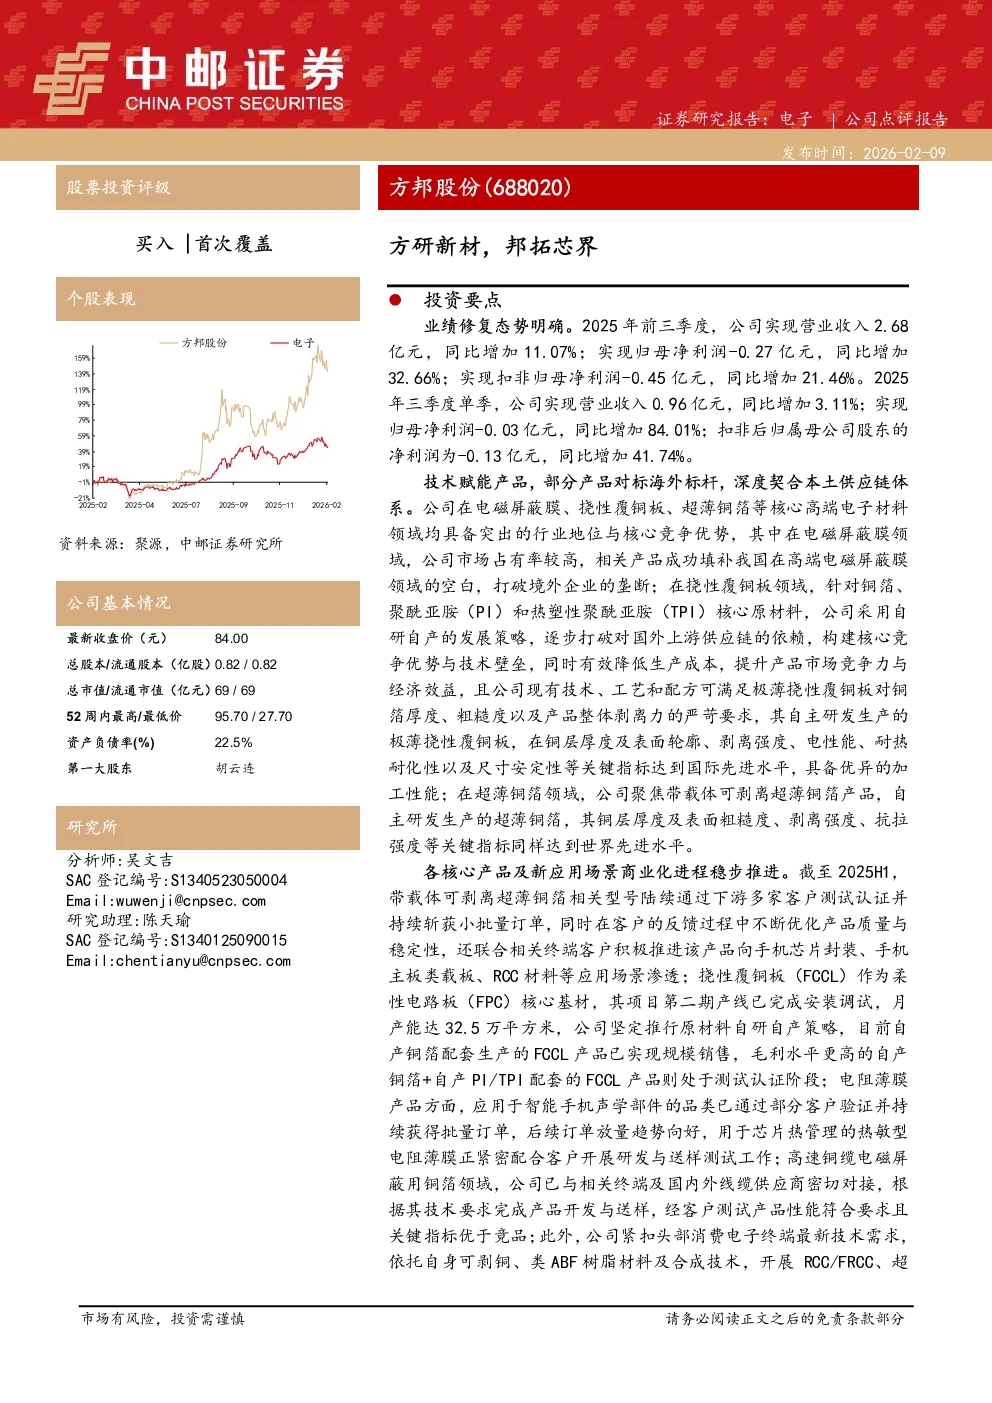
核心观点与关键数据
- 业绩修复态势明确:2025年前三季度,公司营业收入2.68亿元,同比增长11.07%;归母净利润-0.27亿元,同比增长32.66%;扣非归母净利润-0.45亿元,同比增长21.46%。2025年三季度单季,营业收入0.96亿元,同比增长3.11%;归母净利润-0.03亿元,同比增长84.01%;扣非后归母净利润-0.13亿元,同比增长41.74%。
- 技术赋能产品:
- 电磁屏蔽膜:市场占有率较高,填补国内高端电磁屏蔽膜空白,打破境外企业垄断。
- 挠性覆铜板:采用自研自产策略,打破国外供应链依赖,极薄挠性覆铜板关键指标达国际先进水平。
- 超薄铜箔:带载体可剥离超薄铜箔关键指标达世界先进水平。
- 新应用场景商业化进程:
- 带载体可剥离超薄铜箔:通过下游客户测试认证,持续获得小批量订单,向手机芯片封装、手机主板类载板等场景渗透。
- 挠性覆铜板(FCCL):第二期产线月产能达32.5万平方米,自产铜箔配套FCCL产品已实现规模销售,毛利水平更高的自产铜箔+自产PI/TPI配套FCCL产品处于测试认证阶段。
- 电阻薄膜产品:应用于智能手机声学部件的品类已通过部分客户验证并持续获得批量订单,热敏型电阻薄膜正配合客户开展研发与送样测试。
- 高速铜缆电磁屏蔽用铜箔:与终端及国内外线缆供应商对接,产品性能符合要求且关键指标优于竞品。
- 前沿产品开发:依托自身技术,开展RCC/FRCC、超薄介电层FCCL等前沿产品的开发与测试认证。
投资建议与预测
- 投资建议:首次覆盖给予“买入”评级。
- 财务预测:预计公司2025/2026/2027年分别实现收入3.5/5.2/8.2亿元,实现归母净利润分别为-0.7/0.2/1.2亿元。
风险提示
- 行业及市场变动风险;市场竞争加剧风险;市场开拓不及预期风险;客户认证周期不及预期风险;产能消化不确定性风险。
相对估值
- 参考隆扬电子、瑞华泰进行相对估值分析,参考公司2025年iFind一致预期PS均值为20.62x。