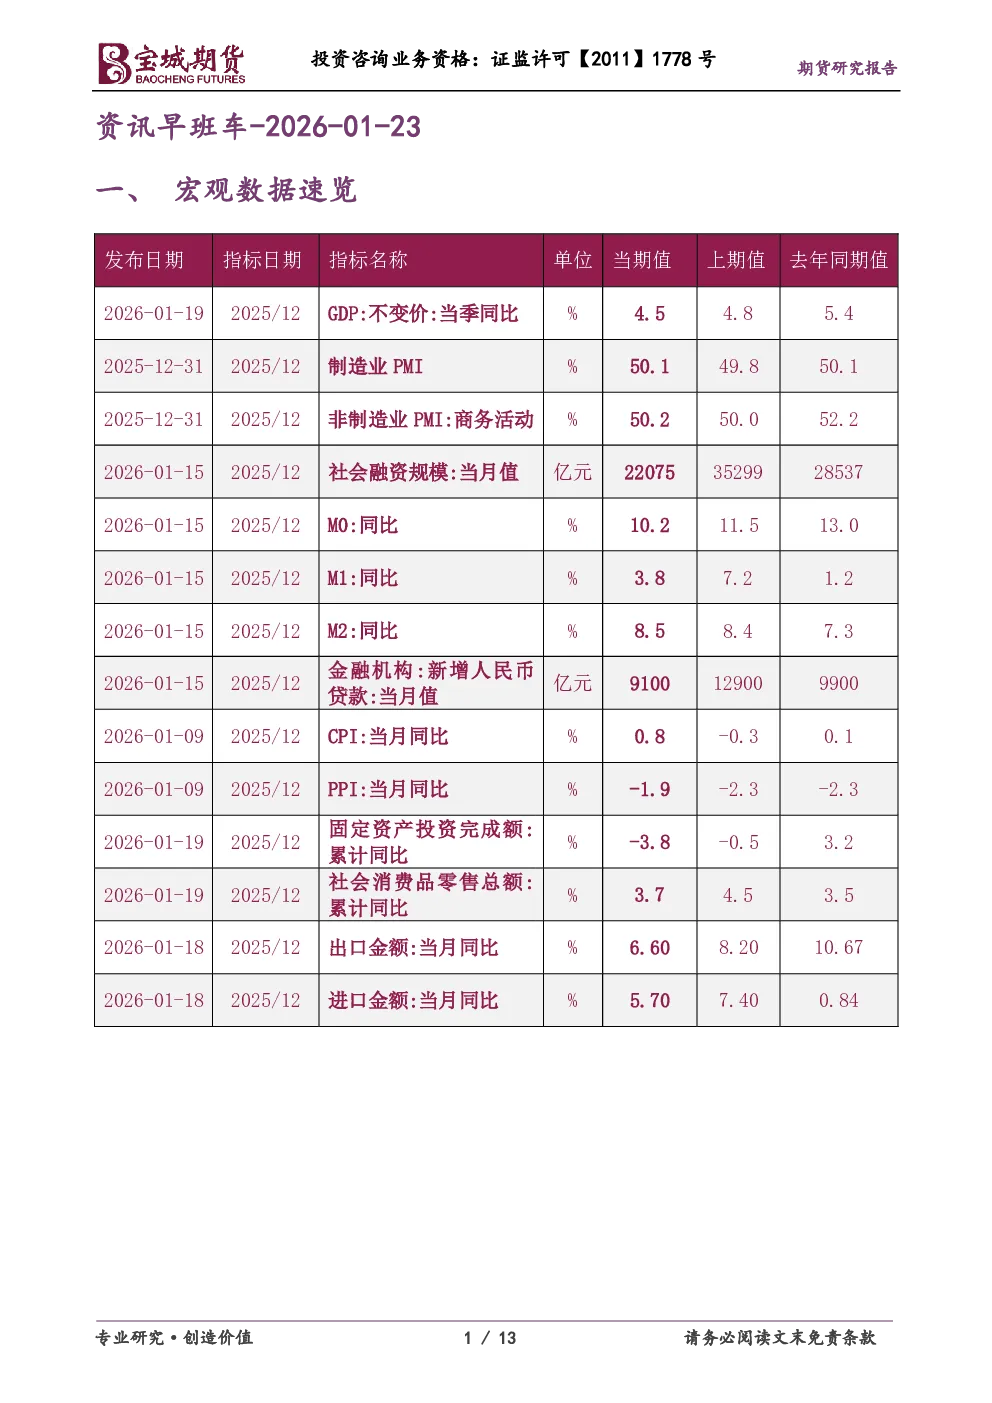
一、宏观数据速览
- 央行行长潘功胜表示,2026年将继续实施适度宽松货币政策,促进经济稳定增长和物价合理回升,灵活运用降准降息等工具,保持流动性充裕。今年降准降息仍有空间,将维护金融市场稳定。
- 个人消费贷款财政贴息政策延长至2026年底,支持范围和额度调整,消费者实际利率有望降至2%左右。
- 首批936亿元超长期特别国债支持设备更新,带动总投资超4600亿元。
- 公募FOF延续对低风险产品偏爱,短融ETF为头号重仓品种,减持黄金ETF,增持黄金股ETF。
- 1月22日,国内商品33个品种基差为正,36个品种基差为负,沪镍、生猪、郑棉基差最大,沪锡、丁二烯橡胶、苹果基差最小。
- 财政部长贝森特表示,目标将利息支出占GDP比重降至3%,预计特朗普将任命新美联储主席配合降息刺激增长。
二、商品投资参考
- 金属:现货黄金和白银再创历史新高,全球白银库存下降,工业需求持续增长,市场面临供应挤压。美国铝业公司第四季度业绩超预期,预计2026年铝发货量增长。
- 煤焦钢矿:智利凯普斯通铜矿因罢工停产。
- 能源化工:美国天然气期货价格大涨,因极端天气推动取暖需求。美国能源部长表示全球石油产量需增加一倍以上,避免能源贫困。乌克兰已购买大部分冬季天然气,液化天然气市场供应量预计增长10%。
- 农产品:国务院食安办起草预制菜相关标准草案,商务部回应欧盟限制中国企业参与5G建设,将采取必要措施维护权益。美国农业部数据,大豆出口商向未知目的地出售192,350公吨大豆。
三、财经新闻汇编
- 公开市场:央行开展2102亿元7天期逆回购操作,单日净投放309亿元;开展9000亿元MLF操作,期限为1年期,净投放7000亿元。
- 要闻资讯:央行行长潘功胜强调继续实施宽松货币政策,维护金融市场稳定。超长期特别国债支持设备更新,个人消费贷款贴息政策延长。商务部回应欧盟限制中国企业参与5G建设。国家统计局数据显示,2025年12月城镇16-24岁劳动力失业率为16.5%。第二轮土地承包到期后再延长30年试点扩大到7个整省。多地二手房市场延续“翘尾行情”。美国总统特朗普威胁对欧洲国家进行报复。美国第三季度GDP增速创近两年来最快,通胀指标符合预期。日本央行可能采取鹰派立场,日债市场面临抛售压力。
- 债市综述:中国债市震荡中略有调整,利率债收益率普遍上行,国债期货集体小幅下滑。税期走款之际,银行间市场资金面略有收敛。交易所债券市场方面,万科债强势,产融债低迷。
- 汇市速递:在岸人民币对美元收盘报6.9628,较上一交易日涨22个基点。美元指数下跌,非美货币多数上涨。
四、股票市场要闻
- A股窄幅整理,上证指数收涨0.14%,深证成指涨0.5%,创业板指涨1.01%,成交额升至2.72万亿元。商业航天概念股批量涨停,光伏、石油、建材、煤炭股走强,半导体、算力产业链、黄金股走低。
- 港股窄幅整理,恒生指数收涨0.17%,恒生科技指数涨0.28%,恒生中国企业指数跌0.09%。南向资金净买入51.66亿港元,阿里巴巴获净买入超14亿港元。科网股涨跌不一,黄金股普跌,互联网医疗跌幅居前。