一、螺纹、热卷
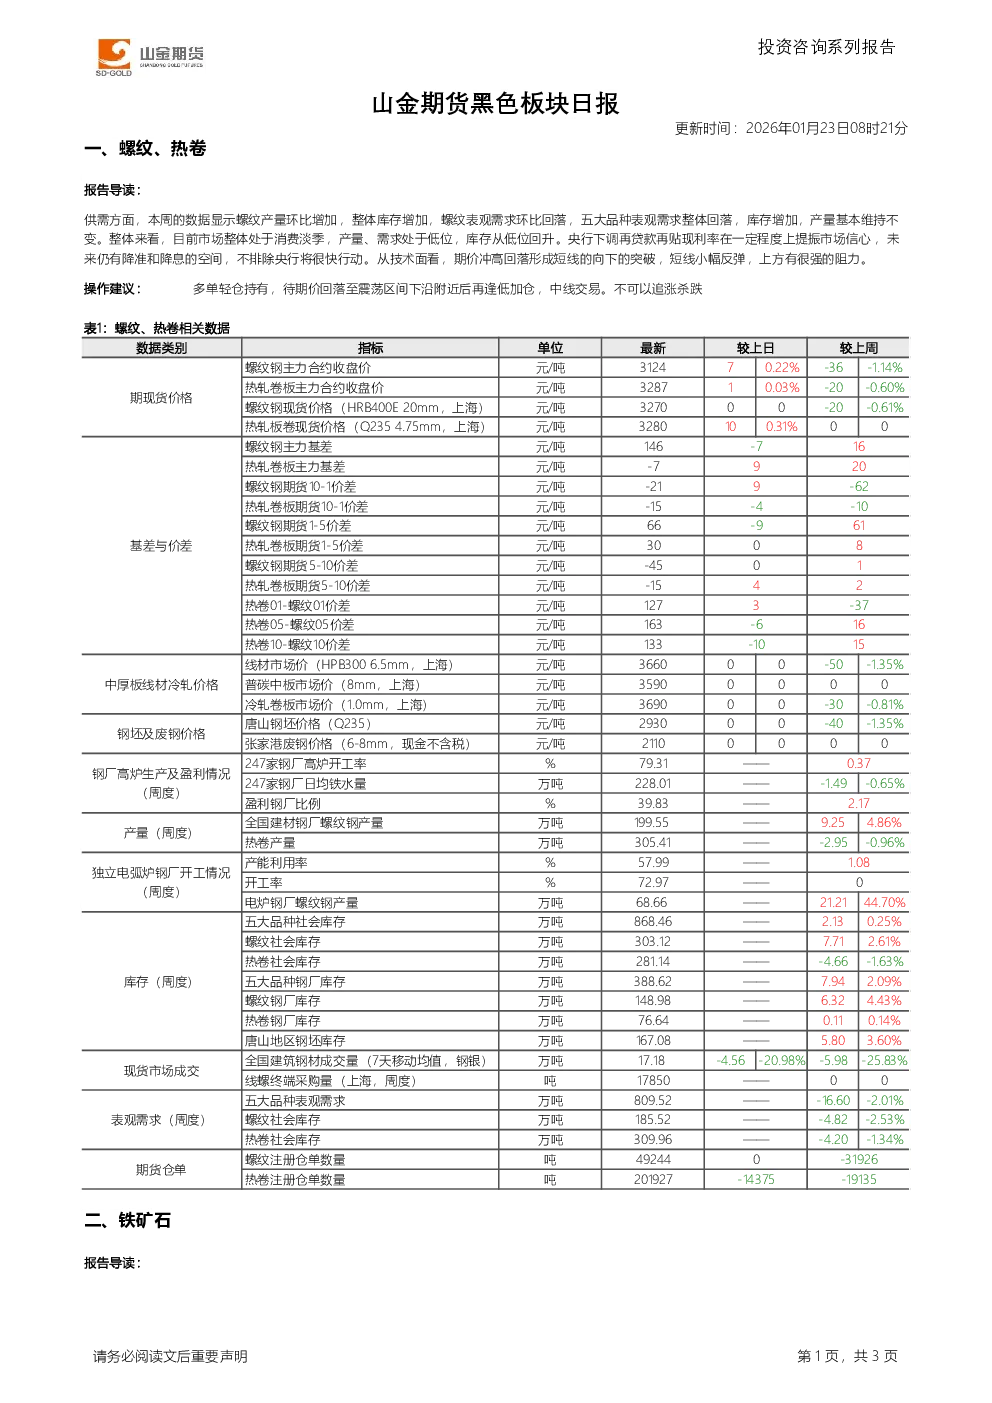
- 供需方面:本周螺纹产量环比增加,库存整体上升,表观需求环比下降,五大品种表观需求整体回落,库存增加,产量基本稳定。市场处于消费淡季,产量、需求处于低位,库存从低位回升。
- 政策方面:央行下调再贷款再贴现利率提振市场信心,未来仍有降准和降息空间,不排除央行将很快行动。
- 技术面:期价冲高回落形成向下突破,短线小幅反弹,上方阻力较强。
- 操作建议:多单轻仓持有,待期价回落至震荡区间下沿附近逢低加仓,中线交易。不追涨杀跌。
二、铁矿石
- 需求方面:五大钢材品种产量基本稳定,表观需求环比下降,库存增加。市场仍处消费淡季,铁水产量大概率沿季节性趋势回落,上周铁水产量下降约1.5万吨至228.0万吨。春节较晚导致节前补库需求晚于往年,钢材及铁水产量暂时不会大幅上升,但回落空间不大。包钢集团一轧钢厂事故可能引发停产检修,对铁矿石需求形成扰动。
- 供应方面:全球发运继续回落,到港量下降,港口库存不断回升对期价形成压制。
- 技术面:期价突破近期震荡区间后强势上涨,但最近几天调整幅度较大,跌破10日均线支撑,再次跌至前期震荡区间上沿,或有一定支撑,但上行趋势可能暂时结束,预计短线低位震荡。
- 操作建议:多单离场,维持观望。
产业资讯
- 钢材库存:1月中旬,21个城市5大品种钢材社会库存709万吨,环比减少2万吨,下降0.3%;比年初减少12万吨,下降1.7%;比上年同期增加35万吨,上升5.2%。
- 铁矿石供应:FenixResources四季度铁矿开采量105.7万吨(环增22%,同比增69%),发运总量124.1万吨(环增40%,同比增109%),创单季纪录;粉矿发运大增135%。上调2026财年发运目标至420–480万吨。
- 螺纹钢数据:截至1月22日当周,螺纹钢产量199.55万吨(增4.86%),表需185.52万吨(降2.53%),厂库由降转增,社库连续三周增加。
- 锰矿数据:South32四季度锰矿可售产量80.6万湿吨(环比降6%,同比增26%),因热带气旋影响执行恢复计划。2026财年产量指引维持在320万湿吨不变,仍需关注雨季影响。四季度销量86.5万湿吨,因新码头投产后运输能力提升。
- 煤焦盈利:全国平均吨焦盈利-66元/吨;山西准一级焦盈利-51元/吨,山东准一级焦盈利-8元/吨,内蒙二级焦盈利-103元/吨,河北准一级焦盈利-11元/吨。
- 其他资讯:浮法玻璃库存环比+0.38%,折库存天数23.1天;联碱法纯碱理论利润(双吨)为-40元/吨,环比增加9.09%。
免责声明:本报告基于公开资料和实地调研,但信息准确性和完整性不作保证,建议仅供参考,不构成最终操作建议。期市有风险,入市须谨慎。