山金期货黑色板块日报(2025年04月15日)
一、螺纹、热卷
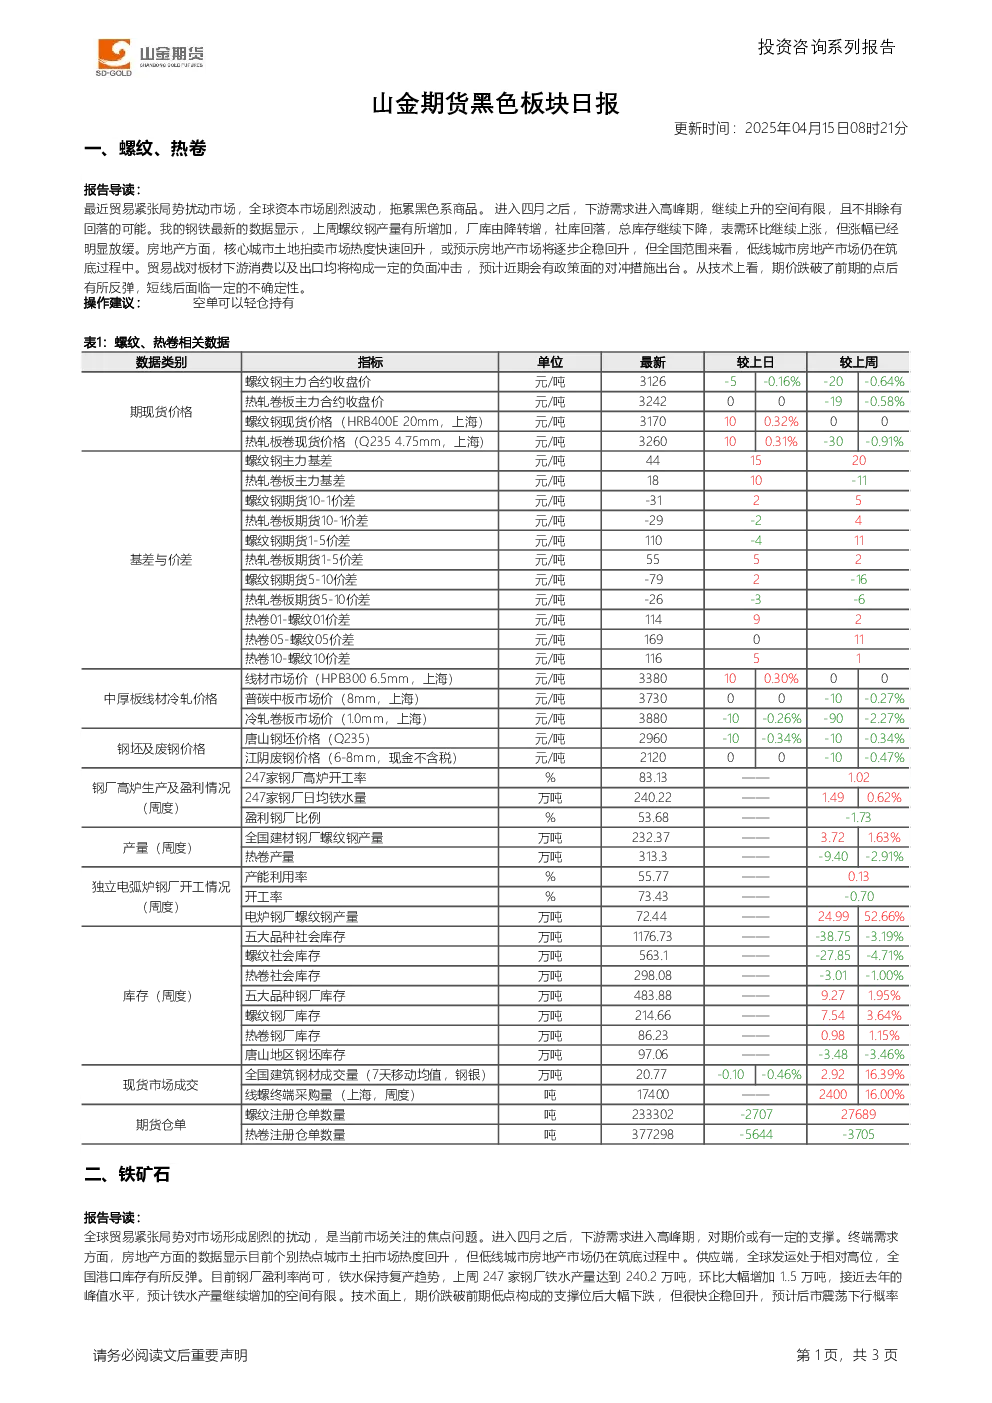
- 市场概述:贸易紧张局势扰动市场,全球资本市场波动拖累黑色系商品。四月下游需求进入高峰期,但上升空间有限,存在回落可能。
- 供需分析:
- 库存:上周螺纹钢产量增加,厂库由降转增,社库回落,总库存继续下降。
- 需求:表需环比上涨,但涨幅放缓。核心城市土地拍卖市场热度回升,或预示房地产市场逐步企稳,但低线城市仍在筑底。
- 政策:贸易战对板材下游消费及出口构成负面冲击,预计近期有政策对冲措施。
- 技术分析:期价跌破前期低点后反弹,短线面临不确定性。
- 操作建议:空单轻仓持有。
二、铁矿石
- 市场概述:全球贸易紧张局势扰动市场,四月下游需求高峰期对期价有一定支撑。
- 供需分析:
- 需求:房地产数据显示个别热点城市土拍市场热度回升,但低线城市仍在筑底。
- 供应:全球发运高位,港口库存反弹。钢厂盈利率尚可,铁水产量大幅增加(上周240.2万吨,环比增1.5万吨),但继续增加空间有限。
- 技术分析:期价跌破前期支撑位后企稳回升,后市震荡下行概率大。
- 操作建议:空单轻仓持有。
产业资讯
- 铁矿石到港:中国47港铁矿到港总量2617.9万吨(环比增258.8万吨),45港总量2525.5万吨(环比增336.8万吨)。
- 焦炭价格:唐山、邢台地区钢厂焦炭价格上涨(湿熄焦50元/吨,干熄焦55元/吨),自2025年4月15日执行。
- 进口数据:
- 3月铁矿砂及其精矿进口9397.4万吨,1-3月累计28531.2万吨。
- 3月煤及褐煤进口3873.2万吨,1-3月累计11484.6万吨。
- 3月钢材出口1045.6万吨,1-3月累计2742.9万吨。
- 锰矿库存:截至4月11日,天津港锰矿库存272.6万吨(环比增5.9万吨),港口库存总计355.1万吨(环比增4万吨)。
- 玻璃市场:新单报价上涨0.5元/平方米,但头部企业未完全敲定价格,对供应商报价压制,上下游博弈僵持,成交重心可能下降。