一、螺纹、热卷
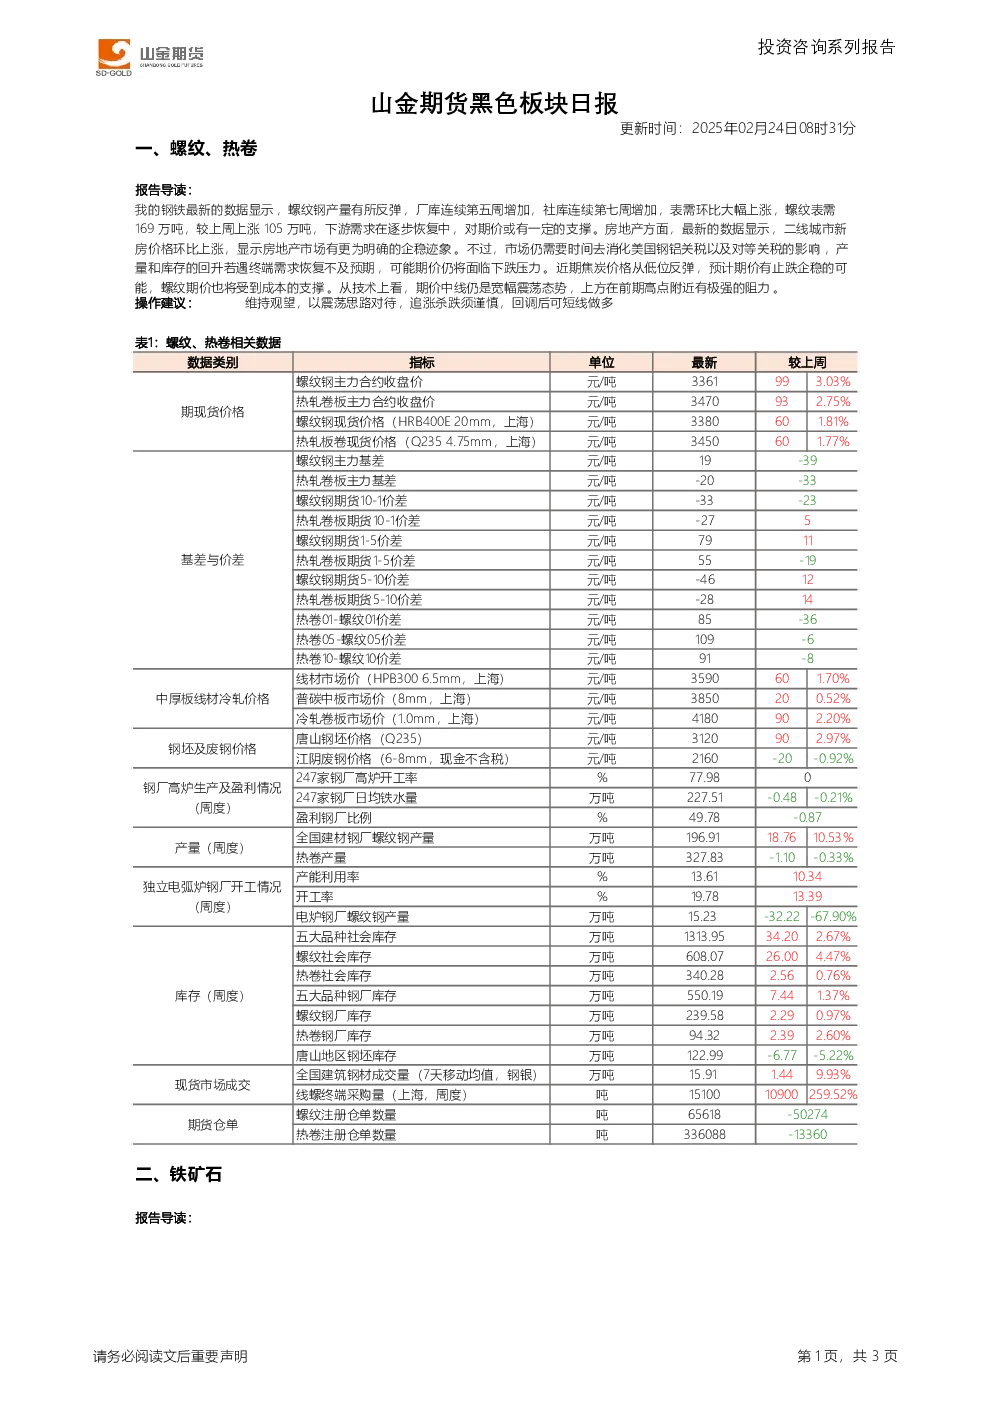
- 导读:螺纹钢产量反弹,厂库和社库连续增加,表需环比大幅上涨,显示下游需求逐步恢复,对期价有一定支撑。房地产方面,二线城市新房价格环比上涨,显示市场企稳迹象。但美国钢铝关税及对等关税仍需消化,产量和库存回升若遇需求恢复不及预期,期价仍面临下跌压力。焦炭价格反弹,预计螺纹期价受成本支撑。
- 关键数据:螺纹钢主力合约收盘价3361元/吨,上涨3.03%;热轧卷板主力合约收盘价3470元/吨,上涨3.32%。螺纹表需169万吨,较上周上涨105万吨。五大品种社会库存1313.95万吨,环比增加2.67%。钢厂高炉开工率77.98%,日均铁水量227.51万吨。
- 操作建议:维持观望,以震荡思路对待,追涨杀跌须谨慎,回调后可短线做多。
二、铁矿石
- 导读:行业终端需求逐步恢复,双焦价格走低,钢厂维持在低利润状态,铁水产量处于底部区间。南半球天气扰动有望结束,但国内港口库存高位,压力较大。海上在途铁矿石低位,港口库存或有见顶可能。下游钢厂补库需求对期价有支撑,价格需提前兑现消费旺季预期。
- 关键数据:DCE铁矿石主力合约结算价838.52元/干吨,上涨3.45%。港口库存合计15339.54万吨,环比下降0.34%。钢厂日均铁水产量227.51万吨。
- 操作建议:维持观望,谨慎追涨杀跌,后市调整可尝试逢低短线轻仓做多。