一、螺纹、热卷
- 市场处于消费淡季,表观需求偏低,但下游需求逐步恢复,对期价有一定支撑。
- 二线城市新房价格环比上涨,显示房地产市场企稳迹象。
- 螺纹钢产量回落,厂库和社库连续增加,表需环比大幅下降(64万吨,下降67万吨)。
- 市场需消化美国钢铝关税及对等关税影响。
- 随焦炭价格下跌,钢厂维持略有盈利,产量将逐步回升。
- 技术上,期价短线止跌企稳回升,中线仍维持宽幅震荡。
- 操作建议:维持观望,以震荡偏空思路对待,追涨杀跌须谨慎。
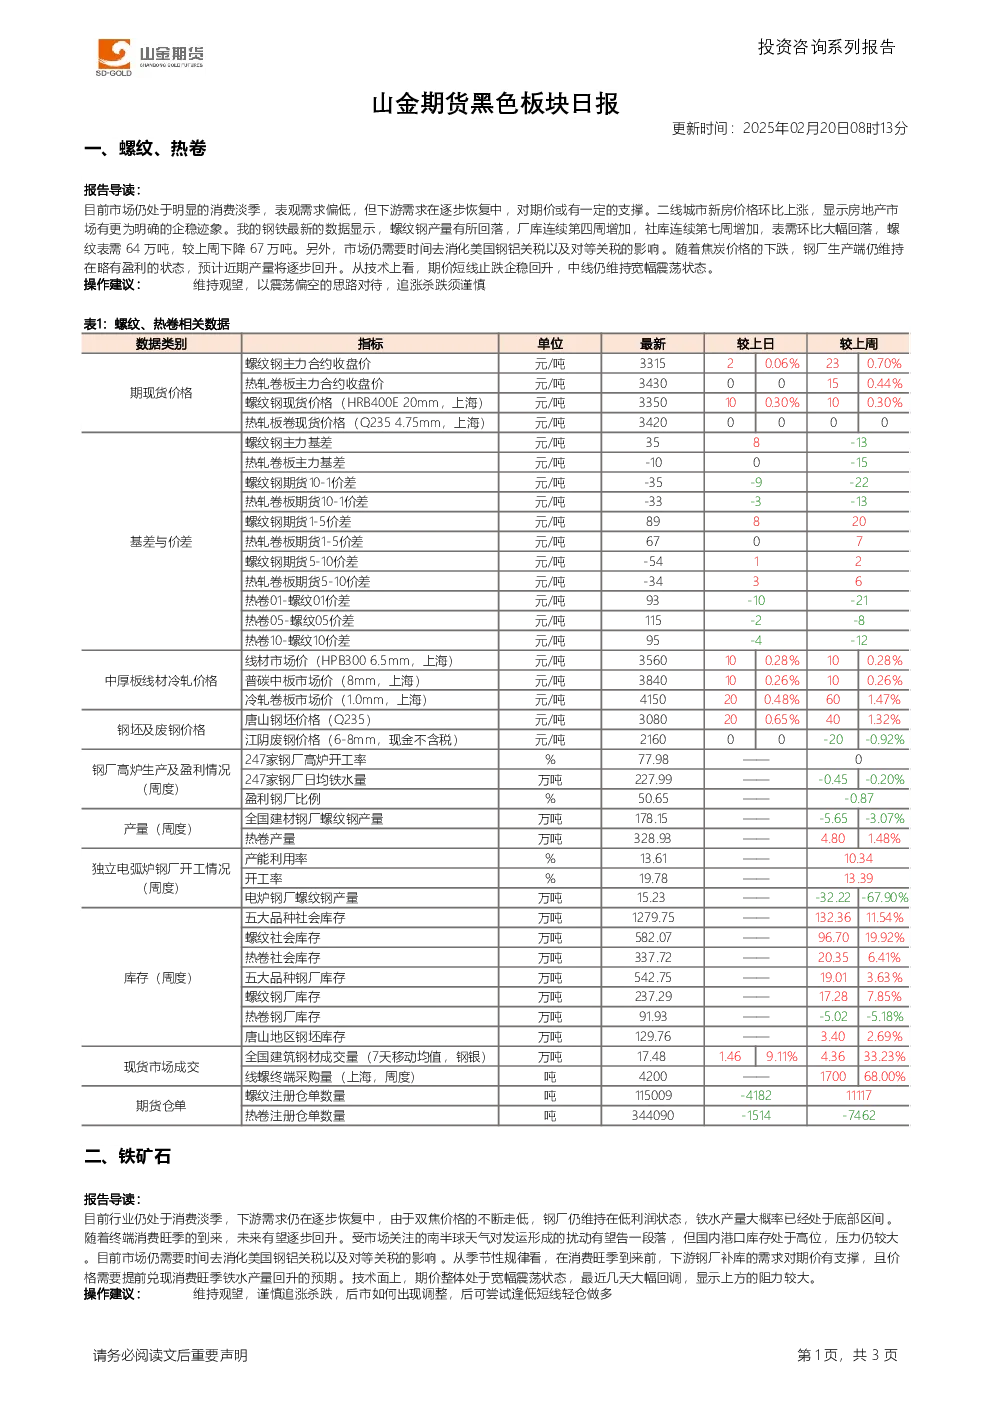
表1:关键数据
- 螺纹钢主力合约收盘价:3315元/吨,上涨0.06%。
- 热轧卷板主力合约收盘价:3430元/吨,上涨0.44%。
- 螺纹钢现货价格(HRB400E 20mm,上海):3350元/吨,上涨0.30%。
- 热轧板卷现货价格(Q235 4.75mm,上海):3420元/吨。
- 螺纹钢期货基差:358元/吨,下跌13元。
- 螺纹钢期货1-5价差:898元/吨。
- 螺纹钢期货5-10价差:-541元/吨。
- 热卷01-螺纹01价差:93元/吨,下跌10元。
- 钢厂高炉开工率:77.98%。
- 螺纹钢社会库存:582.07万吨,增加19.92%。
- 热卷社会库存:337.72万吨,增加6.41%。
二、铁矿石
- 行业处于消费淡季,下游需求逐步恢复,铁水产量大概率处于底部区间。
- 南半球天气扰动发运影响将结束,但国内港口库存高位,压力较大。
- 市场需消化美国钢铝关税及对等关税影响。
- 季节性规律显示,钢厂补库需求对期价有支撑,价格需提前兑现消费旺季预期。
- 技术上,期价整体宽幅震荡,近期大幅回调显示上方阻力较大。
- 操作建议:维持观望,谨慎追涨杀跌,后市调整可尝试逢低短线轻仓做多。
表2:关键数据
- 麦克粉(青岛港):80000元/湿吨,上涨8.01%。
- 金布巴粉60.5%(青岛港):77210元/湿吨,上涨0.13%。
- DCE铁矿石主力合约结算价:820.52元/干吨,上涨0.31%。
- 普氏62%指数:107.61美元/干吨,上涨1.18%。
- 港口库存合计:15392.53万吨,增加0.16%。
- 样本钢厂日均铁水产量:237.5万吨,上升0.97万吨。
- 日本三井物产收购西澳大利亚州Rhodes Ridge铁矿石项目40%权益,预计2030年投产。
产业资讯
- 242家钢厂高炉开工率:86.29%,环比上升0.45%。
- 样本钢厂日均铁水产量:237.5万吨,环比上升0.97万吨。