核心观点与关键数据
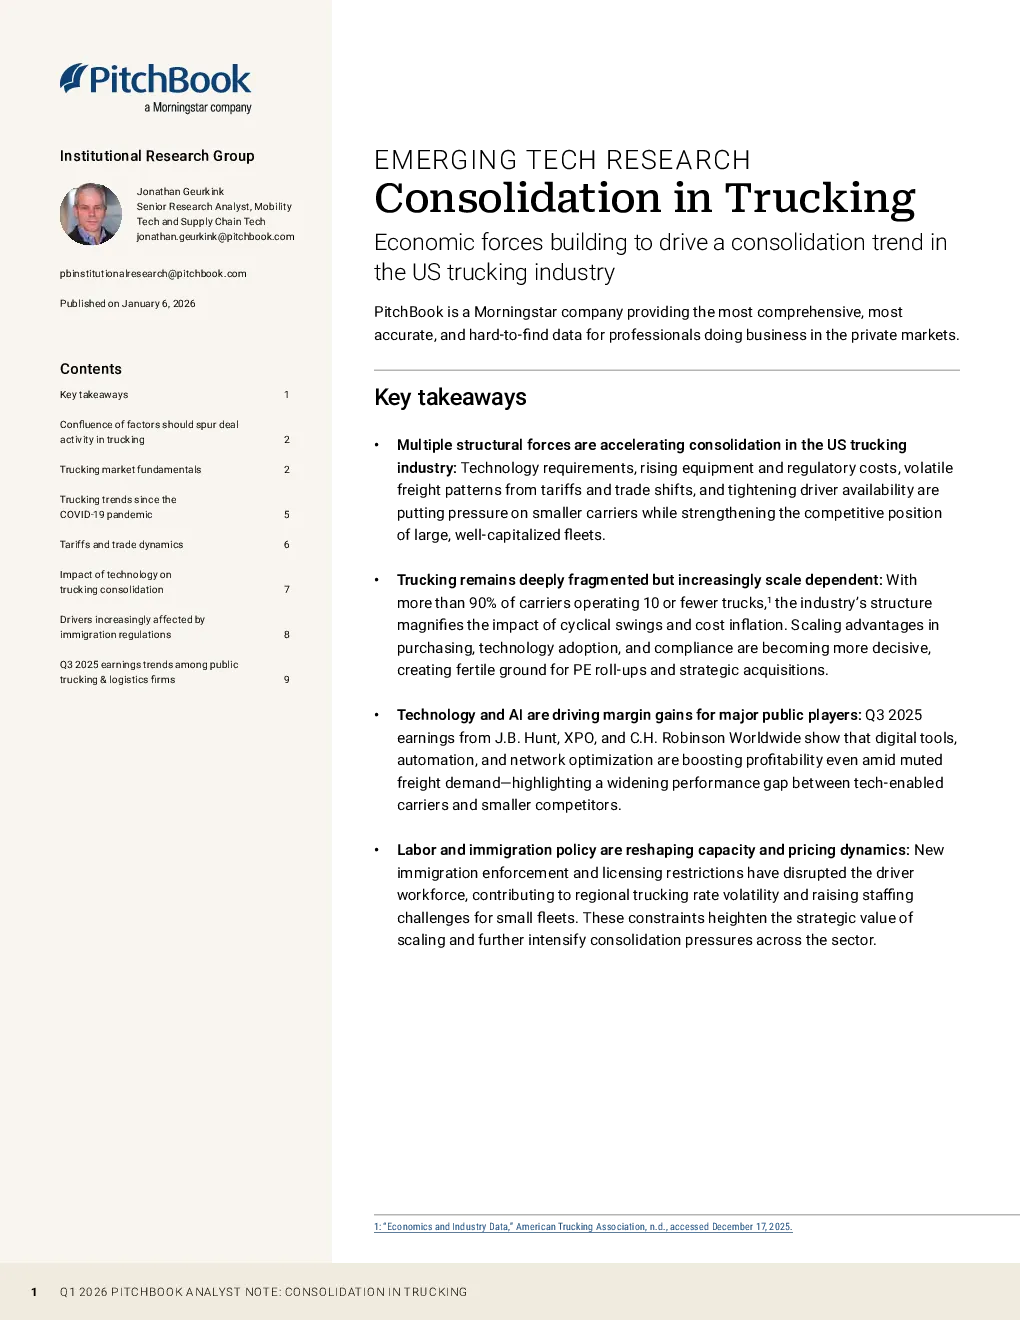
- 行业整合趋势:美国卡车运输行业正因技术要求、设备与监管成本上升、关税和贸易变化带来的波动性货运模式以及司机可用性收紧等多重结构性因素加速整合。尽管全球私募股权在卡车运输领域的交易活动近年来相对平稳,但预计这些因素将推动行业整合,增加对资金和资源有限的中小型企业的压力。
- 市场基本面:美国卡车运输市场以结构性分散、周期性需求模式和宏观经济条件敏感性为特征。超过90%的美国卡车运输公司运营10辆或更少的卡车,导致竞争格局高度分散,小型运营商的定价权有限,而少数全国性运营商则集中了定价权。成本结构进一步塑造了投资表现,燃料价格、劳动力可用性、保险成本和设备定价是主要投入因素,每个因素都有显著的变异性,且许多承运商在短期内难以将成本转嫁给客户。司机可用性尤其成为一种结构性制约,往往比更广泛的商业周期更直接影响利用率和工资增长。
- COVID-19后趋势:自COVID-19大流行以来,美国卡车运输的定价动态由货运需求和产能的极端繁荣-萧条周期驱动。2020年和2021年,刺激措施推动的消费支出、紧密的供应链以及严重的司机和设备短缺创造了有史以来最强的价格率环境之一。2022年中期,随着消费支出从商品转向服务,库存水平正常化,以及新承运商的涌入导致产能过剩,市场急剧逆转。与峰值相比,现货运费下降了30%至40%,合同运费重新设定向下,许多小型承运商在运营成本上升和每英里收入下降的压力下退出。到2023年和2024年,市场陷入了一个由货运量疲软、运费停滞和区域运费波动性加剧组成的长期低谷。
- 关税与贸易动态:新的美国关税——特别是针对进口汽车、工业产品和关键制造投入品的关税——已经改变了货运模式,从而直接影响卡车运输需求和承运商的经济状况。对主要贸易伙伴商品征收更高的关税通过某些美国港口减少了进口量,从而缓和了对拖车和港口到仓库卡车运输的需求,同时增加了货运流的波动性。与此同时,对美国的报复性关税扰乱了某些行业的出口,例如汽车和电子产品。再本土化和近本土化趋势——尤其是墨西哥制造业投资的增加——正在推动跨境货运需求,提升美国南部中央走廊和德克萨斯州拉雷多作为主要卡车运输枢纽的重要性。处于这些地区的承运商看到了更强的结构性需求,而与西海岸亚洲进口中心相关的运营商则面临更波动的货运量,因为托运商正在跨越墨西哥和加拿大重新分配供应链。
- 技术的影响:技术正在通过提高效率、可视性和资产利用率来重塑卡车运输行业,最终改变竞争动态。数字货运平台、实时远程信息处理、预测性维护和高级路由算法使承运商能够对其网络进行前所未有的控制。这些工具减少了空驶里程,提高了司机生产率,并加深了与托运商供应链的整合。这种技术差距正在直接加速整合。大型承运商和技术导向的物流提供商更有能力利用数据分析、自动化和综合运输管理系统来降低每英里的成本,并提供更具弹性的产能。小型承运商,运营利润率较薄,依赖手动流程,往往难以证明所需的资本支出,以采用这些技术。同时,技术使可扩展的商业模式成为可能,这些模式自然有利于整合。全国性承运商可以更无缝地整合新收购的车队,使用统一的数据系统来优化路线、协调定价,并监控数千个资产的表现。私募股权买家也被数字工具创造的合并潜力所吸引,这些工具使多车队整合更快、更简单。
- 司机受移民法规的影响:司机在卡车运输的经济中发挥着核心作用,他们的可用性显着影响着整合趋势。劳动力是承运商最大的成本组成部分——通常是运营成本的35%至45%——持续的司机短缺历来一直限制产能并提高运营成本。大型承运商在招聘、培训和留住方面往往具有结构性优势,包括更强的品牌认知度、更好的福利、专门的航线和更可预测的回家时间。随着监管、安全和保险要求变得更加严格,对司机的招聘、培训和留住变得更加困难。新的美国移民规则和不断发展的联邦执法给司机可用性增加了另一层压力。移民工人——尤其是来自拉丁美洲和东南亚的工人——代表了进入长途卡车运输劳动力队伍的新增人员的越来越大的份额,帮助抵消了退休老司机的流失。更严格的签证规则、更高的文件要求以及更严格的执法可以压缩这一管道,减少潜在的司机数量,并加强产能限制。
- 2025年第三季度收益趋势:2025年第三季度,大多数公司的收入普遍持平或下降,但有几家公司因与技术投资相关的成本削减和生产率提高而实现了主要的利润率改善。拥有多元化运营和成本管理重点的大型承运商,如J.B. Hunt,提供了相对有弹性的收益,即使在货运需求疲软的情况下,利润率也保持得更好。LTL专家,如Old Dominion Freight Line,面临销量下降,但保持了定价纪律和强大的服务指标,结果导致适度的利润率压缩。规模较小但重要的参与者,如Werner Enterprises,看到了混合结果,收入增长被利润率压力和某些部门的运营亏损所抵消,这说明了不同类型承运商之间复苏的不均衡。XPO的结果在疲软的货运市场背景下优于预期,调整后的每股收益和EBITDA超过了共识预期。该公司管理层强调继续关注运营改进、人工智能驱动的生产力和收益增长,将XPO定位为行业整合的潜在受益者。
研究结论
美国卡车运输行业正面临多重因素的挑战,这些因素正在推动行业整合。技术进步、不断变化的贸易动态、不断上涨的成本以及司机可用性的限制正在重塑竞争格局,使大型、资本雄厚且技术先进的承运商处于更有利的位置。这些趋势预计将导致交易活动增加,因为资源有限的小型承运商被更大、更整合的实体收购。随着行业整合的加速,承运商需要适应这些变化,投资于技术、运营效率和劳动力管理,以保持竞争力。