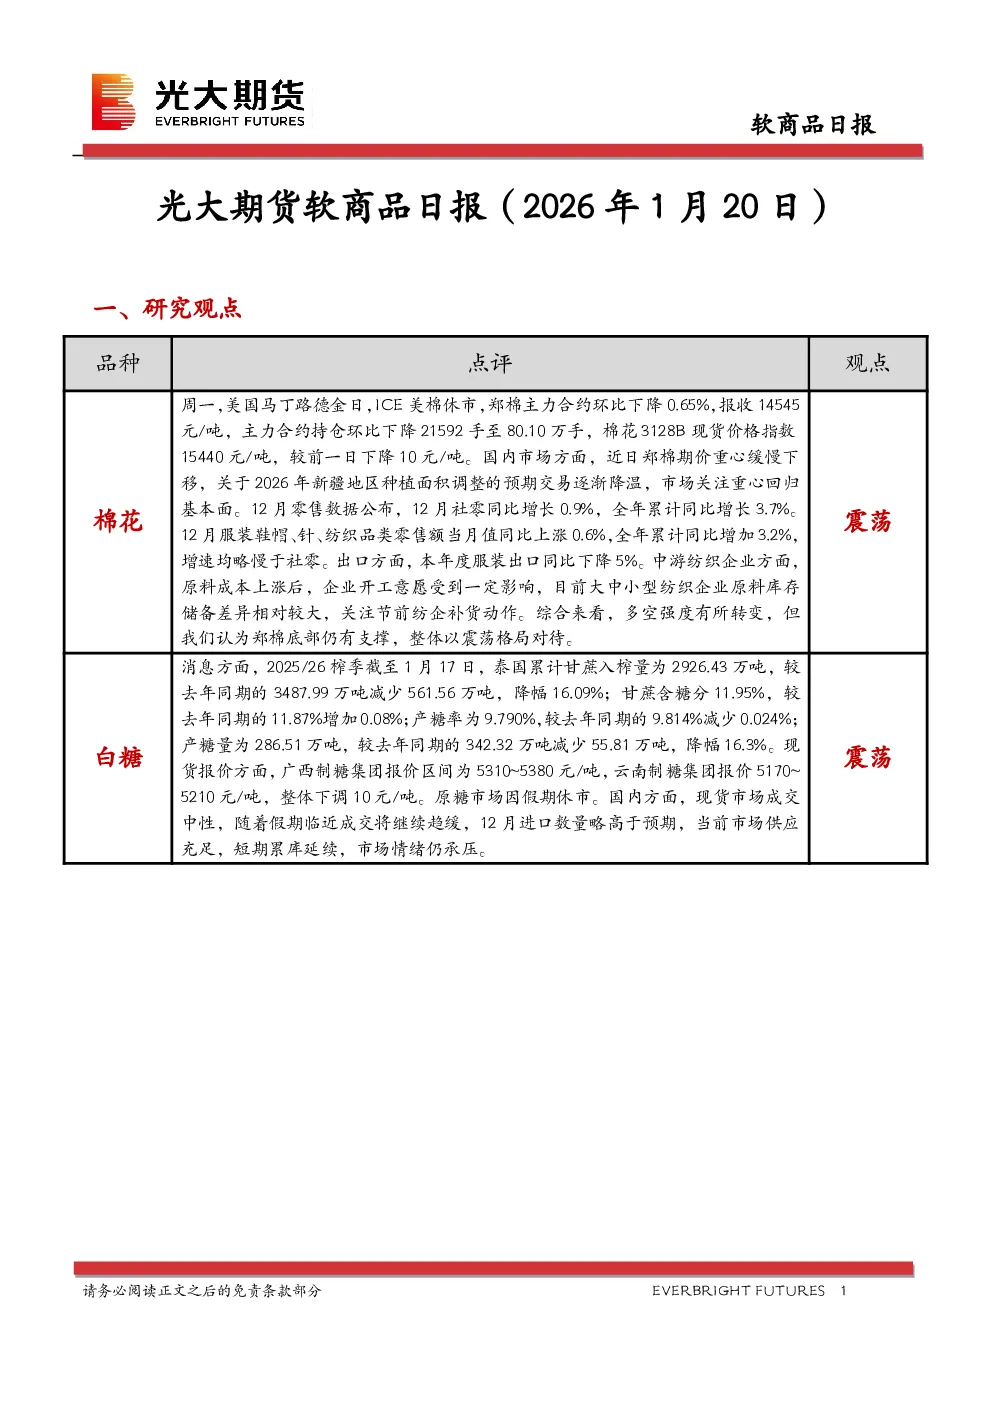
一、研究观点
- 棉花:ICE美棉休市,郑棉主力合约下降0.65%报14545元/吨,持仓下降21592手至80.10万手。市场关注重心回归基本面,新疆种植面积调整预期交易降温。12月社零同比增长0.9%,服装鞋帽零售额增长0.6%,全年累计同比增加3.2%。本年度服装出口下降5%。纺企开工受原料成本影响,原料库存储备差异大,关注节前补货动作。郑棉底部仍有支撑,整体以震荡格局对待。
- 白糖:2025/26榨季泰国累计甘蔗入榨量减少16.09%,产糖量减少16.3%至286.51万吨。现货报价下调10元/吨,市场供应充足,短期累库延续,情绪承压。
二、日度数据监测
- 棉花:3-5价差环比缩小10元,主力基差下降6元至1335元/吨。新疆现货价15583元/吨,全国现货价15880元/吨。
- 白糖:3-5价差环比缩小4元,主力基差上升4元至126元/吨。南宁现货价5350元/吨,柳州现货价5370元/吨。
三、市场信息
- 棉花仓单减少8张至9658张,有效预报1116张。国内到厂价新疆15583元/吨。纱线负荷下降,库存持平。
- 白糖仓单持平至14126张,有效预报363张。
四、图表分析
- 棉花:主力合约收盘价、基差、3-5价差、仓单及有效预报等图表显示震荡趋势。
- 白糖:主力合约收盘价、基差、3-5价差、仓单及有效预报等图表显示供应充足,短期累库。
五、研究结论
- 棉花:多空强度转变,底部支撑存在,短期震荡为主。
- 白糖:市场供应充足,短期累库压力下情绪承压,震荡格局延续。