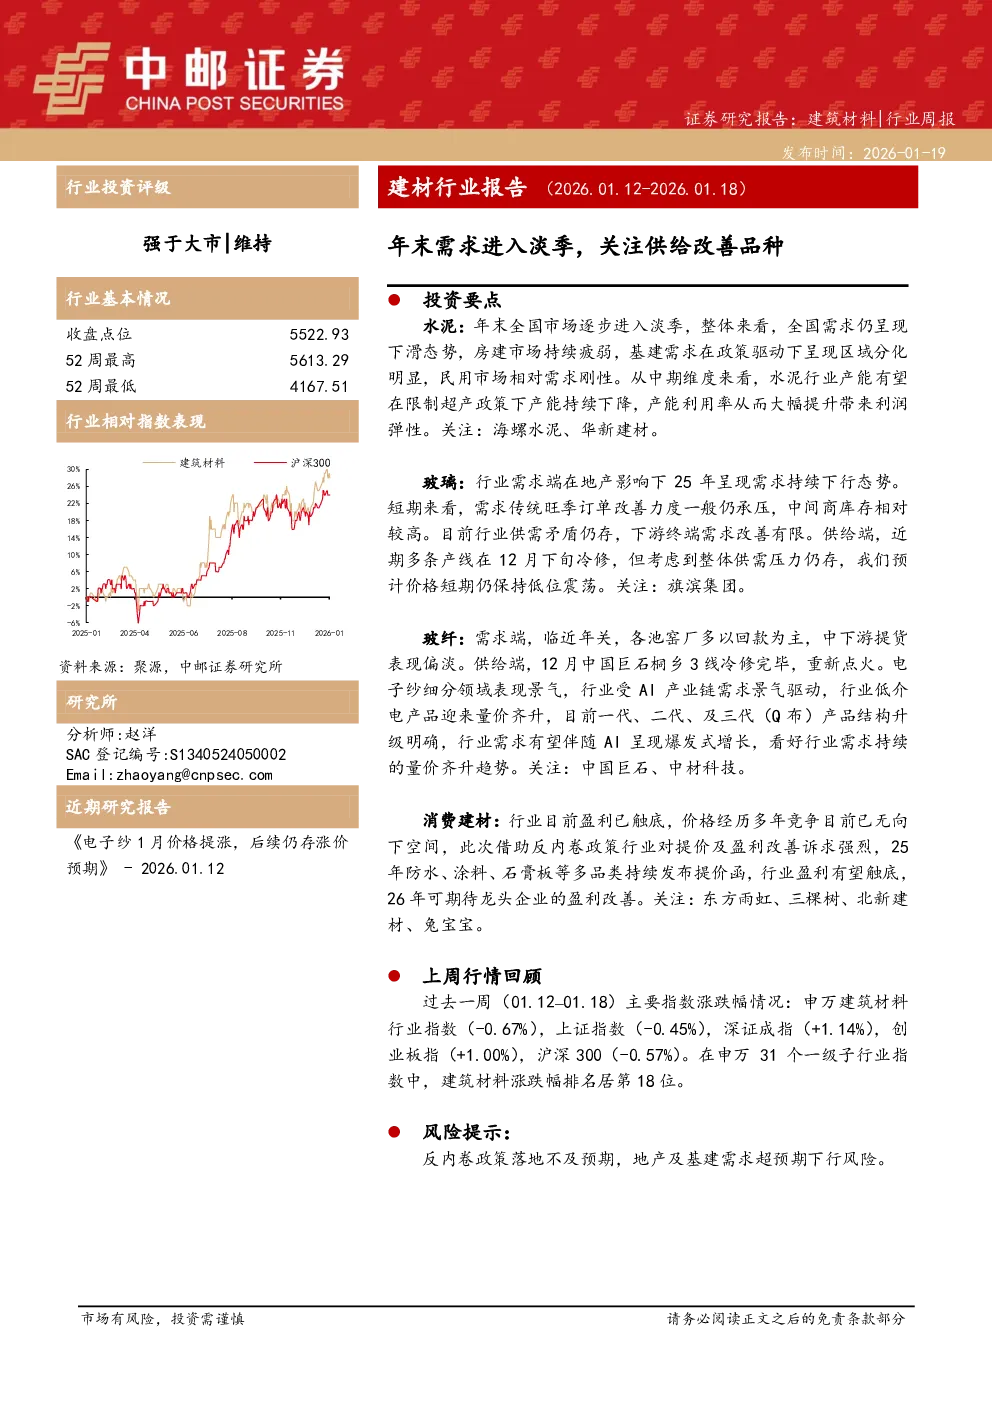
建材行业报告(2026.01.12-2026.01.18)
投资要点
- 水泥:年末全国市场进入淡季,需求下滑,房建市场疲弱,基建需求区域分化,民用市场需求刚性。中期看,产能限制下产能下降,利用率提升带来利润弹性。关注:海螺水泥、华新建材。
- 玻璃:需求端受地产影响持续下行,短期旺季订单改善有限,库存较高。供给端近期冷修,但供需压力仍存,价格短期低位震荡。关注:旗滨集团。
- 玻纤:需求端临近年关提货偏淡,供给端中国巨石桐乡3线冷修完毕。电子纱细分领域景气,受AI产业链驱动,低介电产品量价齐升,行业需求随AI爆发式增长。关注:中国巨石、中材科技。
- 其他建材:防水、涂料、石膏板等多品类提价,行业盈利有望触底改善。26年可期待龙头企业盈利改善。关注:东方雨虹、三棵树、北新建材、兔宝宝。
上周行情回顾
申万建筑材料行业指数(-0.67%),在申万31个一级子行业指数中排名第18位。
风险提示
反内卷政策落地不及预期,地产及基建需求超预期下行风险。
重点公告
- 海南发展:预计2025年度净利润-5.65亿至-4.4亿元。
- 金晶科技:预计2025年度净利润-5.6亿元左右。
- 金隅冀东:预计2025年度净利润1.8-2.6亿元。
详细分析
1. 水泥
- 需求:年末全国进入淡季,需求下滑,房建市场疲弱,基建需求区域分化,民用市场刚性,资金制约需求释放。
- 供给:未来两周降温及春节返乡将导致需求减弱,价格以弱稳运行为主。25年11月水泥产量1.54亿吨,同比下滑8.2%。
2. 玻璃
- 需求:传统旺季订单改善有限,中间商库存较高。
- 供给:近期多条产线冷修,但供需压力仍存,价格短期低位震荡。
3. 玻纤
- 需求:临近年关提货偏淡。
- 供给:中国巨石桐乡3线冷修完毕。
- 行业趋势:电子纱细分领域景气,AI产业链驱动低介电产品量价齐升,一代、二代、三代(Q布)产品结构升级明确,需求随AI爆发式增长。
研究结论
- 水泥行业中期看产能下降将提升利润弹性。
- 玻璃行业短期价格低位震荡,供需矛盾仍存。
- 玻纤行业受AI驱动需求持续量价齐升。
- 其他建材行业盈利有望触底改善。