综述
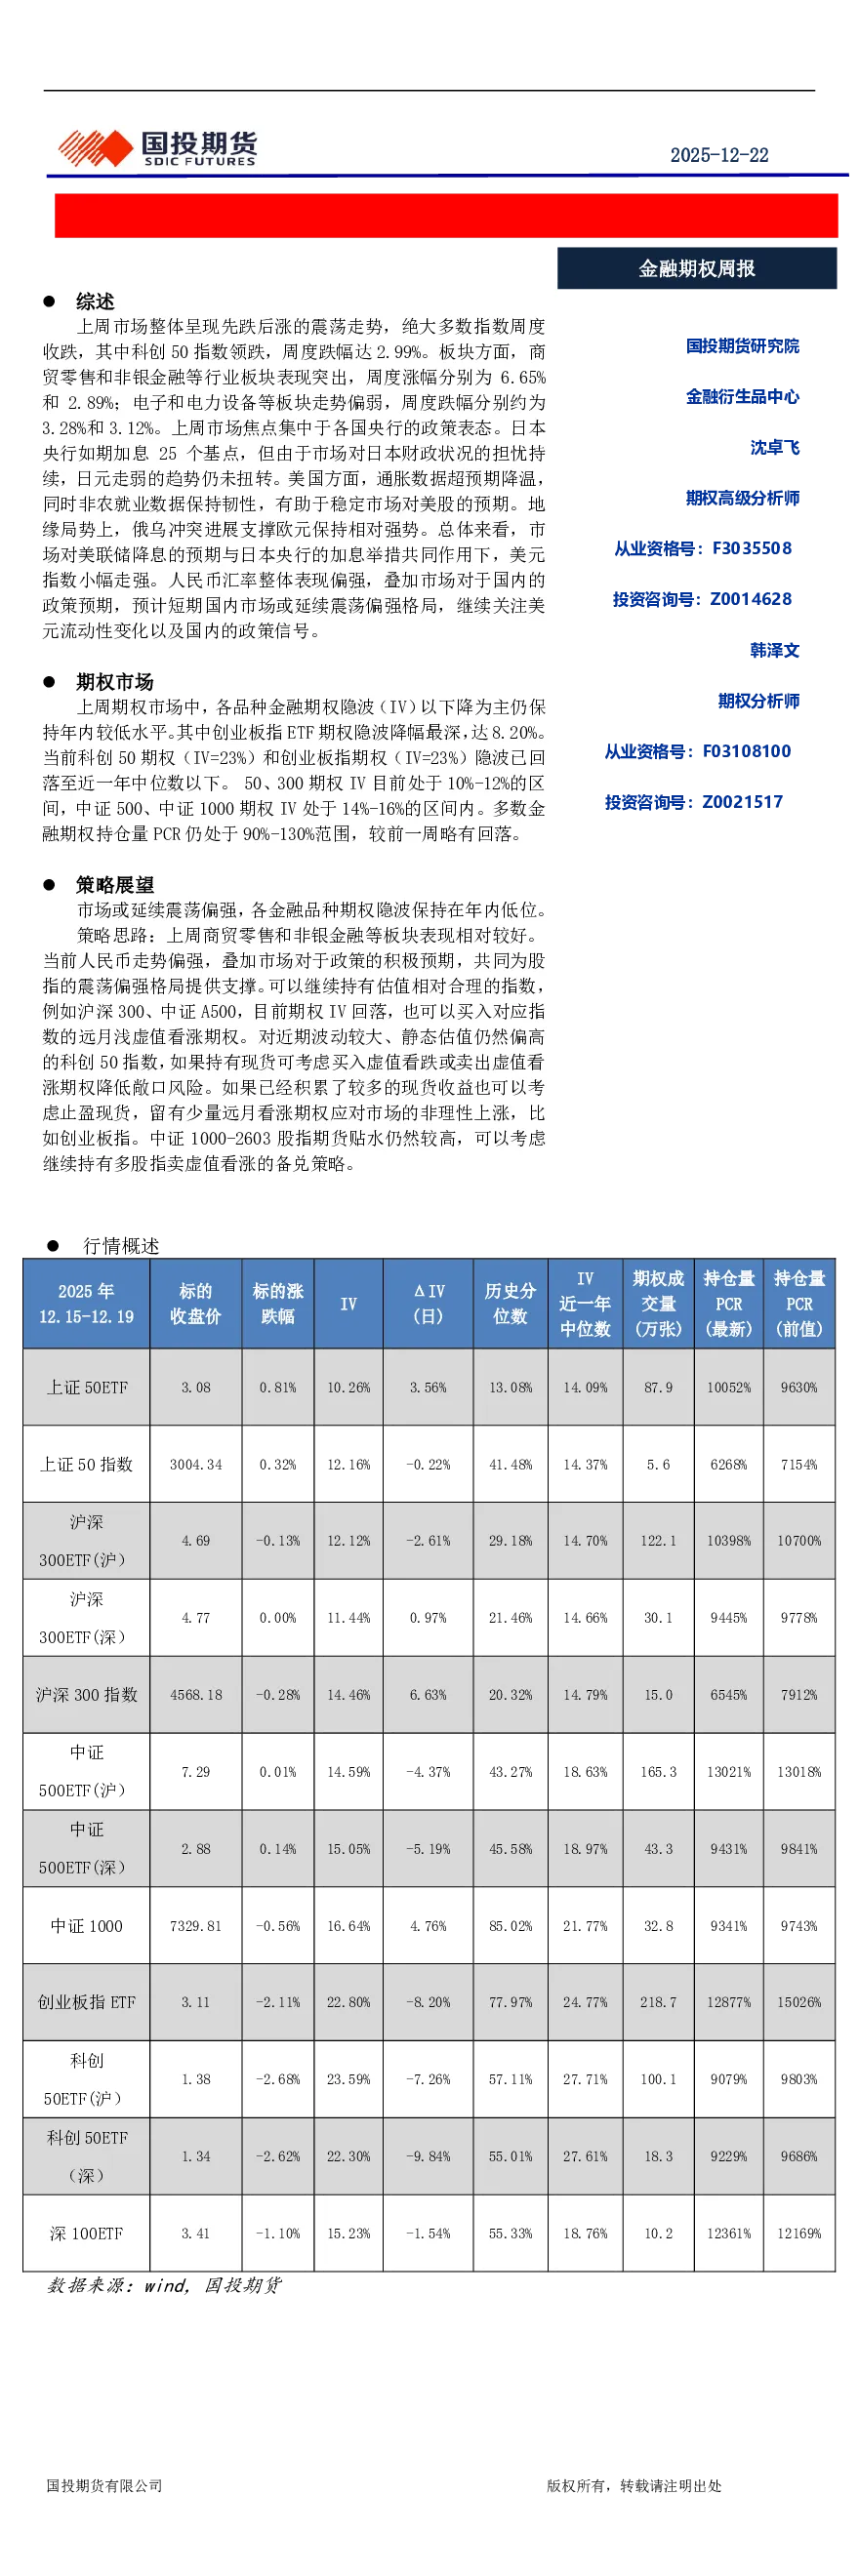
上周市场整体呈现先跌后涨的震荡走势,多数指数周度收跌,科创50指数领跌(跌幅2.99%)。板块方面,商贸零售(涨幅6.65%)和非银金融(涨幅2.89%)表现突出,电子(跌幅约3.28%)和电力设备(跌幅约3.12%)走势偏弱。市场焦点集中于各国央行政策,日本央行如期加息25个基点,但日元走弱趋势未改;美国通胀数据超预期降温,非农就业数据保持韧性,稳定美股预期。俄乌冲突支撑欧元相对强势。市场对美联储降息预期与日本央行加息共同作用,美元指数小幅走强。人民币汇率整体偏强,叠加国内政策预期,预计短期国内市场延续震荡偏强,关注美元流动性及国内政策信号。
期权市场
上周期权市场隐波(IV)以下降为主,仍保持年内较低水平。创业板指ETF期权隐波降幅最深(8.20%)。科创50期权(IV=23%)和创业板指期权(IV=23%)隐波已回落至近一年中位数以下。50、300期权IV处于10%-12%区间,中证500、中证1000期权IV处于14%-16%区间。多数金融期权持仓量PCR仍处于90%-130%范围,较前一周略有回落。
策略展望
市场或延续震荡偏强,各金融品种期权隐波保持在年内低位。
- 策略思路:商贸零售和非银金融表现较好,人民币偏强及政策预期支撑股指震荡偏强。可持有沪深300、中证A500等估值合理指数,买入对应指数远月浅虚值看涨期权。对科创50指数,若持有现货可考虑买入虚值看跌或卖出虚值看涨期权降低风险;若已积累现货收益,可止盈现货并留少量远月看涨期权应对非理性上涨(如创业板指)。中证1000-2603股指期货贴水较高,可继续持有多股指卖虚值看涨备兑策略。