一、研究观点
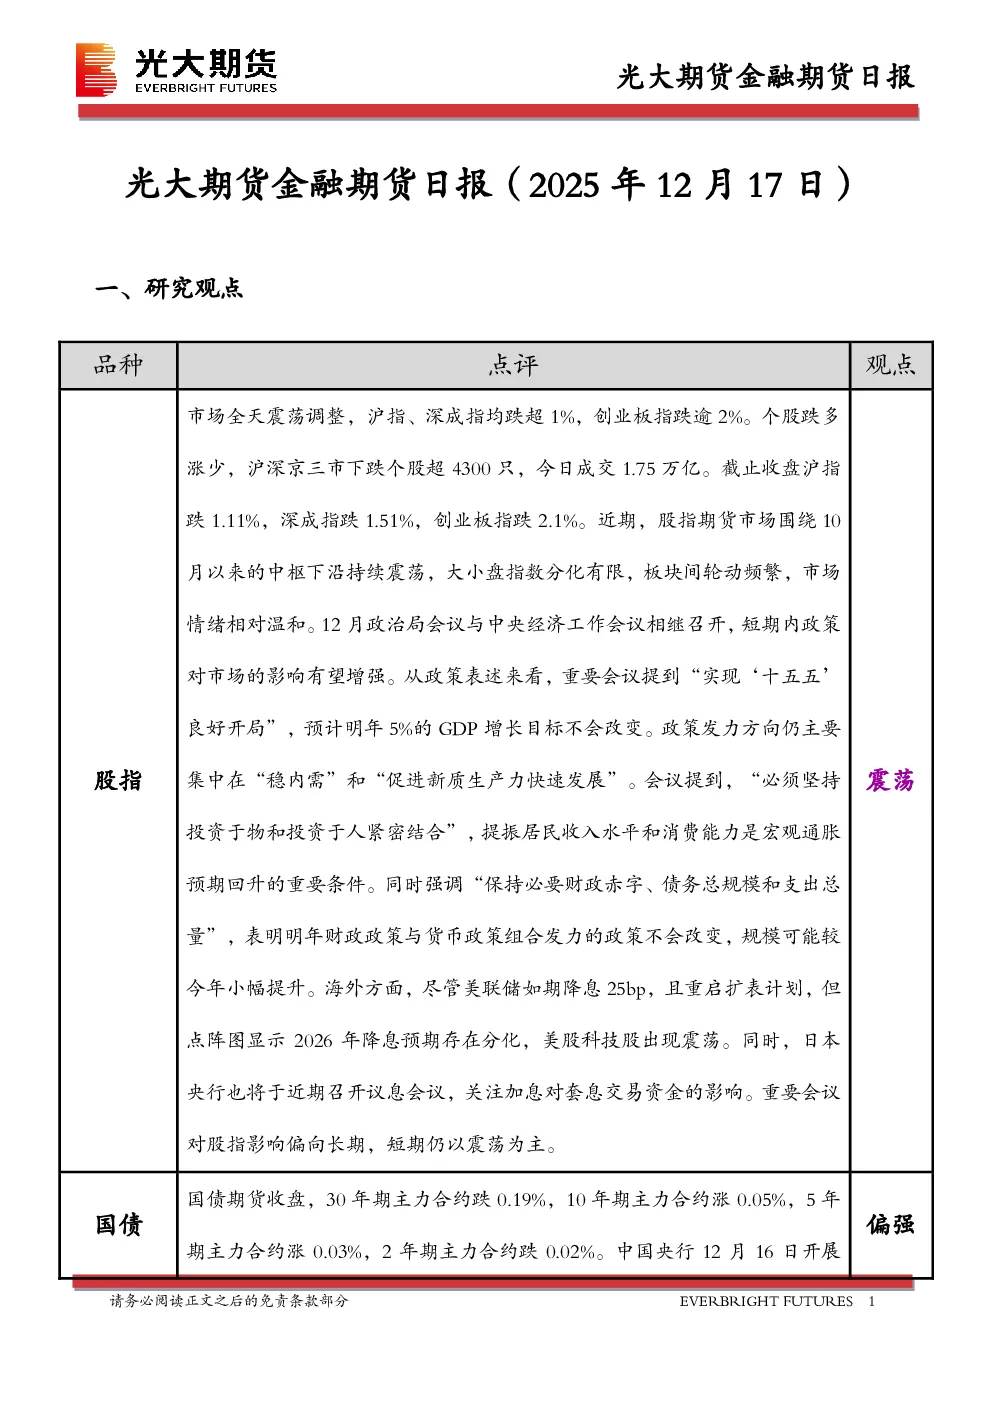
股指期货市场全天震荡调整,沪指、深成指、创业板指均跌超1%,个股跌多涨少,成交1.75万亿。市场围绕10月以来的中枢下沿持续震荡,大小盘指数分化有限,板块间轮动频繁,情绪温和。12月政治局会议与中央经济工作会议强调“实现‘十五五’良好开局”,预计明年GDP增长目标为5%,政策发力方向为“稳内需”和“促进新质生产力”。会议提及“投资于物和投资于人”结合,提振居民收入和消费能力,同时强调保持财政赤字和支出总量,表明明年财政与货币政策组合发力,规模可能小幅提升。海外方面,美联储如期降息25bp并重启扩表,但2026年降息预期分化,美股科技股震荡;日本央行将召开议息会议,关注加息对套息交易资金的影响。重要会议对股指影响偏向长期,短期仍以震荡为主。
二、国债期货
国债期货收盘,30年期主力合约跌0.19%,10年期主力合约涨0.05%,5年期主力合约涨0.03%,2年期主力合约跌0.02%。央行开展1353亿元7天期逆回购,中标利率1.4%,实现净投放180亿元。资金面合理充裕,DR001上行0.05BP至1.27%,DR007上行0.5BP至1.45%。中央经济工作会议定调明年继续实施适度宽松货币政策,灵活运用降准降息工具,但强调促进经济稳定增长和物价合理回升,预计2026年政策稳中偏松,降息操作偏谨慎。短期债市震荡格局难改。
三、市场消息
沪指低开低走跌超1%,全市场下跌个股超4300只,成交1.75万亿。零售、教育、数字货币、无人驾驶等板块涨幅居前,贵金属、可控核聚变、培育钻石、有色金属等板块跌幅居前。零售股逆势走强,永辉超市、安记食品等多股涨停;无人驾驶概念活跃,浙江世宝、北汽蓝谷等封板;数字货币概念股拉升,翠微股份、恒宝股份等涨停。光伏板块调整,中利集团跌停;可控核聚变概念下挫,国机重装跌停。
四、图表分析
(图表内容省略,主要展示股指期货、国债期货、汇率等品种的价格走势、基差、跨期价差、资金利率等数据)