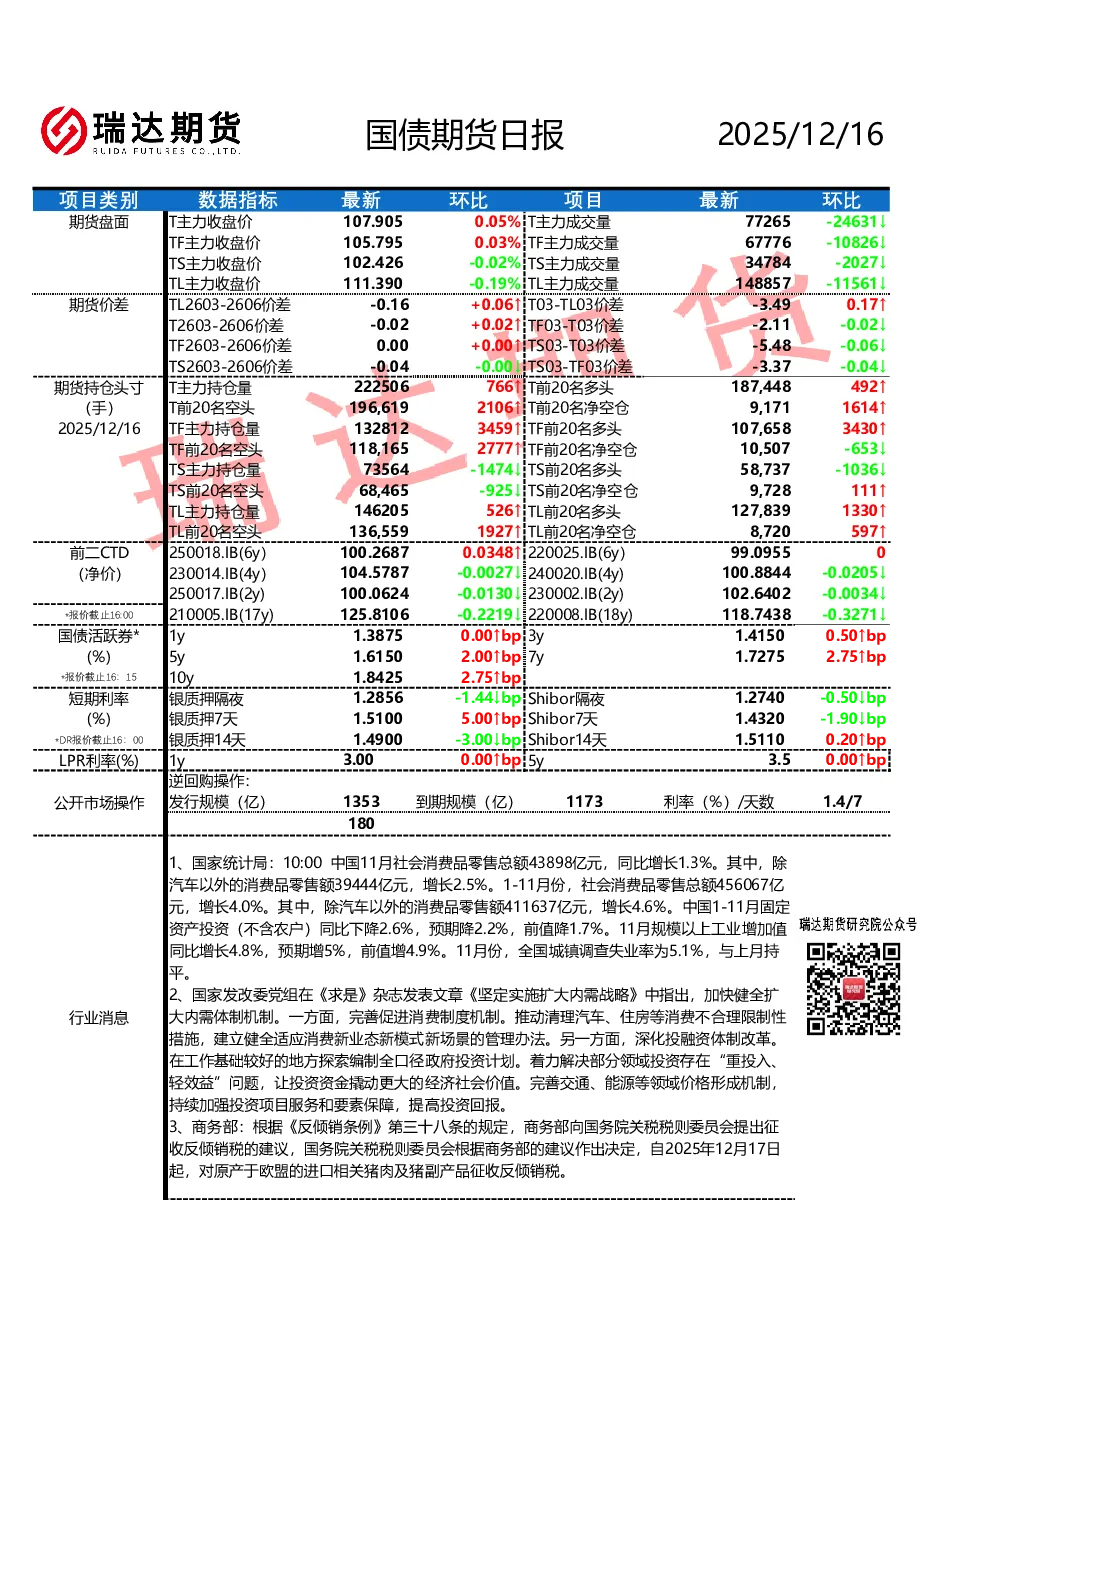
核心观点与关键数据
国债现券收益率多数下行,3-7年期下行0.25-0.80bp,10年期和30年期分别下行0.4bp至1.85%和2.28%。国债期货涨跌不一,TF和T主力合约分别上涨0.03%和0.05%,TS和TL主力合约分别下跌0.02%和0.19%。DR007加权利率维持1.45%附近震荡。
国内基本面方面,11月工业增加值、社会消费品零售总额边际放缓,固定资产投资持续负增长,失业率保持平稳。金融数据分化,社融增量超预期,信贷持续走弱,居民贷款拖累明显,企业中长期投资需求偏弱。M1、M2增速回落,M1-M2剪刀差走阔。CPI同比上涨0.7%,PPI同比降幅扩大。
消息面上,12月政治局会议强调实施积极的财政政策和宽松的货币政策,美联储如期降息25基点,但表示通胀仍处高位,未来利率路径将依据经济数据决策。
研究结论
11月外需小幅改善,经济内生动能仍待提振。12月中央经济工作会议与政治局会议定调积极,明年财政、货币政策将延续宽松基调,宽货币预期增强。但市场对降准降息落地节奏存分歧,短期内缺乏增量利多,修复动能偏弱,超长端利差走阔,曲线陡峭上行,短期内利率或延续调整行情。
重要事件提示
12/16 21:30 美国 11 月季调后非农就业人口及失业率
12/19 07:30 日本央行利率决议