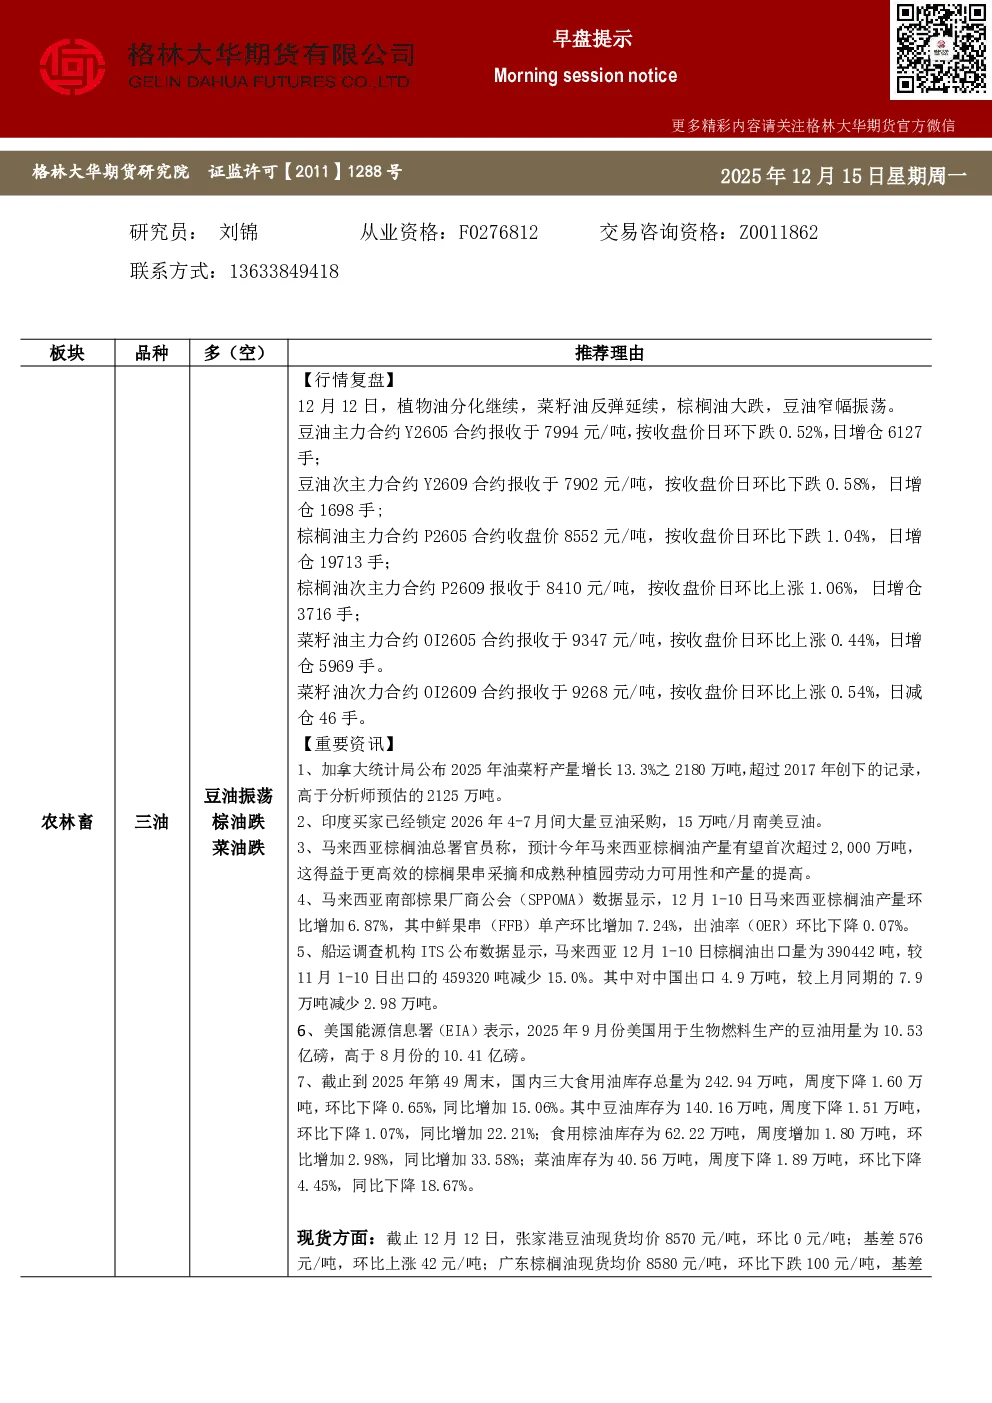
核心观点与关键数据
- 棕榈油与菜油价格:棕榈油价格环比下跌10元/吨至28元/吨,进口利润为-454.95元/吨;江苏地区四级菜油现货价格环比上涨210元/吨至9890元/吨,基差环比上涨54元/吨至291元/吨。
- 油粕比:主力豆油和豆粕合约油粕比截至12月12日为2.89。
- 美国农业部报告:10月美国大豆压榨量2.37亿蒲式耳,高于预期;2025/26年度美国大豆期末库存及南美大豆产量预测维持不变;美国农民对特朗普120亿美元农业援助计划表示欢迎,但认为不足以弥补产业亏损。
- 国内大豆及粕库存:截至12月12日,国内进口大豆库存780.4万吨(较上周减少20.8万吨),豆粕库存113.0万吨(较上周减少9.0万吨,环比下降7.33%),油菜籽库存6.5万吨(持平),进口压榨菜粕库存0.0万吨(持平)。
- 大豆拍卖:12月11日进口大豆竞价销售39.70万吨,成交率77.5%,成交均价3935.3元/吨。
- 现货价格:豆粕现货报价3142元/吨(环比上涨4元/吨),基差报价3142元/吨(环比上涨24元/吨);菜粕现货报价2420元/吨(环比上涨10元/吨),基差2466元/吨(环比上涨5元/吨)。
- 榨利与到港成本:美豆1月盘面榨利-510元/吨(现货榨利-170元/吨);巴西2月盘面榨利-174元/吨(现货榨利167元/吨)。美湾1月船期到港成本张家港4037元/吨,巴西2月船期3736元/吨;美湾1月船期CNF报价497美元/吨,巴西2月船期459美元/吨;加拿大1月船期CNF报价521美元/吨;1月船期油菜籽广州港到港成本4453元/吨(环比上涨49元/吨)。
市场逻辑
- 外盘:巴西大豆出口挤压美豆份额,美豆承压下跌;油厂一口价随盘上调10-30元/吨,近月基差持稳,海关政策收紧导致大豆入关流程延长,对供应形成扰动。
- 现货:澳菜籽12月中下旬开始压榨,国内进口颗粒粕库存回升,水产淡季导致菜粕承压。本轮反弹由突发消息驱动,但现货蛋白粕供应充足,反弹力度有限,整体以弱势反弹为主。
交易策略
- 单边:豆粕和菜粕短多长空,等待反弹后的新卖点。M2605合约压力位2858/支撑位2700;M2607合约压力位2840/支撑位2700;RM2605合约压力位2444/支撑位2270;RM2607合约压力位2429/支撑位2260。
- 套利:暂无。
重要事项
- 本报告信息源于公开资料,格林大华期货研究院对准确性及完备性不作保证,观点结论仅供参考,不构成买卖建议,投资者据此决策自行承担风险。