观点与策略:
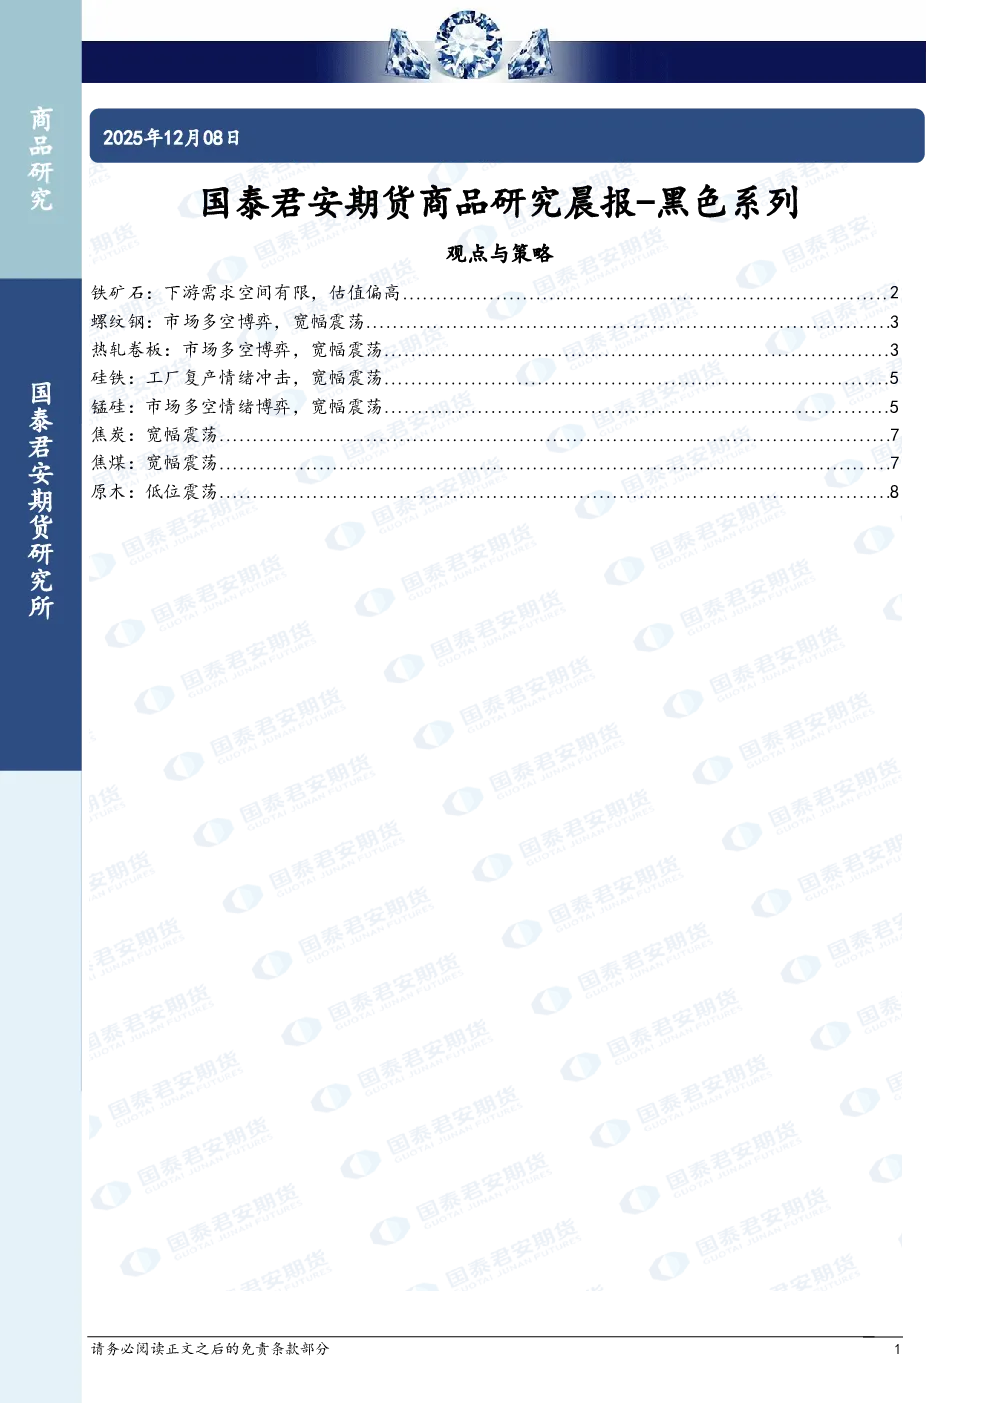
- 铁矿石:下游需求空间有限,估值偏高,趋势强度为0。
- 螺纹钢:市场多空博弈,宽幅震荡,趋势强度为0。
- 热轧卷板:市场多空博弈,宽幅震荡,趋势强度为0。
- 硅铁:工厂复产情绪冲击,宽幅震荡,趋势强度为0。
- 锰硅:市场多空情绪博弈,宽幅震荡,趋势强度为0。
- 焦炭:宽幅震荡,趋势强度为0。
- 焦煤:宽幅震荡,趋势强度为0。
- 原木:低位震荡,趋势强度为0。
基本面跟踪与数据:
- 铁矿石:11月PMI为49.2%,景气水平有所改善。
- 螺纹钢与热轧卷板:
- 12月4日钢联数据:螺纹钢产量减少27.67万吨,库存减少16.77万吨,表需减少10.96万吨;热卷产量减少0.55万吨,库存减少4.7万吨,表需减少5.36万吨。
- 11月中旬社会库存871万吨,环比减少22万吨,下降2.5%。
- 2025年10月粗钢产量7200万吨,同比下降12.1%;钢材产量11864万吨,同比下降0.9%。
- 2025年10月进口钢材50.3万吨,环比减少4.5万吨,降幅8.2%。
- 硅铁与锰硅:
- 12月5日硅铁72#价格陕西5050-5100元/吨,宁夏5150-5250元/吨(+50),青海5100-5200元/吨(+50)。
- 硅铁FOB价格72#1020-1040美元/吨(-10),75#1090-1120美元/吨(-20~-10)。
- 河钢12月硅铁询盘价5600元/吨,较11月跌80元/吨。
- 12月5日锰矿库存总量446.64万吨,环比增加8.36万吨。
- 焦炭与焦煤:11月PMI为49.2%,景气水平有所改善。
- 原木:11月PMI为49.2%,景气水平有所改善。
研究结论:
- 铁矿石:下游需求有限,估值偏高,维持中性观点。
- 螺纹钢与热轧卷板:市场多空博弈,宽幅震荡,维持中性观点。
- 硅铁与锰硅:工厂复产情绪冲击,市场多空博弈,宽幅震荡,维持中性观点。
- 焦炭与焦煤:宽幅震荡,维持中性观点。
- 原木:低位震荡,维持中性观点。