一、管理层再换帅,本轮品牌+渠道双改革
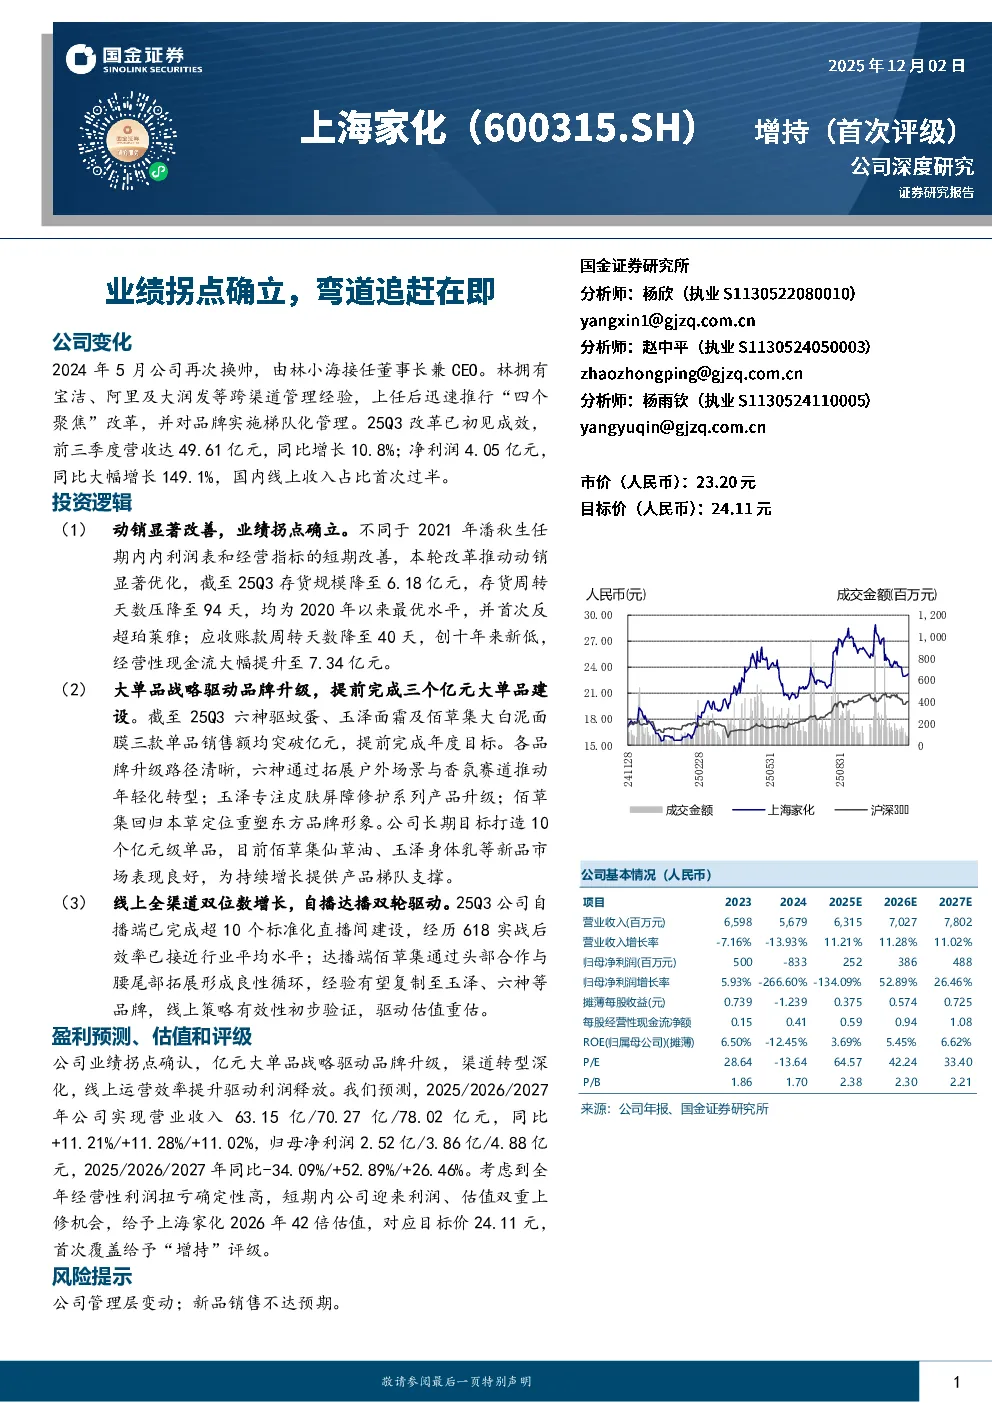
- 管理层变动:2024年5月,林小海接任董事长兼CEO,带来宝洁、阿里等跨渠道管理经验,推行“四个聚焦”改革,并对品牌实施梯队化管理。
- 改革成效:25Q3营收同比增长10.8%,净利润同比增长149.1%,国内线上收入占比首次过半。
- 平安控股地位稳定:中国平安持股51.31%,董事会中四位关联董事均来自平安系。
- 林小海背景:更契合公司品牌与渠道双向改革需求,推动组织、品牌、渠道三端系统性改革。
二、动销持续改善,拐点已到来
- 经营效率提升:与潘秋生任期短期改善不同,本轮改革推动动销显著优化。
- 库存清理完成:24Q4大幅清理库存,25Q2存货降至5.77亿元,为2015年以来最低,毛利率回升。
- 动销指标改善:25Q1、25Q2存货周转天数持续环比下降至88天,首次低于2015年水平,并反超珀莱雅。
- 应收账款改善:25Q3应收账款周转天数降至40天,创十年来新低。
- 经营性现金流改善:25年前三季度达7.34亿元。
- 海外业务收缩:汤美星2024年计提商誉减值6.1亿元,2025年上半年收入同比-1.64%,占比下降。
- 毛利率提升:25年上半年毛利率提升至63.37%,短期与长期结构性优化共同作用。
三、亿元单品布局初具成效,线上渠道再发展
- 行业格局演变:珀莱雅凭借大单品策略反超,上美股份借助渠道精细化运营占据地位。
- 珀莱雅成功经验:持续迭代明星产品构建品牌壁垒,借助线上渠道快速扩大优势。
- 公司问题:缺乏大单品驱动策略,线上进展缓慢,依赖超头主播带货,投入效率低。
- 品牌战略:聚焦大单品打造,穿越流量周期。
- 六神:专业驱蚊+年轻化,驱蚊蛋系列GMV突破亿元。
- 玉泽:专注皮肤屏障修护,核心单品完成升级,拓展身体护理品类。
- 佰草集:回归本草定位,大白泥面膜GMV达2亿元,仙草油新品上市表现良好。
- 创新品类:高夫聚焦青少年控油祛痘市场,启初深耕婴幼儿肌肤修复领域。
- 渠道策略:线上多元增长,线下渠道再优化。
- 线上:自播达播双轮驱动,自播效率接近行业平均水平,达播端形成良性循环。
- 线下:收缩低效渠道,积极探索新渠道,存货规模降至6.18亿元。
四、盈利预测、估值和评级
- 预测:2025/2026/2027年公司实现营业收入63.15亿/70.27亿/78.02亿元,同比+11.21%/+11.28%/+11.02%,归母净利润2.52亿/3.86亿/4.88亿元,2025/2026/2027年同比-34.09%/+52.89%/+26.46%。
- 估值:给予上海家化2026年42倍估值,对应目标价24.11元。
- 评级:首次覆盖给予“增持”评级。
五、风险提示