一、研究观点
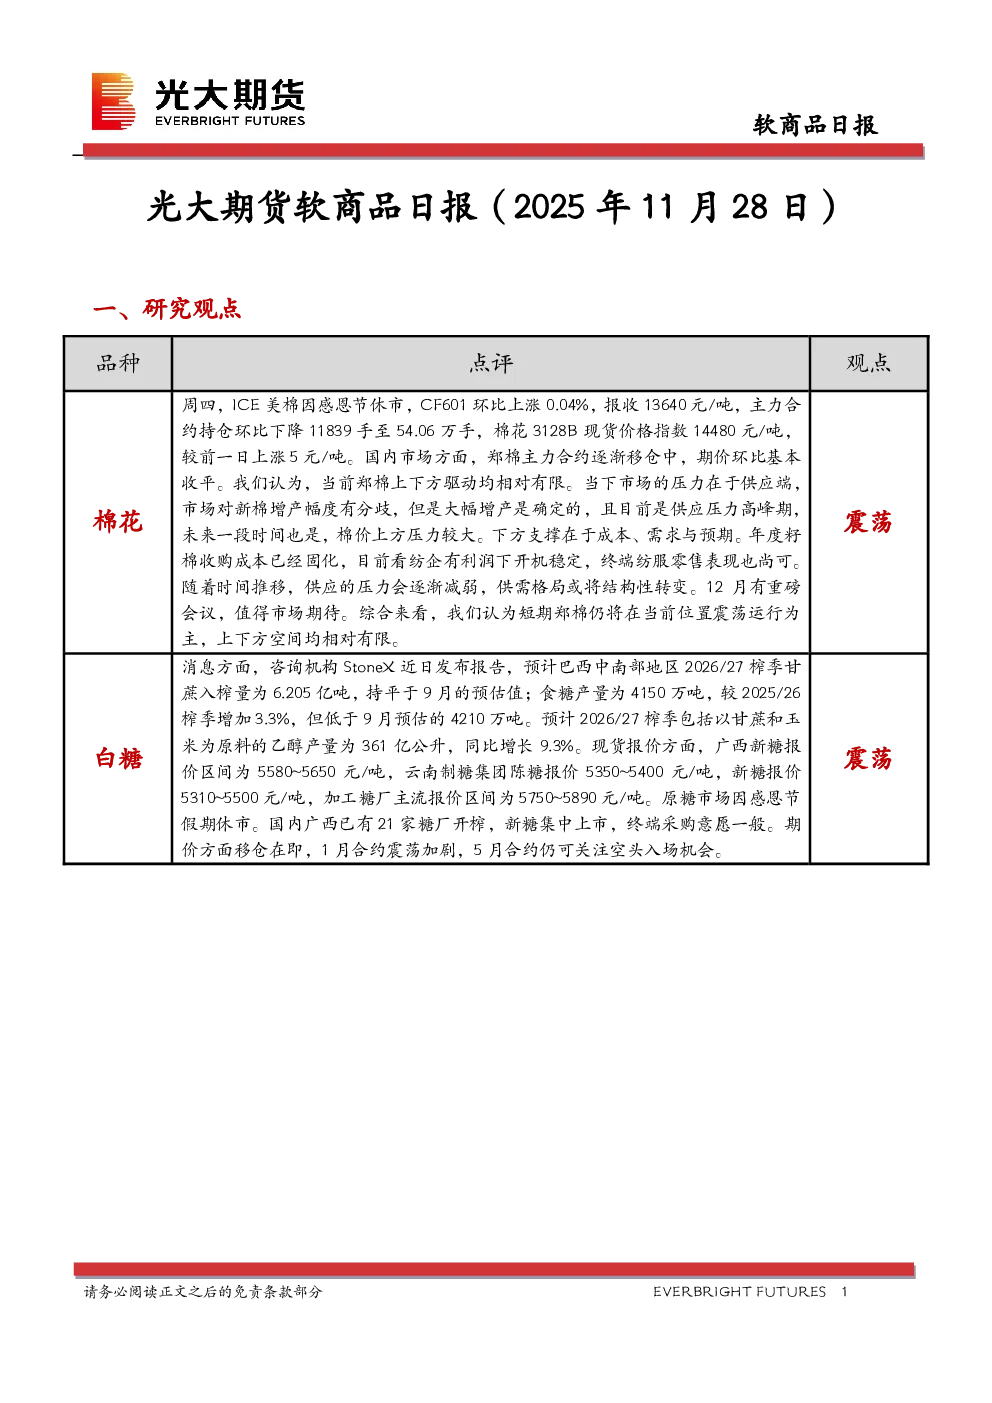
- 棉花:ICE美棉感恩节休市,CF601上涨0.04%至13640元/吨,主力合约持仓下降11839手至54.06万手。郑棉主力合约移仓中,期价基本收平。市场压力主要来自供应端,新棉增产幅度存在分歧但确定,供应压力高峰期持续,棉价上方压力较大。下方支撑在于成本、需求与预期,年度籽棉收购成本已固化,纺企利润稳定开机,终端纺服零售尚可。随着时间推移,供应压力减弱,供需格局或结构性转变。短期郑棉将震荡运行,上下方空间有限。12月重磅会议值得关注。
- 白糖:咨询机构StoneX预计巴西中南部2026/27榨季甘蔗入榨量6.205亿吨,持平于9月预估值;食糖产量4150万吨,较2025/26榨季增加3.3%,低于9月预估的4210万吨。预计乙醇产量同比增长9.3%。现货方面,广西新糖报价5580~5650元/吨,加工糖厂报价5750~5890元/吨。国内21家糖厂开榨,新糖集中上市,终端采购意愿一般。期价移仓在即,1月合约震荡加剧,5月合约可关注空头入场机会。
二、日度数据监测
- 棉花:1-5价差-5元,主力基差1251元,新疆现货14716元,全国14891元。
- 白糖:1-5价差71元,主力基差192元,南宁现货5470元,柳州5595元。
三、市场信息
- 棉花:仓单2382张,增加65张;到厂价新疆14716元,河南14905元,山东14953元,浙江15085元;纱线负荷51.1,库存27;短纤布负荷51.7,库存30.2。
- 白糖:仓单75张,减少7618张;现货南宁5470元,柳州5595元。
四、图表分析
- 棉花:主力合约收盘价、基差、1-5价差、1%关税配额内外价差、仓单及有效预报、3128B价格指数图表。
- 白糖:主力合约收盘价、基差、1-5价差、仓单及有效预报图表。
五、研究团队人员介绍
- 张笑金:资源品研究总监,长期专注白糖产业研究,多次获“最佳农产品分析师”称号。
- 张凌璐:资源品分析师,负责尿素、纯碱玻璃等品种研究,获“最佳工业品期货分析师”称号。
- 孙成震:资源品分析师,主要从事棉花、棉纱基本面研究,获郑商所纺织品类高级分析师称号。
六、联系方式
- 公司地址:中国(上海)自由贸易试验区杨高南路729号6楼、703单元
- 公司电话:021-80212222
- 传真:021-80212200
- 客服热线:400-700-7979
- 邮编:200127
七、免责声明
- 报告信息来源于公开资料,准确性、可靠性、完整性不作保证,观点、结论和建议仅供参考,不构成投资依据,投资者决策自负盈亏。