-
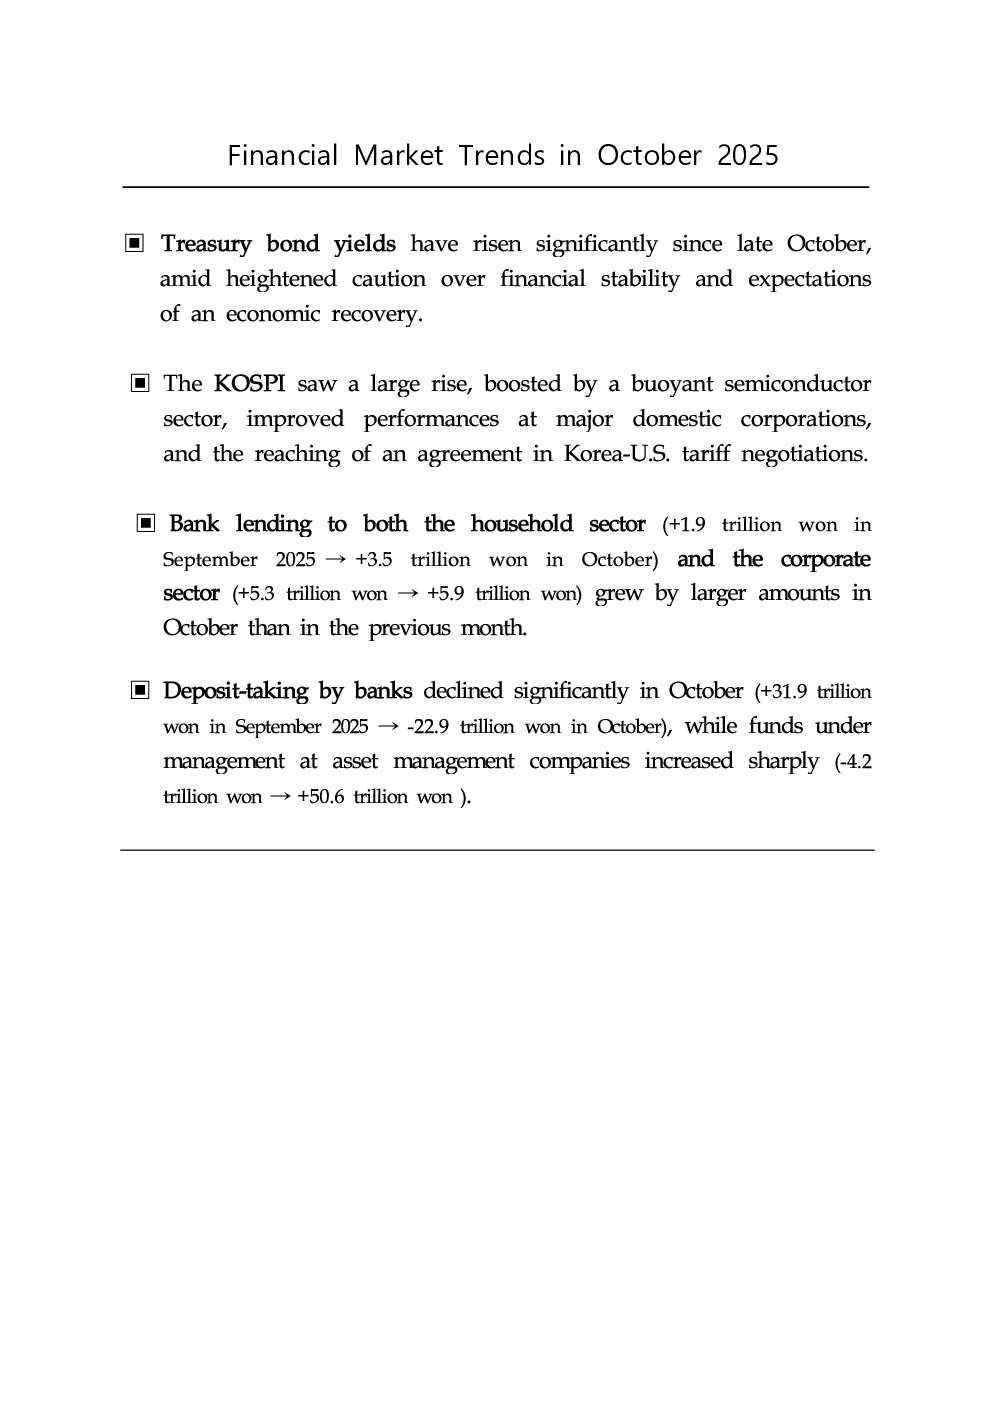
国债收益率与股价:自10月下旬以来,受金融稳定担忧加剧和经济复苏预期的影响,美国国债收益率显著上升。主要短期利率上升,受银行债券利率推动,反映市场对降息预期和发行量增加的预期变化。韩国 Kospi 指数上涨,受半导体行业景气、主要国内企业表现改善以及韩美关税谈判达成协议的推动,但指数在触及4,221.9的历史高点后出现一定波动,主要受 AI 相关股票全球高估担忧和短期上涨后的获利了结影响。
-
家庭贷款:10月份家庭贷款增长较上月大幅增加(9月增长1.9万亿韩元,10月增长3.5万亿韩元;2024年10月增长3.8万亿韩元)。住房抵押贷款增长放缓(9月增长2.5万亿韩元,10月增长2.1万亿韩元),主要由于对 Jeonse 保证金贷款的需求下降,以及7月和8月房地产交易放缓的影响。其他贷款转为增长(9月减少0.5万亿韩元,10月增长1.4万亿韩元),主要受信用贷款推动,受国内和国外股票投资增加、10月15日房地产措施前的房地产交易需求增加以及 Chuseok 节假日融资需求增加的影响。
-
企业融资:10月份企业贷款增长较上月略大幅增加(9月增长5.3万亿韩元,10月增长5.9万亿韩元;2024年10月增长8.1万亿韩元)。对中小企业贷款增长较大(9月增长4.0万亿韩元,10月增长5.7万亿韩元),主要受主要银行持续贷款活动和与增值税支付相关的需求推动。对大型企业贷款略有增加(9月增长1.3万亿韩元,10月增长0.2万亿韩元),因为上一季度末临时赎回的贷款延期被营运资金需求下降和替代融资来源的使用所抵消。企业债券继续录得净发行,受稳健投资者需求支持,但发行规模下降,由于9月提前发行以应对10月长假期间的资金流出(9月发行1.8万亿韩元,10月发行0.7万亿韩元;2024年10月发行0.6万亿韩元)。CP 和短期债券(9月减少1.5万亿韩元,10月增加0.7万亿韩元)转为净发行,主要由于上一季度末临时赎回的 instrument 重新发行。
-
资金流动:10月份银行存款大幅下降(9月增加31.9万亿韩元,10月减少22.9万亿韩元;2024年10月增加8.4万亿韩元),主要由于可转让存款下降。可转让存款急剧下降(9月增加35.5万亿韩元,10月减少39.3万亿韩元),反映了企业为季度末财务比率管理而临时存放的资金流出以及与增值税支付相关的提款。尽管家庭资金有所流出,但定期存款大幅增加(9月减少0.4万亿韩元,10月增加13.6万亿韩元),主要受某些银行为管理监管比率而进行的存款吸收以及地方政府财政资金的临时存款推动。资产管理公司管理的资金大幅增加(9月减少4.2万亿韩元,10月增加50.6万亿韩元;2024年10月增加29.6万亿韩元),主要受股票型基金和 MMF 推动。MMF 存款转为增加(9月减少28.0万亿韩元,10月增加16.2万亿韩元),由于上一季度末流出的企业资金重新存款以及国债资金的流入。股票型基金(国内外)流入大幅增加(9月增加10.9万亿韩元,10月增加22.0万亿韩元),其他基金(9月增加11.5万亿韩元,10月增加9.4万亿韩元)和债券型基金(9月增加0.2万亿韩元,10月增加2.2万亿韩元)也继续呈现上升趋势。