核心观点与关键数据
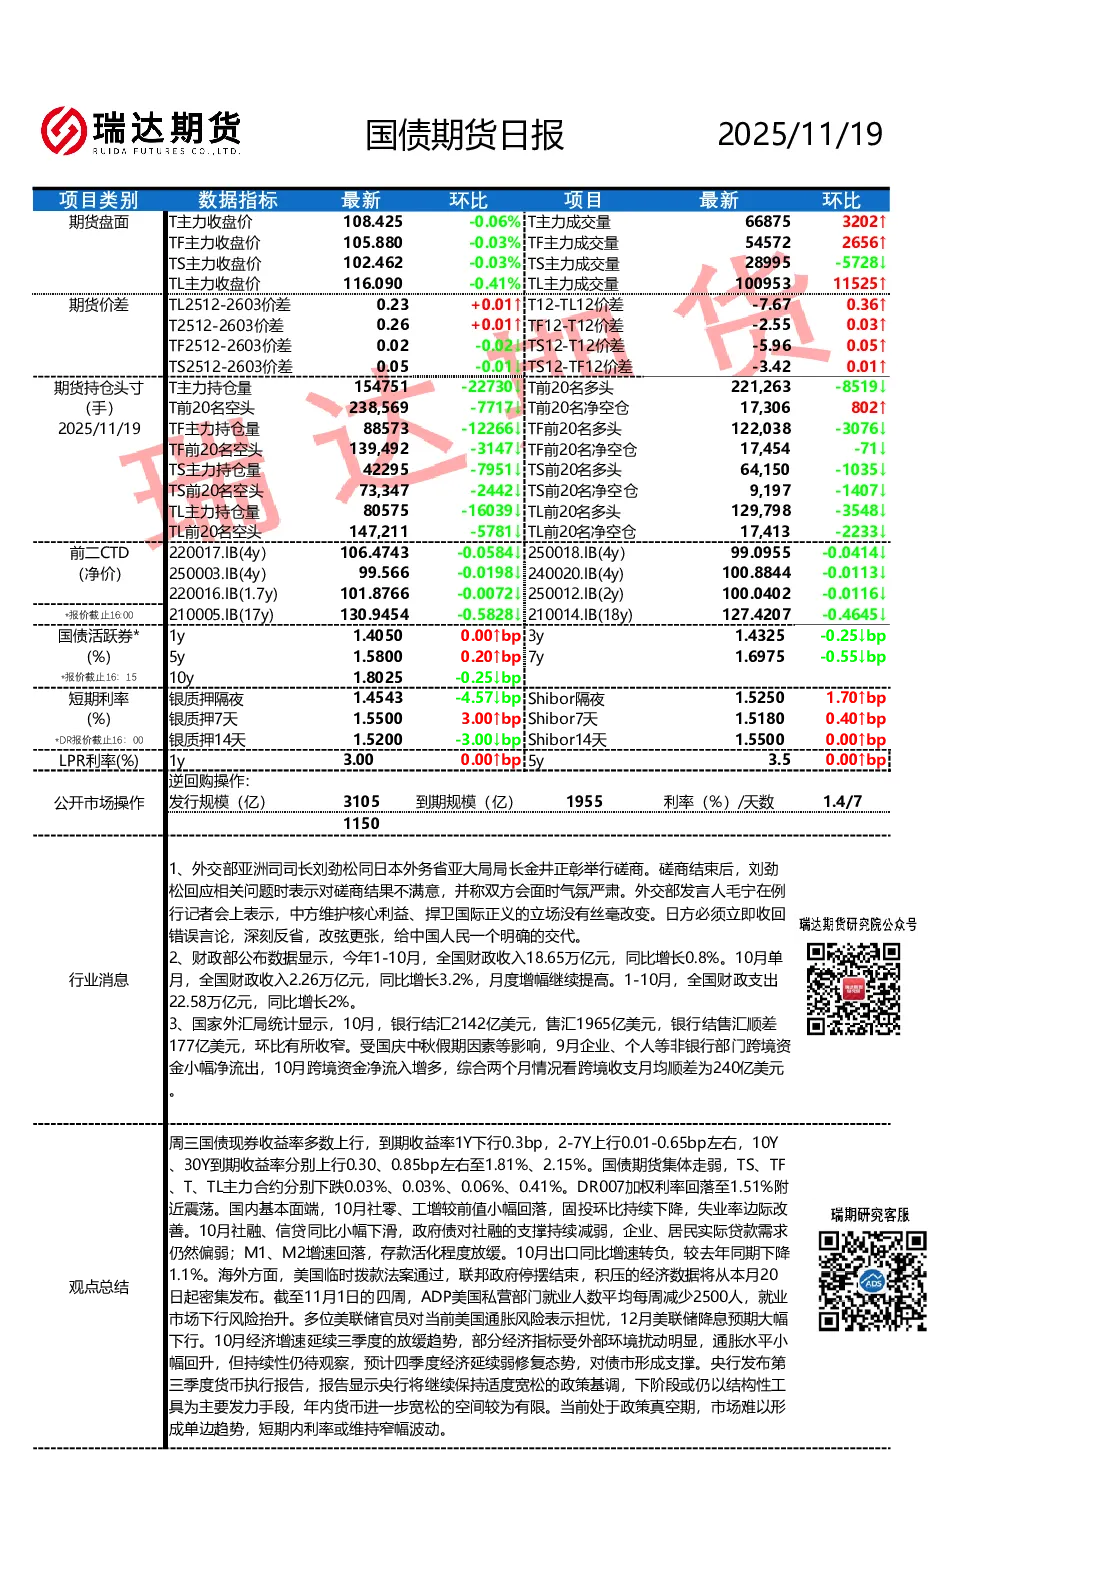
- 期货盘面:10年期国债期货(T主力)收盘价108.425,环比下跌0.06%;成交量668,753手,环比上升。5年期(TF主力)收盘价105.880,环比下跌0.03%;成交量545,722,656手,环比上升。2年期(TS主力)收盘价102.462,环比下跌0.03%;成交量28,995手,环比下降。长期国债(TL主力)收盘价116.090,环比下跌0.41%;成交量100,953手,环比大幅上升。
- 期货价差:TL2512-2603价差收窄至0.23,环比扩大0.01;T12-TL12价差为-7.67,环比扩大0.36;TF12-T12价差为-2.55,环比扩大0.03;TS12-T12价差为-5.96,环比扩大0.05。
- 期货持仓:T主力持仓量154,751手,环比下降22,730手;前20名净空仓扩大至17,306手。TF主力持仓量88,573手,环比下降12,266手;前20名净空仓为17,454手。TS主力持仓量42,295手,环比下降7,951手;前20名净空仓为9,197手。TL主力持仓量80,575手,环比下降16,039手;前20名净空仓为17,413手。
- 国债活跃券:1年期活跃券收益率上行0.00bp至1.405%,3年期活跃券收益率下行0.25bp至1.432%,5年期活跃券收益率上行0.20bp至1.58%,7年期活跃券收益率下行0.55bp至1.697%,10年期活跃券收益率下行0.25bp至1.8025,30年期活跃券收益率上行0.85bp至2.15%。
- 短期利率:银质押隔夜利率下行4.57bp至1.4543,Shibor隔夜利率上行1.70bp至1.5250;银质押7天利率上行3.00bp至1.5500,Shibor7天利率上行0.40bp至1.5180;银质押14天利率下行3.00bp至1.5200,Shibor14天利率持平于1.5500。
- LPR利率:1年期LPR维持3.00%,5年期LPR维持3.50%。
- 公开市场操作:央行逆回购发行规模3105亿元,到期规模1955亿元,利率为1.4%(7天)。
行业消息与观点总结
- 外交与地缘政治:外交部与日本外务省亚大局磋商后,中方对结果表示不满意,要求日方收回错误言论并反省。
- 财政数据:1-10月全国财政收入同比增长0.8%,10月单月同比增长3.2%;财政支出同比增长2%。
- 外汇数据:10月银行结售汇顺差177亿美元,环比收窄,但两个月平均顺差为240亿美元。
- 国债市场:现券收益率多数上行,1年期到期收益率下行0.3bp,2-7年期上行0.01-0.65bp,10年期上行0.30bp至1.81%,30年期上行0.85bp至2.15%。
- 经济基本面:10月社零、工增小幅回落,固投环比下降,失业率边际改善;社融、信贷同比下滑,政府债支撑减弱,企业、居民贷款需求偏弱;M1、M2增速回落,存款活化放缓;出口同比转负。
- 海外环境:美国临时拨款法案通过,政府停摆结束,经济数据密集发布;ADP就业数据显示就业市场下行风险抬升;美联储官员担忧通胀,12月降息预期大幅下行。
- 政策与市场观点:10月经济延续放缓趋势,通胀回升但持续性待观察,四季度经济弱修复,对债市形成支撑;央行维持适度宽松基调,或以结构性工具为主,年内进一步宽松空间有限;当前政策真空期,市场短期内或维持窄幅波动。
研究结论
- 短期市场:国债期货集体走弱,主要受经济基本面放缓、通胀回升及政策真空期影响,短期内利率或维持窄幅波动。
- 长期趋势:经济弱修复态势对债市形成支撑,但美联储降息预期下行及海外经济下行风险需关注。
- 操作建议:关注11月20日美联储货币政策会议纪要及9月非农就业报告,短期可谨慎观望,长期可考虑配置。
免责声明:本报告中的信息均来源于公开可获得资料,瑞达期货股份有限公司力求准确可靠,但对这些信息的准确性及完整性不做任何保证,据此投资,责任自负。本报告不构成个人投资建议,客户应考虑本报告中的任何意见或建议是否符合其特定状况。