纯苯与苯乙烯市场分析总结
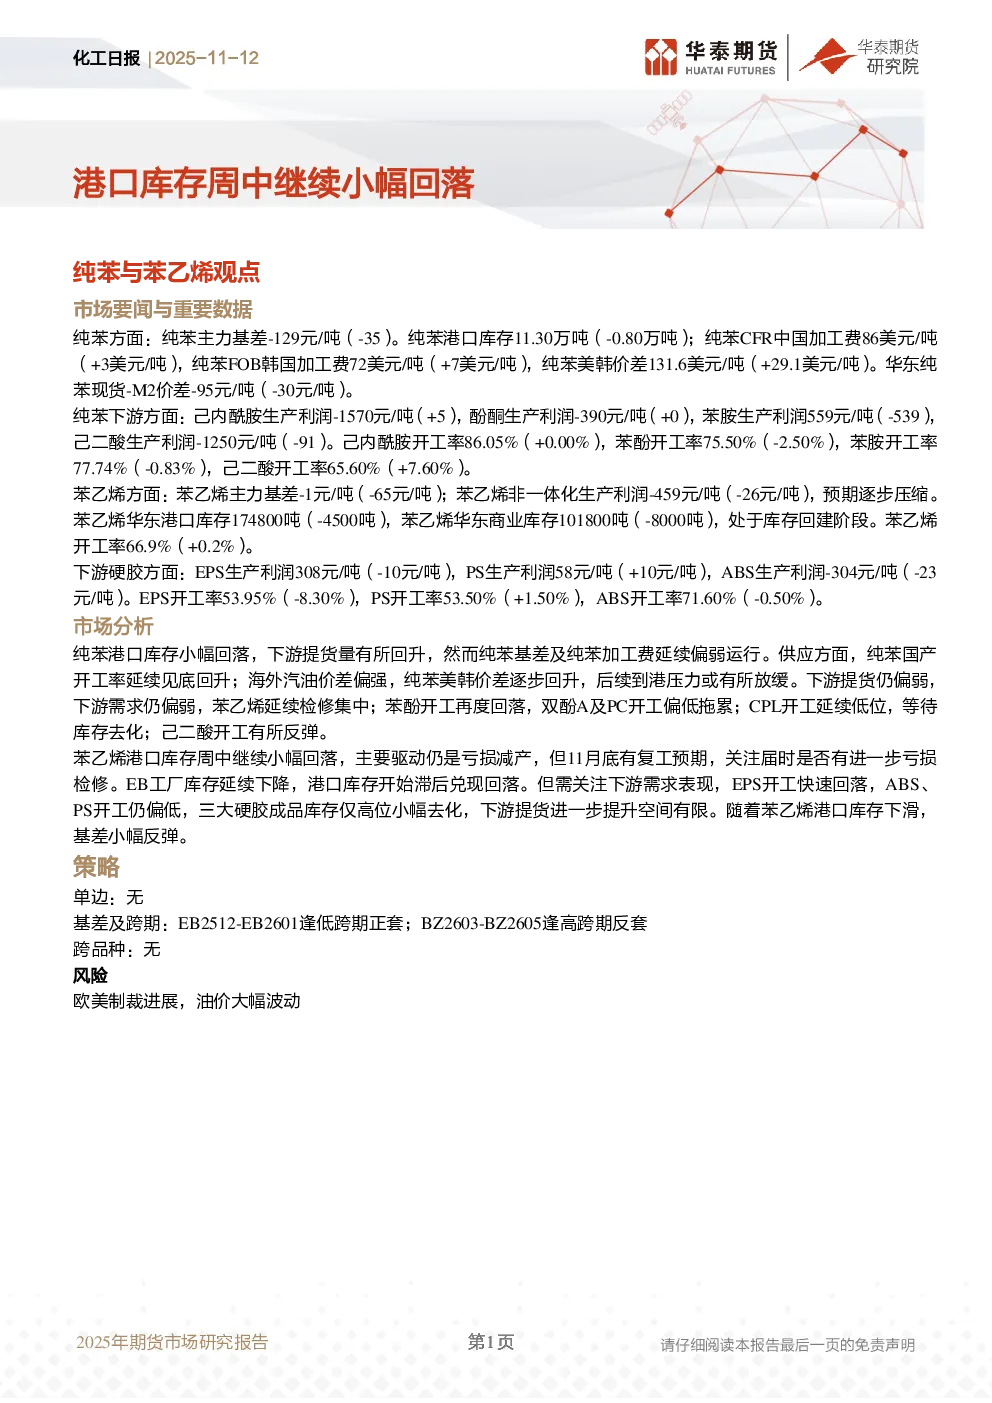
市场要闻与重要数据
- 纯苯方面:
- 主力基差:-129元/吨(-35元/吨)
- 港口库存:11.30万吨(-0.80万吨)
- CFR中国加工费:86美元/吨(+3美元/吨)
- CFR韩国加工费:72美元/吨(+7美元/吨)
- 美韩价差:131.6美元/吨(+29.1美元/吨)
- 华东现货-M2价差:-95元/吨(-30元/吨)
- 纯苯下游方面:
- 己内酰胺生产利润:-1570元/吨(+5元/吨)
- 酚酮生产利润:-390元/吨(+0元/吨)
- 苯胺生产利润:559元/吨(-539元/吨)
- 己二酸生产利润:-1250元/吨(-91元/吨)
- 己内酰胺开工率:86.05%(+0.00%)
- 苯酚开工率:75.50%(-2.50%)
- 苯胺开工率:77.74%(-0.83%)
- 己二酸开工率:65.60%(+7.60%)
- 苯乙烯方面:
- 主力基差:-1元/吨(-65元/吨)
- 非一体化生产利润:-459元/吨(-26元/吨)
- 华东港口库存:174800吨(-4500吨)
- 华东商业库存:101800吨(-8000吨)
- 开工率:66.9%(+0.2%)
- 下游硬胶方面:
- EPS生产利润:308元/吨(-10元/吨)
- PS生产利润:58元/吨(+10元/吨)
- ABS生产利润:-304元/吨(-23元/吨)
- EPS开工率:53.95%(-8.30%)
- PS开工率:53.50%(+1.50%)
- ABS开工率:71.60%(-0.50%)
市场分析
- 纯苯:
- 港口库存小幅回落,下游提货量有所回升,但基差及加工费延续偏弱。
- 供应方面,国产开工率延续见底回升;海外汽油价差偏强,美韩价差逐步回升,后续到港压力或放缓。
- 下游提货仍偏弱,需求仍偏弱,苯乙烯延续检修集中;苯酚开工再度回落,双酚A及PC开工偏低拖累;CPL开工延续低位,等待库存去化;己二酸开工有所反弹。
- 苯乙烯:
- 港口库存周中继续小幅回落,主要驱动仍是亏损减产,但11月底有复工预期,关注是否有进一步亏损检修。
- EB工厂库存延续下降,港口库存开始滞后兑现回落。
- 下游需求表现疲软,EPS开工快速回落,ABS、PS开工仍偏低,三大硬胶成品库存仅高位小幅去化,下游提货进一步提升空间有限。
- 随着港口库存下滑,基差小幅反弹。
策略
- 单边:无
- 基差及跨期:EB2512-EB2601逢低跨期正套;BZ2603-BZ2605逢高跨期反套
- 跨品种:无
- 风险:欧美制裁进展,油价大幅波动
图表
- 报告包含多张图表,涵盖纯苯与EB的基差结构、跨期价差,纯苯与苯乙烯的生产利润、内外价差,库存、开工率,下游开工及生产利润,纯苯下游开工与生产利润等数据。
研究结论
- 纯苯市场短期供需偏弱,基差及加工费延续偏弱,但供应端压力或有所放缓。
- 苯乙烯市场库存下滑,基差小幅反弹,但下游需求疲软,提货进一步提升空间有限。
- 策略上建议关注基差及跨期套利机会,同时警惕欧美制裁进展及油价大幅波动风险。