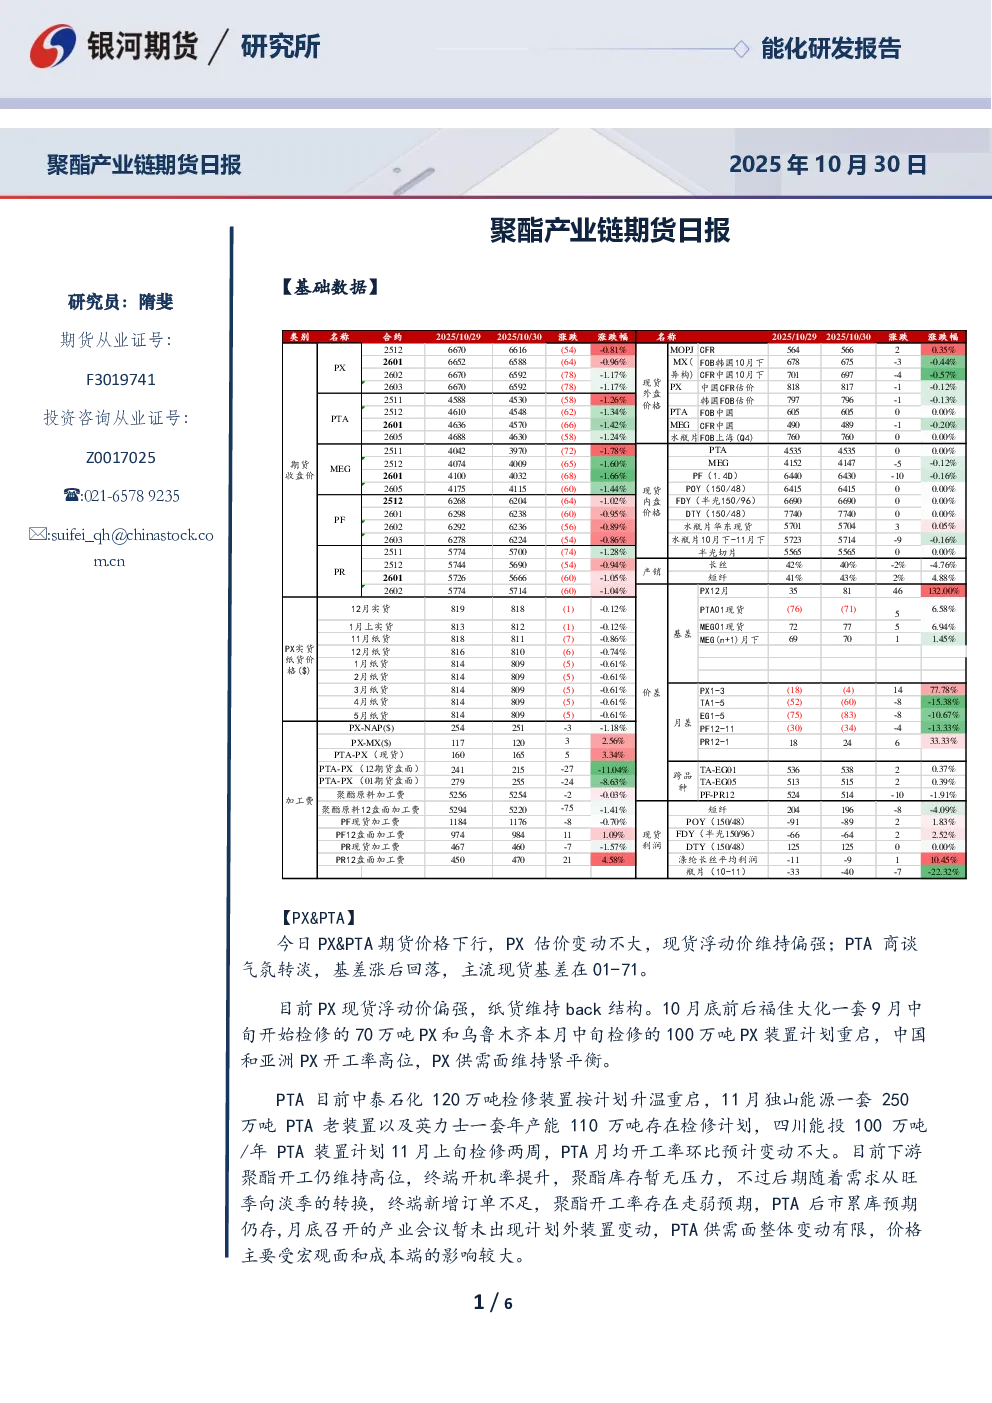
聚酯产业链期货日报(2025年10月30日)
【PX&PTA】
- 价格行情:今日PX&PTA期货价格下行,PX估价变动不大,现货浮动价维持偏强;PTA商谈气氛转淡,基差涨后回落,主流现货基差在01-71。
- 供需分析:
- PX:10月底前后福佳大化一套9月中旬开始检修的70万吨PX和乌鲁木齐本月中旬检修的100万吨PX装置计划重启,中国和亚洲PX开工率高位,供需面维持紧平衡。
- PTA:中泰石化120万吨检修装置按计划升温重启,11月独山能源一套250万吨PTA老装置以及英力士一套年产能110万吨存在检修计划,四川能投100万吨/年PTA装置计划11月上旬检修两周,PTA月均开工率环比预计变动不大。下游聚酯开工仍维持高位,终端开机率提升,聚酯库存暂无压力,但后期需求从旺季向淡季转换,聚酯开工率存在走弱预期,PTA后市累库预期仍存。
- 关键数据:
- PX中国CFR估价:8188元/吨(-1元/吨,-0.12%)
- PTAFOB中国:605元/吨(0元/吨,0.00%)
- PTA01现货基差:71元/吨
- 交易策略:
- 单边:宏观利好有限,PX&TA成本支撑不强,聚酯开工偏强,库存不高,终端开工提升,后市PTA累库预期仍存,PX&PTA价格短期震荡。
- 套利:在需求和油价走弱的情况下关注反套操作机会。
- 期权:双卖期权。
【MEG】
- 价格行情:今日MEG期货主力合约震荡下行,市场成交尚可,基差走强。
- 供需分析:
- 近期福炼40万吨、中科炼化50万吨MEG短停装置以及内蒙古通辽金煤30万吨乙二醇装置将陆续重启,乙二醇开工率提升。
- 11月中旬前后河南煤业(濮阳)20万吨、镇海炼化80万吨MEG装置计划重启,建元26万吨11月份预计重启,四川正达凯60万吨/年的合成气制乙二醇装置计划于11月份停车检修10天左右,浙石化一套80万吨/年的乙二醇装置将计划于12月起降负荷运行,乙二醇开工预期先升后降。
- 进口方面近期外轮到货集中,乙二醇流通货源增加。
- 年内宁夏鲲鹏20万吨乙二醇检修装置有投产计划,后期随着检修重启、新装置投产,乙二醇供应整体上升,供需预期走向宽松。
- 交易策略:
- 单边:10月底到11月中旬多套乙二醇检修装置计划重启,乙二醇供应预期上升,后市乙二醇供需格局宽松,思路上逢高做空。
- 套利:观望。
- 期权:卖出虚值看涨期权。
【PF】
- 价格行情:今日短纤期货价格震荡偏弱,工厂销售偏弱,截止下午3:00附近,平均产销43%。
- 供需分析:
- 内销市场需求相对旺盛,出口新订单下达缓慢。部分圆机企业表示订单可维持到11月中旬,部分经编企业表示订单可维持到12月初。
- 随着下游前期订单的交付完毕以及新单跟进不足,短纤需求支撑有限。
- 交易策略:
【PR】
- 价格行情:今日瓶片期货价格震荡整理,现货方面工厂报价持稳,10-12月订单多成交在5650-5800元/吨,个别品牌略低5600元/吨出厂附近,出口方面华东主流瓶片工厂商谈区间至760-780美元/吨(FOB上海港)。
- 供需分析:
- 近期瓶片开工率稳定,下游大厂和贸易商继续补货,瓶片成交良好。
- 后期下游需求由旺季向淡季过渡,后续补货力度可能不足。
- 交易策略:
【图表数据】
- 图表展示了TA01合约基差、TA01-05月差、MEG01合约基差、MEG01-05月差、PF主力合约现货基差、PR主力合约现货基差等数据。
- 图表还展示了PXN、PX-MX、PTA-PX、聚酯加权利润、乙烯单体制MEG利润、合成气制MEG利润等数据。
【研究结论】
- PX&PTA价格短期震荡,主要受宏观面和成本端影响较大。
- MEG后市供需格局宽松,思路上逢高做空。
- PF短期价格震荡,需求支撑有限。
- PR短期价格震荡,后期补货力度可能不足。