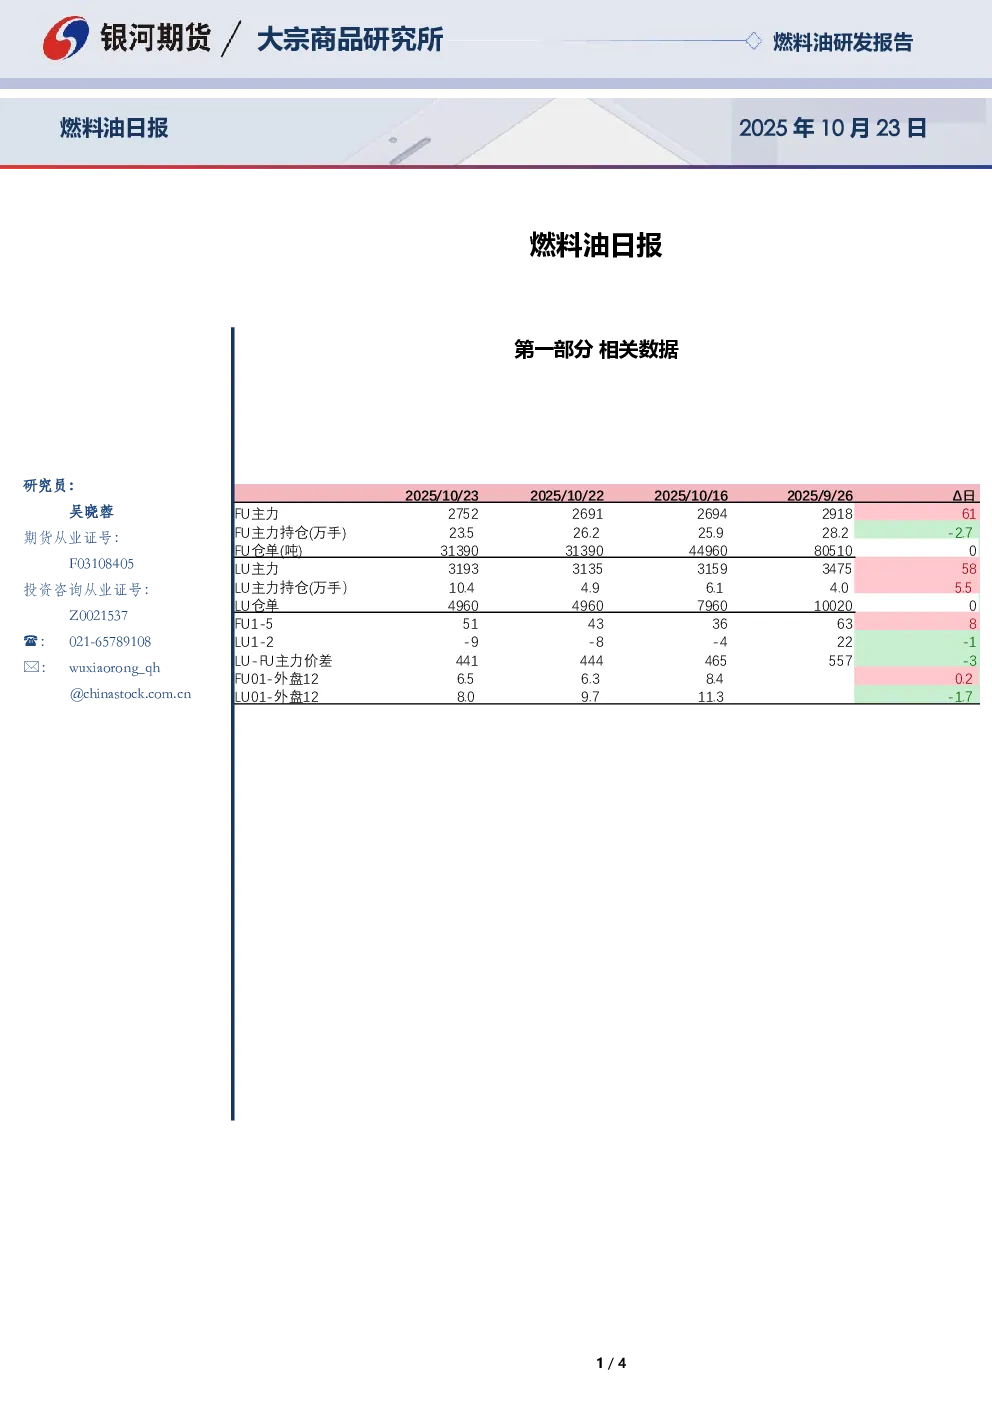
第一部分相关数据
- 研究员:吴晓蓉
- 期货从业证号:F03108405
- 投资咨询从业证号:Z0021537
- 联系方式:021-65789108,wuxiaorong_qh@chinastock.com.cn
第二部分市场研判
市场概况
- 新加坡纸货市场,高硫近月月差维持-1.0美金/吨,低硫近月月差-2.5至-2.8美金/吨。
重要资讯
- 新加坡陆上燃料油库存降至四周最低水平,截至10月22日当周为2,303万桶(约363万公吨),环比下降8.1%。
- 进口量下降25%,至约77.3万吨;出口量暴跌42%,至约355,000吨,主要出口至香港。
- 当前库存高于每周平均水平,但预计到2025年残余燃料库存平均约为每周2220万桶。
行情研判
供应端:
- 俄乌问题及能源设施受袭对燃料油供应暂无直接影响,关注近端出口物流变化。
- 中东高硫出口随发电需求消退有所回升,墨西哥高硫出口在二次装置投产背景下低位。
- 低硫燃料油供应存在中期扰动:尼日利亚RFCC装置回归后低负荷运行,后续有检修停产预期;南苏丹与阿联酋矛盾导致低硫重质原料物流改道新加坡地区;Al-Zour炼厂预期明年一季度检修;马来西亚炼厂RFCC装置检修持续低硫产出。
需求端:
- 夏季发电需求彻底消退。
- 中国进料需求关注四季度国内地炼原油配额补发节奏,中石化和中石油预期配额充裕但并不增产,中海油预期配额紧张。
- 船燃需求平稳无具体驱动。
研究结论:
- 低硫燃料油供应中期存在扰动,但近端现货市场仍维持疲弱,现货贴水持续下行。
- 关注近端出口物流变量及中国配额补发节奏对市场的影响。
第三部分相关附图
免责声明
- 本报告由银河期货有限公司提供,不构成投资建议,客户应独立判断。
- 银河期货不对因客户使用本报告而导致的损失负任何责任。
联系方式
- 银河期货有限公司大宗商品研究所
- 北京:北京市朝阳区建国门外大街8号北京IFC国际财源中心A座31/33层
- 上海:上海市虹口区东大名路501号上海白玉兰广场28层
- 网址:www.yhqh.com.cn
- 电话:400-886-7799