核心观点与关键数据
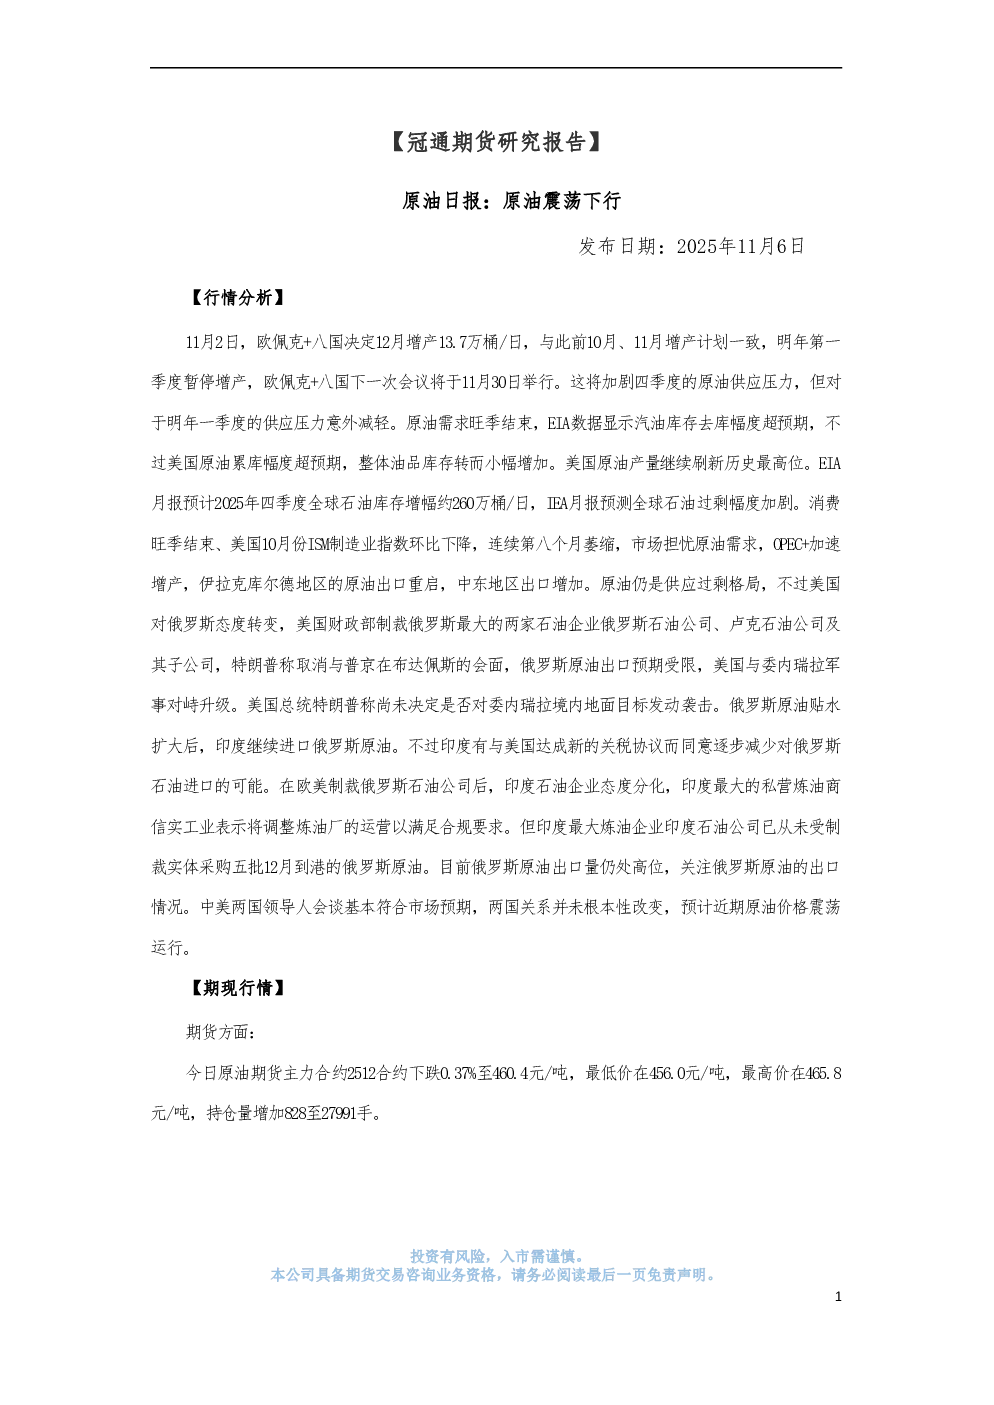
- 欧佩克+增产计划:欧佩克+八国决定12月增产13.7万桶/日,与此前计划一致,但明年第一季度暂停增产。此举加剧了四季度的原油供应压力,但减轻了明年初的供应压力。
- 全球库存预测:EIA预计2025年四季度全球石油库存增幅约260万桶/日,IEA预测全球石油过剩幅度加剧。
- 美国库存数据:EIA数据显示,美国截至10月31日当周原油库存增加520.2万桶,汽油库存减少472.9万桶,精炼油库存减少64.3万桶,整体油品库存小幅增加。
- 美国产量:美国原油产量继续刷新历史最高位,10月31日当周增加0.7万桶/日至1365.1万桶/日。
- 供需预测:OPEC将2025年全球石油需求增速上调1万桶/日至130万桶/日,IEA则下调3万桶/日至71万桶/日。IEA将2025年全球石油供应增速上调30万桶/日至300万桶/日。
期现行情
- 期货价格:今日原油期货主力合约2512合约下跌0.37%至460.4元/吨,持仓量增加828至27991手。
地缘政治与出口情况
- 美国对俄制裁:美国财政部制裁俄罗斯石油公司、卢克石油公司及其子公司,俄罗斯原油出口预期受限。
- 印度进口态度:印度继续进口俄罗斯原油,但可能因关税协议逐步减少进口。印度石油企业态度分化,部分企业调整运营以满足合规要求,但印度石油公司仍采购受制裁实体俄罗斯原油。
- 中美关系:中美两国领导人会谈符合市场预期,两国关系未根本性改变,预计近期原油价格震荡运行。
研究结论
- 原油市场仍处于供应过剩格局,但美国对俄制裁和地缘政治因素可能影响出口情况。
- 消费旺季结束,美国制造业指数萎缩,市场担忧原油需求。
- 原油价格短期内预计震荡运行,需关注俄罗斯原油出口情况和地缘政治动态。