核心观点与关键数据
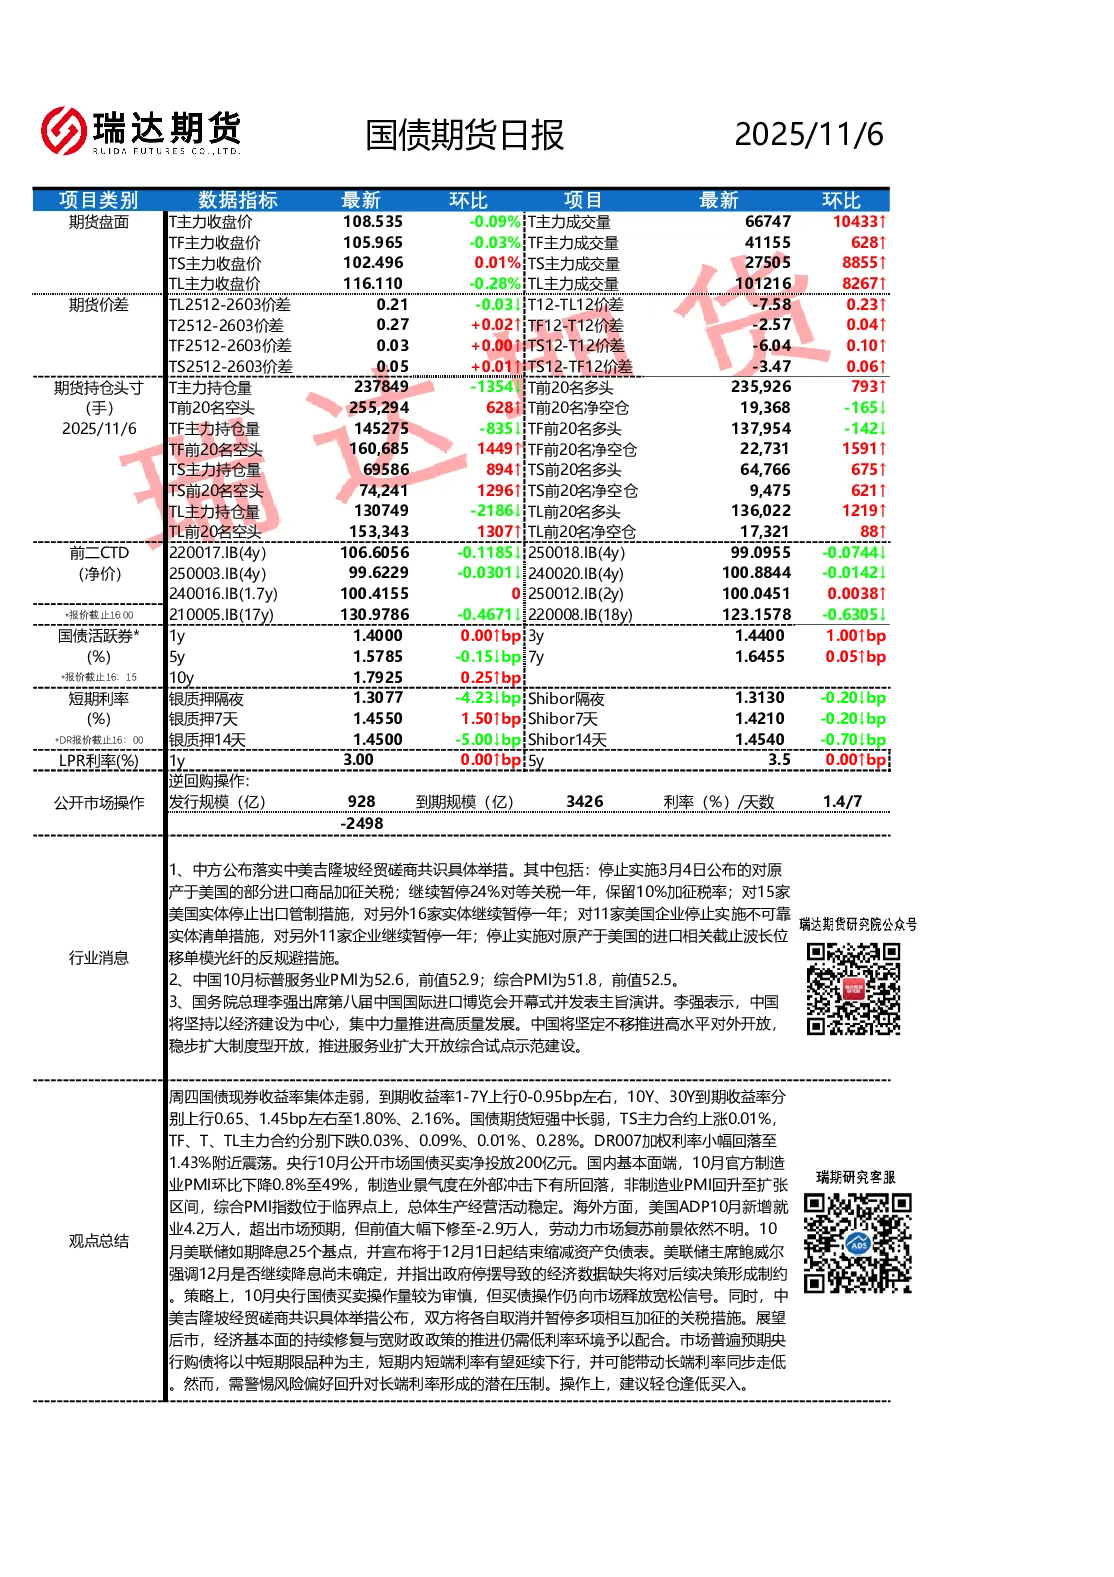
- 国债期货市场表现:国债现券收益率集体走弱,1-7年期到期收益率上行0-0.95bp,10年期和30年期分别上行0.65bp和1.45bp至1.80%和2.16%。国债期货短强中长弱,TS主力合约上涨0.01%,TF、T、TL主力合约分别下跌0.03%、0.09%、0.01%、0.28%。
- 期货盘面数据:T主力收盘价108.535,环比下跌0.09%;成交量6674.71万手,环比上升。TF主力收盘价105.965,环比下跌0.03%;成交量4115.56万手,环比上升。TS主力收盘价102.496,环比持平;成交量2750.59万手,环比大幅上升。TL主力收盘价116.11,环比下跌0.28%;成交量1012.17万手,环比上升。
- 期货价差:TL2512-2603价差收窄至0.21-0.03,T12-TL12价差扩大至-7.58-0.23,T2512-2603价差扩大至0.27+0.02,TF12-T12价差扩大至-2.57-0.04,TS12-T12价差扩大至-6.04-0.10,TS2512-2603价差扩大至0.05+0.01,TS12-TF12价差扩大至-3.47-0.06。
- 期货持仓头寸:T主力持仓量237.84万手,环比减少1354手;前20名多头增加793手至235,926手,空头增加628手至255,294手,净空仓减少165手至19,368手。TF主力持仓量145.27万手,环比减少835手;前20名多头减少142手至137,954手,空头增加1449手至160,685手,净空仓增加1591手至22,731手。TS主力持仓量695.86万手,环比大幅增加;前20名多头增加675手至64,766手,空头增加1296手至74,241手,净空仓增加621手至9,475手。TL主力持仓量130.75万手,环比减少2186手;前20名多头增加1219手至136,022手,空头增加1307手至153,343手,净空仓减少88手至17,321手。
- 国债活跃券收益率:1年期收益率持平于1.40%,3年期上行1bp至1.44%,5年期下行0.15bp至1.5785%,7年期上行0.05bp至1.6455%,10年期上行0.25bp至1.7925%,30年期上行1.45bp至2.16%。
- 短期利率:银质押隔夜利率下跌4.23bp至1.3077%,Shibor隔夜利率下跌0.20bp至1.3130%,银质押7天利率上行1bp至1.4550%,Shibor7天利率下跌0.20bp至1.4210%,银质押14天利率下跌5.00bp至1.4500%,Shibor14天利率下跌0.70bp至1.4540%。LPR利率1年期和5年期均持平于3.00%和3.50%。
- 央行公开市场操作:周四发行规模928亿,到期规模3426亿,利率1.4%,期限7天,净投放200亿。
- 行业消息:中方公布落实中美吉隆坡经贸磋商共识具体举措,包括停止部分关税、暂停对美实体出口管制措施等。中国10月标普服务业PMI为52.6,综合PMI为51.8。国务院总理李强出席第八届中国国际进口博览会开幕式,强调推进高水平对外开放。
- 海外方面:美国ADP10月新增就业4.2万人,前值下修至-2.9万人。美联储如期降息25个基点,宣布12月1日起结束缩减资产负债表,鲍威尔表示12月是否继续降息尚未确定。
研究结论
- 经济基本面:制造业PMI环比下降,非制造业PMI回升,综合PMI位于临界点,经济总体稳定但外部冲击影响显现。
- 货币政策:央行10月国债买卖操作审慎但释放宽松信号,市场预期央行购债将以中短期限为主,短端利率有望延续下行,长端利率可能同步走低,但需警惕风险偏好回升对长端利率的压制。
- 操作建议:建议轻仓逢低买入。
- 重点关注:11月6日英国央行利率决议、会议纪要及货币政策报告;11月10日日本央行10月货币政策会议审议委员意见摘要。