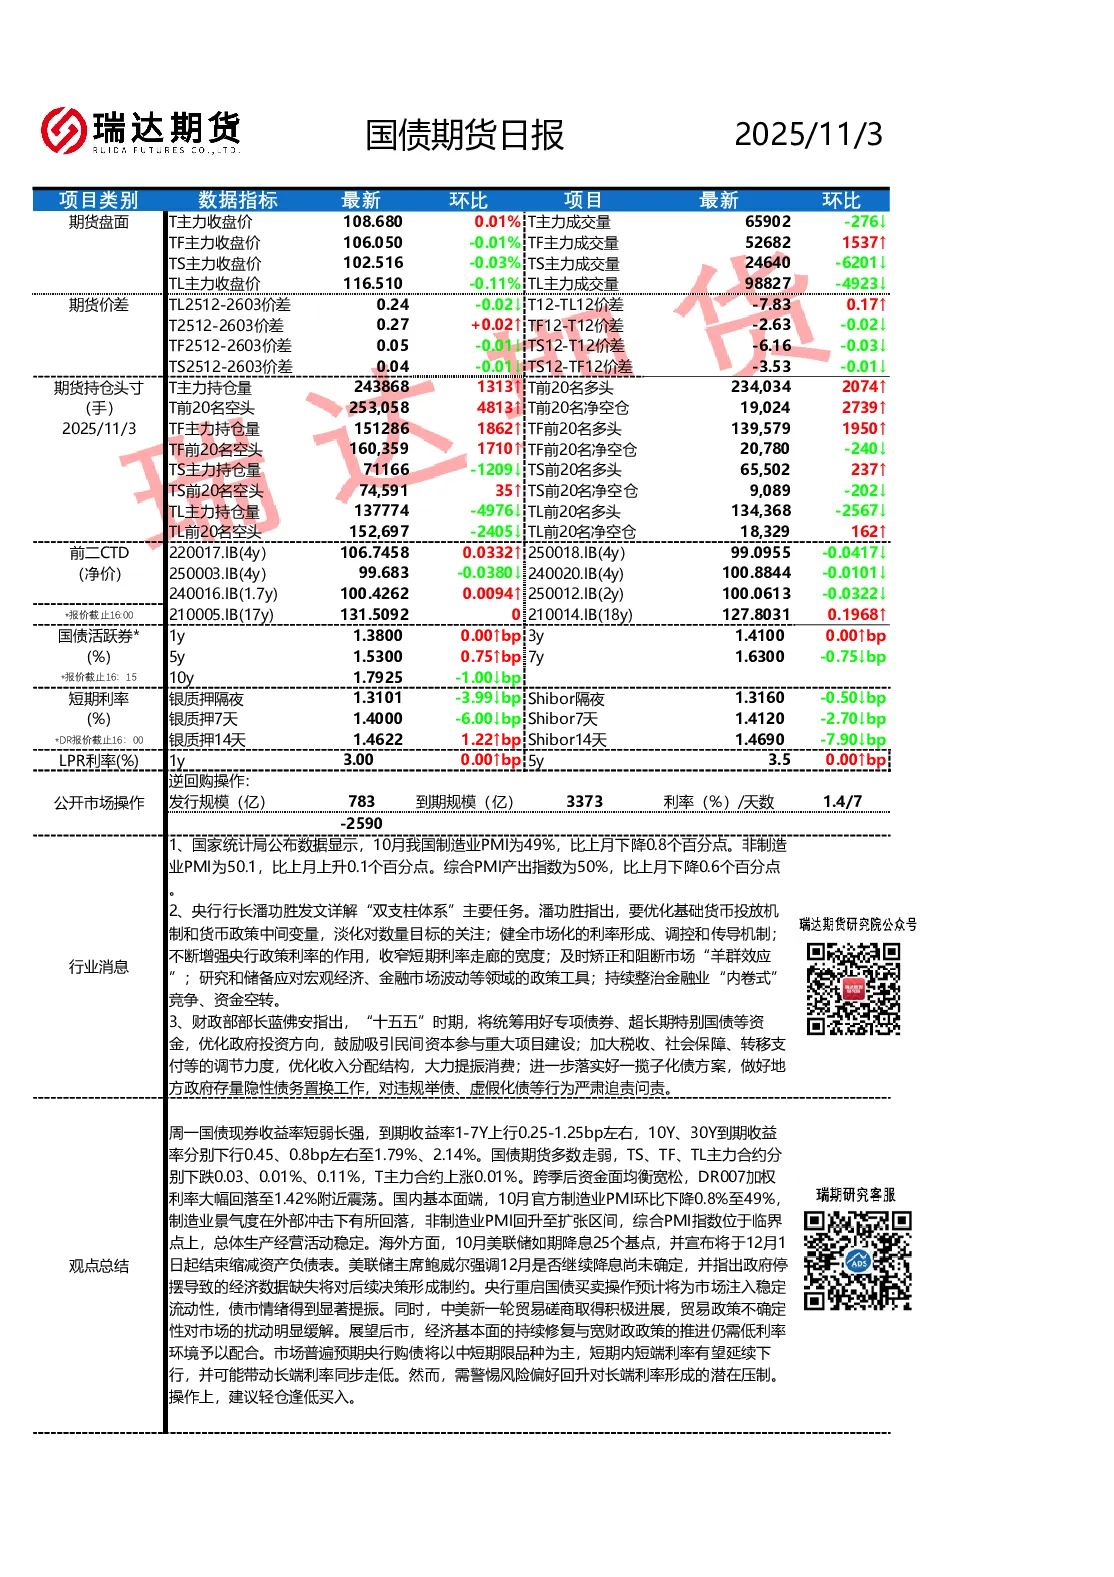
核心观点与关键数据
- 期货盘面表现:10年期国债期货(T主力)收盘价上涨0.01%,成交量65902手;5年期(TF主力)收盘价下跌0.01%,成交量52682手;2年期(TS主力)收盘价下跌0.03%,成交量24640手;长期国债(TL主力)收盘价下跌0.11%,成交量98827手。跨期价差方面,TL2512-2603价差收窄0.02至0.24,T12-TL12价差扩大0.17至-7.83,TS12-TF12价差收窄0.01至-3.53。
- 持仓头寸变化:T主力持仓量增加1313手至243868手,前20名净空仓扩大2739手至19,024手;TF主力持仓量增加1862手至151286手,前20名净空仓减少240手至20,780手;TS主力持仓量减少1209手至71166手,前20名净空仓减少202手至9,089手;TL主力持仓量减少4976手至137774手,前20名净空仓扩大162手至18,329手。
- 国债期货CTD报价:2200 IB(4y)上涨0.0332至106.74,2500 IB(4y)下跌0.0417至99.09,2400 IB(4y)下跌0.0101至100.88,2500 IB(1.7y)上涨0.0094至100.42,2500 IB(2y)下跌0.0322至100.06。
- 利率市场表现:国债活跃券收益率短端上行0.25-1.25bp,长端1-7Y上行,10Y、30Y分别下行0.45、0.8bp至1.79%、2.14%;DR007加权利率回落至1.42%附近;银质押隔夜、7天利率分别下行3.99、6.00bp,14天利率上行1.22bp;LPR利率1y、5y维持3.00%、3.50%不变。
市场动态与政策解读
- 宏观经济数据:10月制造业PMI降至49%,非制造业PMI回升至50.1,综合PMI为50%,显示经济活动位于临界点。
- 央行政策:潘功胜行长详解“双支柱体系”任务,强调优化基础货币投放和利率传导机制;央行重启国债买卖操作,市场流动性均衡宽松。
- 国际环境:美联储如期降息25bp并宣布12月结束缩表,鲍威尔表示12月降息未定,政府停摆数据缺失影响决策。
- 贸易政策:中美新一轮贸易磋商取得进展,贸易不确定性缓解。
研究结论与操作建议
- 市场展望:经济修复与宽财政政策需低利率支持,央行购债或以中短期限为主,短端利率或延续下行,长端利率面临风险偏好回升的压制。
- 操作建议:建议轻仓逢低买入。
重点关注事件
- 11/3 23:00 美国10月ISM制造业PMI
- 11/5 21:15 美国10月ADP就业人数