摘要
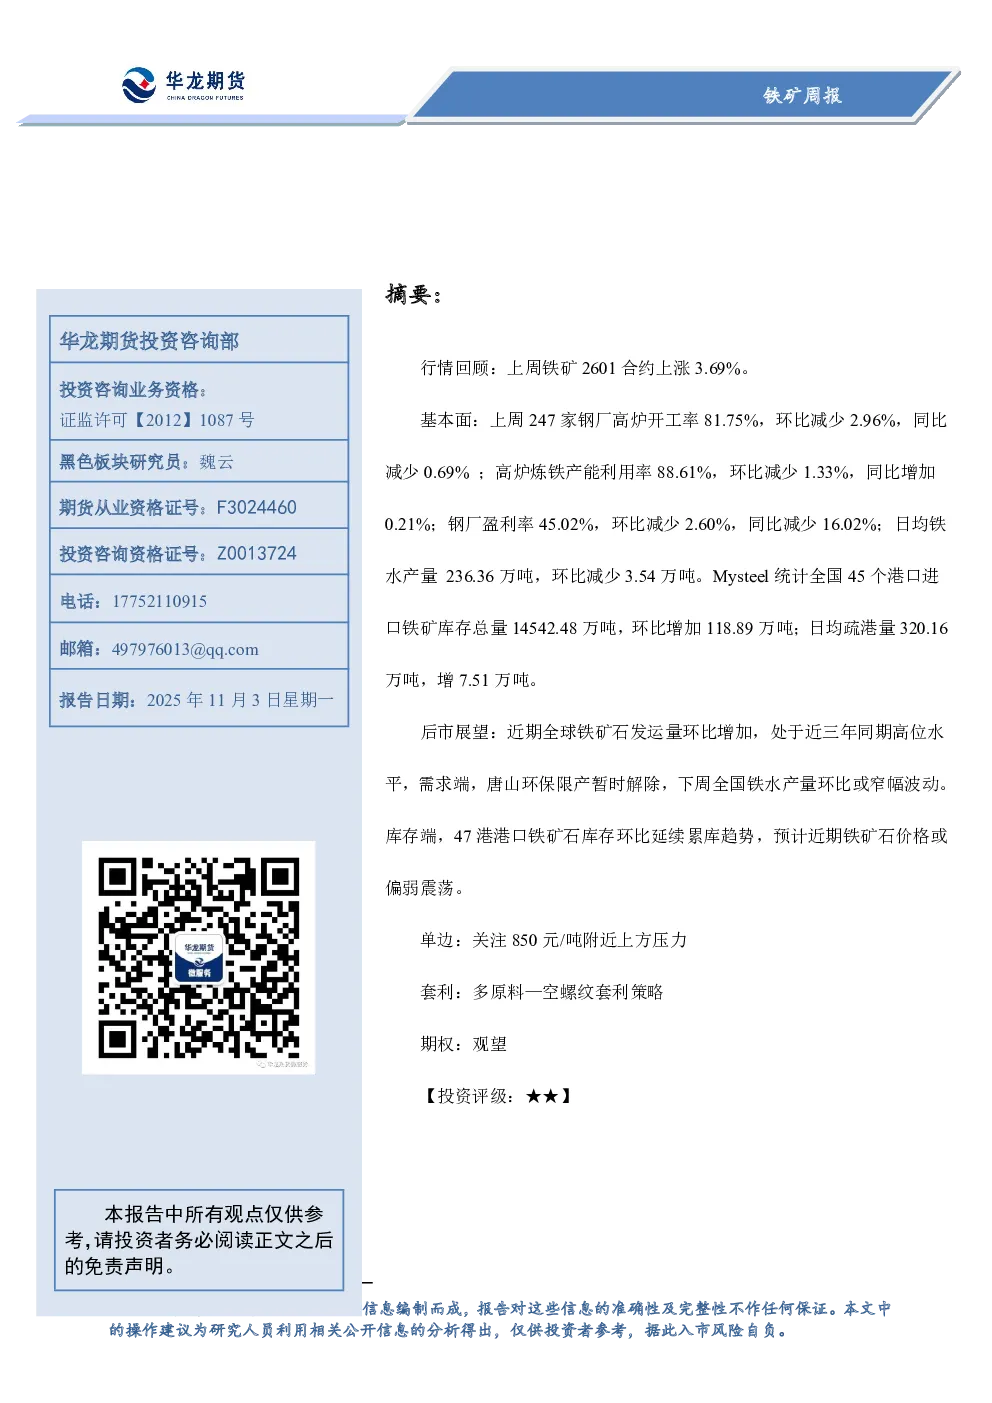
上周铁矿2601合约上涨3.69%。基本面方面,钢厂高炉开工率环比下降,但铁矿石库存持续累库,价格或偏弱震荡。全球铁矿石发运量处于高位,需求端唐山环保限产解除后铁水产量或窄幅波动。
盘面分析
- 期货价格:上周上涨3.69%。
- 价差分析:基差(干吨)数据来源Wind资讯、华龙期货投资咨询部。
- 持仓分析:期货席位净持仓分析数据来源Wind资讯、华龙期货投资咨询部。
重要市场信息
- 中美关系:习近平与特朗普会晤,强调两国可相互成就、共同繁荣。
- 钢铁产量:前三季度我国粗钢产量同比下降2.9%,预计全年仍将下降。
- 中美经贸磋商:双方暂停部分出口管制措施一年。
- 新型政策性金融工具:已全部完成投放,支持重点领域和薄弱环节项目建设。
- 河南省钢铁产业行动计划:2025年底前完成能效基准水平以下产能技术改造或淘汰退出。
供应端情况
- 铁矿石进口:9月进口数量为11,633万吨,均价96.95美元/吨。
- 澳洲与巴西铁矿石发运量:澳大利亚发运量6,517.1万吨,巴西发运量2,819.8万吨。
需求端情况
- 247家钢厂日均铁水产量:236.36万吨,环比减少3.54万吨。
- 唐山高炉开工率:81.75%,环比减少2.96%。
- 上海终端线螺采购量数据来源Wind资讯、华龙期货投资咨询部。
基本面分析
- 钢铁行业PMI:10月份为49.2%,环比上升1.5%,行业运行有所恢复。
- 铁矿石价格:62%澳粉远期价格指数106.3美元/吨,环比上涨2.21%。
- 47港港口铁矿石库存:15272.93万吨,环比增加163.44万吨。
- 45港港口铁矿石库存:14542.48万吨,环比增加118.89万吨。
- 日均疏港量:331.22万吨,增9.15万吨。
- 钢厂高炉开工率:81.75%,环比减少2.96%。
- 高炉炼铁产能利用率:88.61%,环比减少1.33%。
- 钢厂盈利率:45.02%,环比减少2.60%。
后市展望
近期全球铁矿石发运量处于高位,需求端唐山环保限产解除后铁水产量或窄幅波动,库存端47港港口铁矿石库存持续累库,预计近期铁矿石价格或偏弱震荡。
操作策略
- 单边:关注850元/吨附近上方压力。
- 套利:多原料—空螺纹套利策略。
- 期权:观望。