猜你想问
这份研报主要涵盖了哪些内容?
这份研报全面梳理了隔夜夜盘市场走势,包括国际贵金属、美油、布伦特原油、伦敦基本金属等品种的涨跌情况,以及国内期货主力合约的涨跌互现格局。同时,报告还聚焦宏观资讯、能化期货、金属期货、黑色系期货、农产品期货等多个行业的最新动态和政策变化,涵盖了制造业PMI数据、中美经贸关系、能源出口数据、大宗金属产能政策、钢铁行业运行情况、农产品价格走势等关键信息。此外,报告还分析了金融市场、产业动态、海外局势以及国际股市的近期表现,为投资者提供了多元化的市场视角和决策参考。
报告对金属行业的发展趋势有何分析?
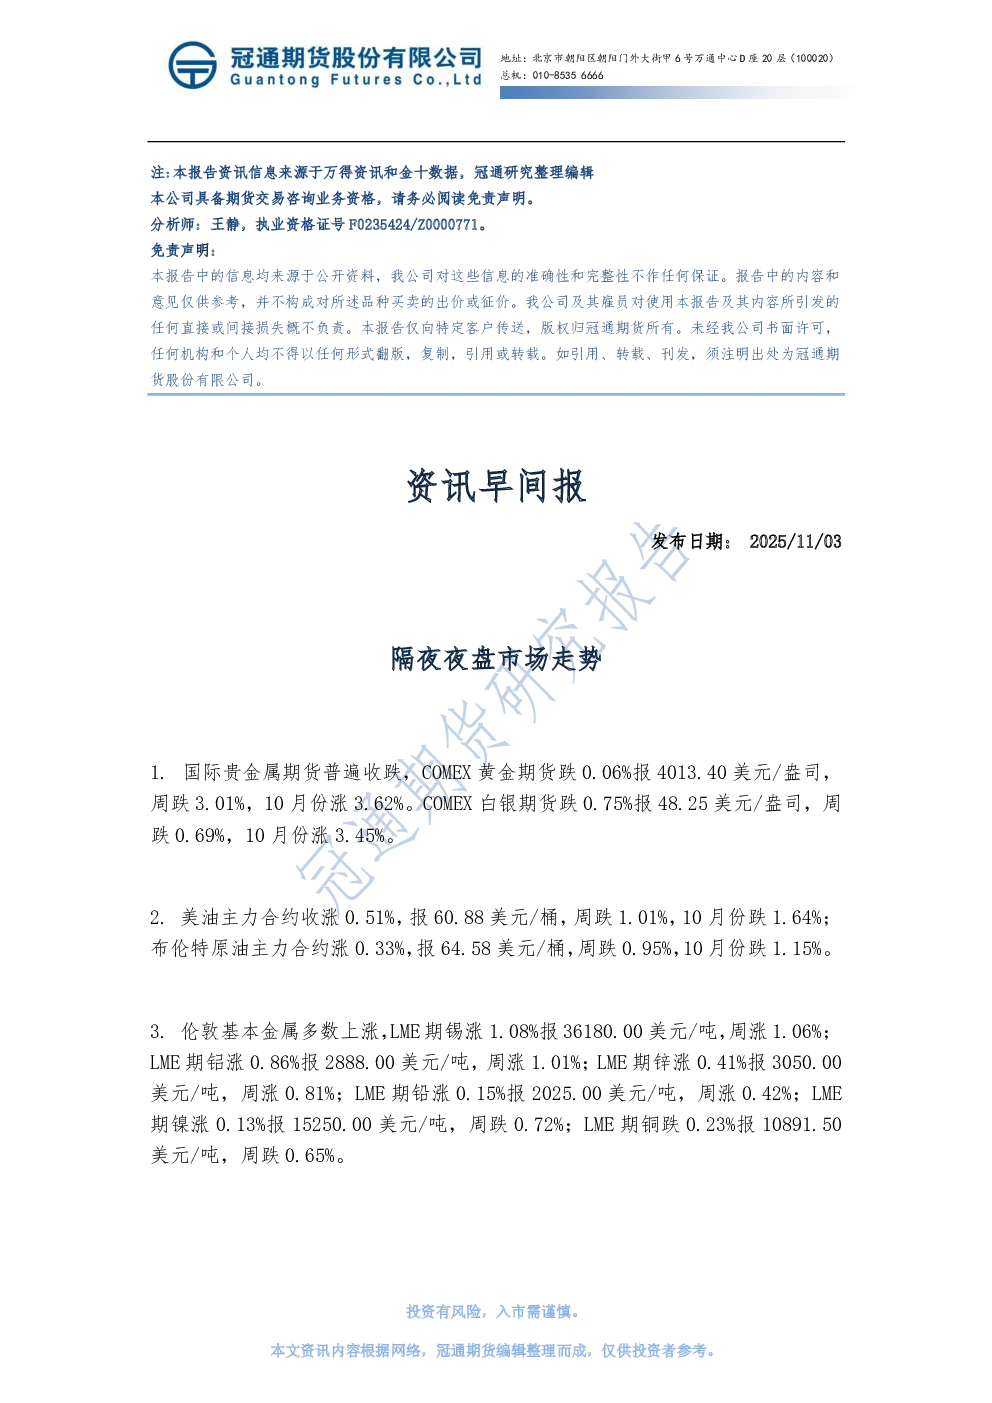
报告显示,伦敦基本金属多数上涨,其中锡、铝、锌等品种表现强劲,而镍和铜则出现下跌。中国有色金属工业协会建议对铜、铅、锌等大宗金属设立产能天花板,严控新增产能。摩根士丹利预测黄金价格有望在2026年年中升至每盎司4500美元。上海期货交易所调整了黄金期货出入库及发票流程,财政部、税务总局发布关于黄金有关税收政策的公告,执行至2027年12月31日。这些信息表明,金属行业正经历结构性调整,部分品种受供需关系和政策影响较大,未来价格走势仍需密切关注相关基本面和政策变化。
研报重点分析了哪些方向?
研报重点分析了隔夜夜盘市场走势、国内期货涨跌互现格局、宏观政策对市场的影响、重点行业的运行情况以及金融市场的最新动态。具体包括国际贵金属和基本金属期货的涨跌对比、国内能源化工、黑色系、农产品期货的涨跌情况、制造业PMI数据变化、中美经贸关系进展、能源出口政策调整、大宗金属产能控制措施、钢铁行业PMI恢复情况、棕榈油价格走势、A股市场震荡调整、外资机构调研活跃度、保险机构持股情况、现金分红预案、券商金股推荐方向、新能源汽车零售量增长、海南汽车报废补贴政策、深圳楼市降温情况、白酒价格下探等关键信息。
当前市场现状如何判断?
当前市场呈现出多空交织的复杂格局。国际贵金属期货普遍收跌,美油和布伦特原油涨跌互现,伦敦基本金属多数上涨。国内期货主力合约涨跌互现,能源化工、农产品期货表现较好,黑色系和部分金属期货下跌。宏观方面,中国制造业PMI回落,但出口集装箱运价指数上涨,政策层面强调提振居民消费和深化改革开放。金融市场方面,A股市场震荡调整,但外资机构调研活跃,保险机构持股增加,多家外资公募表现突出。海外方面,美国联邦政府停摆持续,美联储降息路径生变,美股交易时间调整。整体来看,市场情绪较为谨慎,但部分行业和板块仍存在结构性机会。
研报提示了哪些风险?
研报提示的风险主要集中在宏观经济波动和政策变化方面。中国制造业PMI下降显示制造业景气水平回落,可能影响经济整体增长预期。美联储降息路径生变,美联储内部存在分歧,未来货币政策走向存在不确定性,可能影响全球资本流动和资产价格。美国联邦政府长期停摆可能带来政治和经济风险。能源出口政策调整、大宗金属产能控制措施、汽车报废补贴政策变化等可能对相关行业产生重大影响。此外,国际地缘政治冲突、主要经济体通胀数据变化、金融市场波动等外部因素也可能对市场造成冲击。投资者需密切关注这些风险因素,做好风险管理。