-
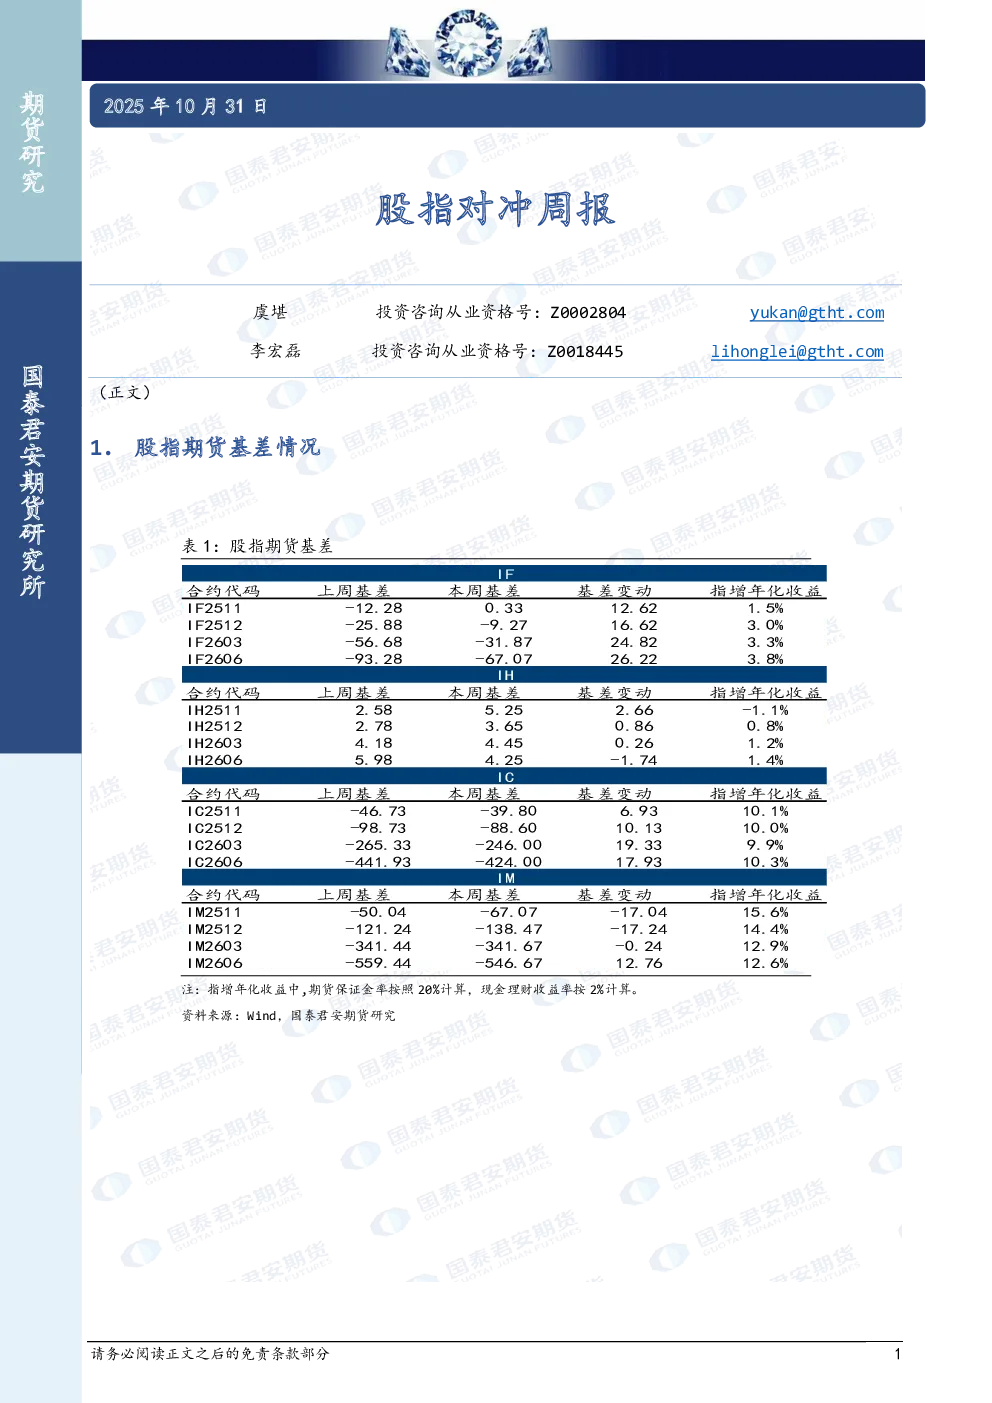
股指期货基差情况
- 本周股指期货基差变化不大,IF贴水略有收窄,IC和IM年化贴水仍维持在8.5%和12%附近。IM期限结构近端明显偏低,对冲成本较高,其余品种期限结构较平,建议分散对冲。
- 考虑分红后,IF2511年化升贴水0.59%,IH2511年化升贴水3.03%,IC2511年化升贴水-9.05%,IM2511年化升贴水-15.42%。
-
市场环境与指数表现
- 本周四中全会及“十五五”规划建议稿发布,强调高质量发展,稳定宏观预期;中美元首会晤后市场震荡下行,美联储继续降息25bp但释放鹰派信号,美股回落。
- 工业企业利润加速恢复,高技术制造业拉动明显,政策托底效果显现。上证指数突破4000点后进入震荡盘整,融资余额持续净流入。
- 板块分化明显,电力设备领涨,通信领跌;宽基指数中,中证500、1000、2000上涨,上证50和沪深300下跌。
-
成交量与持仓量
- IF、IH、IC日均成交量环比上升,IM日均成交量环比下降,持仓量均呈上升趋势。
-
对冲盈亏分析
- 本周对冲盈亏表现分化,IC和IM部分合约盈利,IF和IH部分合约亏损。累计60交易日对冲盈亏数据显示,IC和IM表现较好,IF和IH表现较弱。
-
结论
- 股指期货基差整体稳定,IM对冲成本较高,建议分散对冲;市场震荡盘整,工业板块表现韧性,对冲策略需关注IC和IM的盈利机会,警惕IF和IH的潜在风险。