核心观点与关键数据
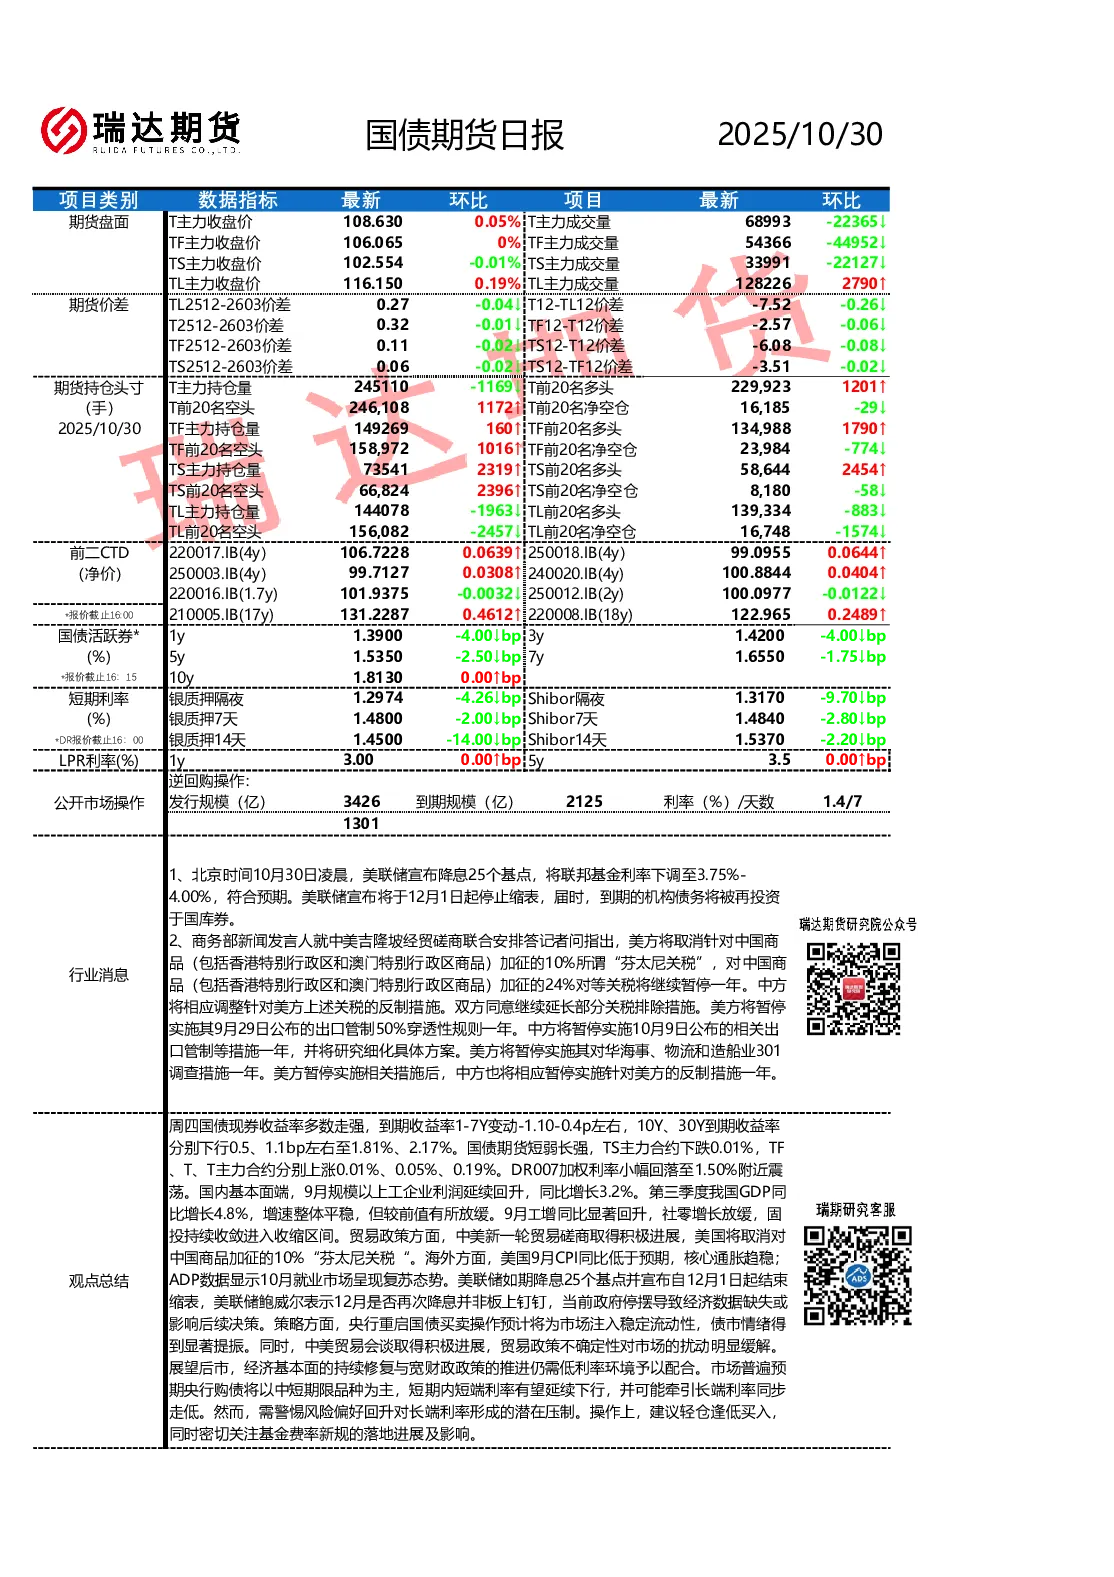
- 美联储降息及缩表政策:美联储宣布降息25个基点至3.75%-4.00%,符合预期,并将于12月1日起停止缩表,将到期机构债务再投资于国库券。
- 中美贸易磋商进展:美方取消对中国商品加征的10%“芬太尼关税”,对等关税暂停一年,双方同意延长部分关税排除措施,暂停实施相关出口管制及301调查措施一年。
- 国债期货市场表现:国债现券收益率多数走强,1-7年期到期收益率变动-1.10-0.4bp,10年期、30年期分别下行0.5bp、1.1bp至1.81%、2.17%。国债期货短弱长强,TS主力合约下跌0.01%,TF、T、T主力合约分别上涨0.01%、0.05%、0.19%。
- 资金利率:DR007加权利率小幅回落至1.50%附近震荡。
- 经济数据:9月规模以上工业企业利润同比增长3.2%,第三季度GDP同比增长4.8%,9月工业增加值同比显著回升,社会消费品零售总额增长放缓,固定资产投资持续收敛进入收缩区间。
- 海外数据:美国9月CPI同比低于预期,核心通胀趋稳;ADP数据显示10月就业市场复苏。
研究结论
- 市场情绪提振:央行重启国债买卖操作预计将为市场注入稳定流动性,债市情绪显著提振;中美贸易会谈取得积极进展,贸易政策不确定性对市场的扰动明显缓解。
- 利率走势展望:经济基本面的持续修复与宽财政政策的推进仍需低利率环境配合,市场普遍预期央行购债将以中短期限品种为主,短期内短端利率有望延续下行,并可能牵引长端利率同步走低,但需警惕风险偏好回升对长端利率的潜在压制。
- 操作建议:建议轻仓逢低买入,同时密切关注基金费率新规的落地进展及影响。
重点关注
- 2025金融街论坛年会(10月27-30日)
- 欧元区至10月30日欧洲央行存款机制利率(21:15)
备注
- T为10年期国债期货,TF为5年期国债期货,TS为2年期国债期货。
- 市场有风险,投资需谨慎!