事件概述
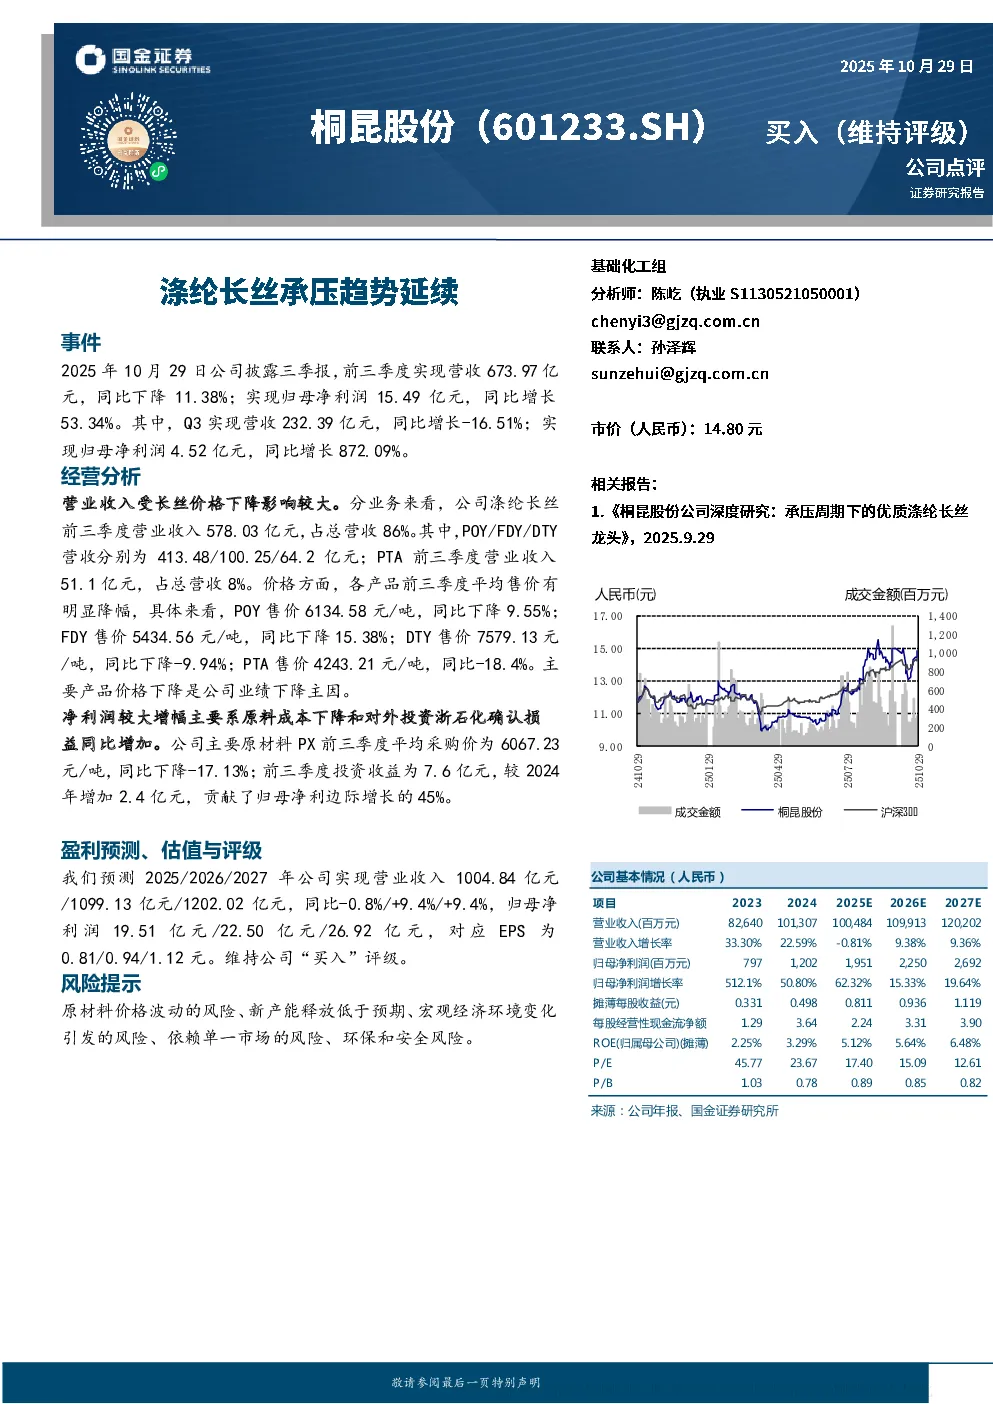
2025年10月29日,公司披露三季报,前三季度实现营收673.97亿元,同比下降11.38%;归母净利润15.49亿元,同比增长53.34%。其中,Q3实现营收232.39亿元,同比下降16.51%;归母净利润4.52亿元,同比增长872.09%。
经营分析
- 营业收入:受长丝价格下降影响较大。涤纶长丝前三季度营业收入578.03亿元,占总营收86%。POY/FDY/DTY营收分别为413.48/100.25/64.2亿元;PTA前三季度营业收入51.1亿元,占总营收8%。
- 价格方面:各产品前三季度平均售价有明显降幅。POY售价6134.58元/吨,同比下降9.55%;FDY售价5434.56元/吨,同比下降15.38%;DTY售价7579.13元/吨,同比下降-9.94%;PTA售价4243.21元/吨,同比-18.4%。
- 净利润:较大增幅主要系原料成本下降和对外投资浙石化确认损益同比增加。公司主要原材料PX前三季度平均采购价为6067.23元/吨,同比下降-17.13%;前三季度投资收益为7.6亿元,较2024年增加2.4亿元,贡献了归母净利边际增长的45%。
盈利预测、估值与评级
- 预测:2025/2026/2027年公司实现营业收入1004.84亿元/1099.13亿元/1202.02亿元,同比-0.8%/+9.4%/+9.4%,归母净利润19.51亿元/22.50亿元/26.92亿元,对应EPS为0.81/0.94/1.12元。
- 评级:维持公司“买入”评级。
风险提示
- 原材料价格波动的风险
- 新产能释放低于预期
- 宏观经济环境变化引发的风险
- 依赖单一市场的风险
- 环保和安全风险
公司基本情况(人民币)
| 项目 | 2023 | 2024 | 2025E | 2026E | 2027E |
|--------------------|--------|--------|--------|--------|--------|
| 营业收入(百万元) | 82,640 | 101,307 | 100,484 | 109,913 | 120,202 |
| 营业收入增长率 | 33.30% | 22.59% | -0.81% | 9.38% | 9.36% |
| 归母净利润(百万元) | 797 | 1,202 | 1,951 | 2,250 | 2,692 |
| 归母净利润增长率 | 512.1% | 50.80% | 62.32% | 15.33% | 19.64% |
| 摊薄每股收益(元) | 0.331 | 0.498 | 0.811 | 0.936 | 1.119 |
| 每股经营性现金流净额 | 1.29 | 3.64 | 2.24 | 3.31 | 3.90 |
| ROE(归属母公司)(摊薄) | 2.25% | 3.29% | 5.12% | 5.64% | 6.48% |
| P/E | 45.77 | 23.67 | 17.40 | 15.09 | 12.61 |
| P/B | 1.03 | 0.78 | 0.89 | 0.85 | 0.82 |
公司点评
- 市场中相关报告评级比率为1.00,对应“买入”评级。
- 投资评级说明:买入预期未来6-12个月内上涨幅度在15%以上。
- 特别声明:本报告仅供国金证券股份有限公司客户中风险评级高于C3级(含C3级)的投资者使用。