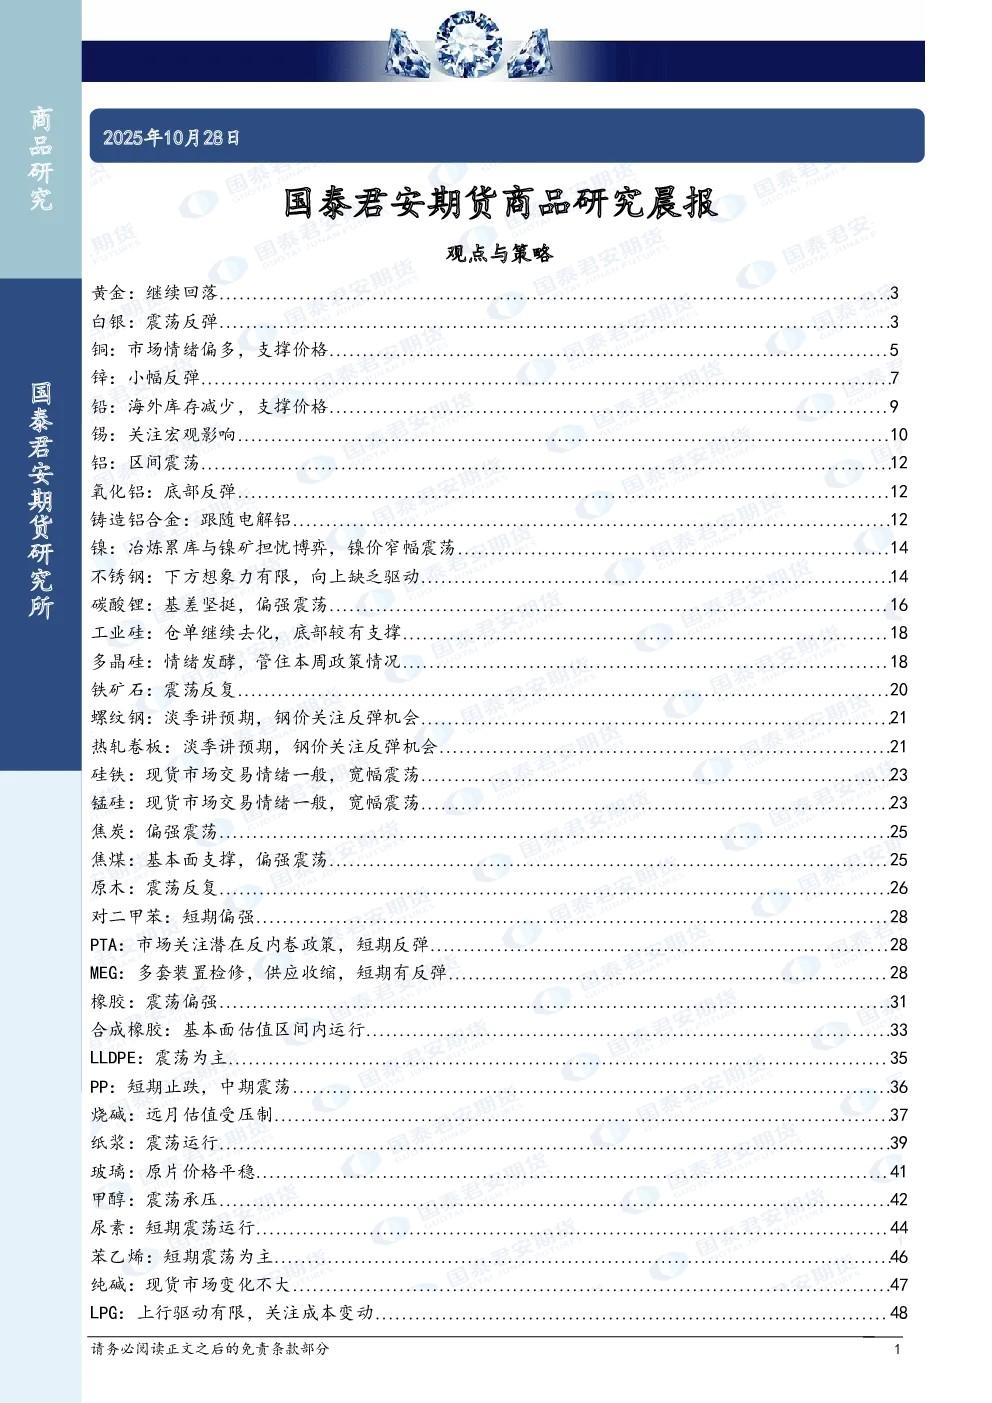
观点与策略
黄金:继续回落
白银:震荡反弹
铜:市场情绪偏多,支撑价格
锌:小幅反弹
铅:海外库存减少,支撑价格
锡:关注宏观影响
铝:区间震荡
氧化铝:底部反弹
铸造铝合金:跟随电解铝
镍:冶炼累库与镍矿担忧博弈,镍价窄幅震荡
不锈钢:下方想象力有限,向上缺乏驱动
碳酸锂:基差坚挺,偏强震荡
工业硅:仓单继续去化,底部较有支撑
多晶硅:情绪发酵,管住本周政策情况
铁矿石:震荡反复
螺纹钢:淡季讲预期,钢价关注反弹机会
热轧卷板:淡季讲预期,钢价关注反弹机会
硅铁:现货市场交易情绪一般,宽幅震荡
锰硅:现货市场交易情绪一般,宽幅震荡
焦炭:偏强震荡
焦煤:基本面支撑,偏强震荡
原木:震荡反复
对二甲苯:短期偏强
PTA:市场关注潜在反内卷政策,短期反弹
MEG:多套装置检修,供应收缩,短期有反弹
橡胶:震荡偏强
合成橡胶:基本面估值区间内运行
LLDPE:震荡为主
PP:短期止跌,中期震荡
烧碱:远月估值受压制
纸浆:震荡运行
玻璃:原片价格平稳
甲醇:震荡承压
尿素:短期震荡运行
苯乙烯:短期震荡为主
纯碱:现货市场变化不大
LPG:上行驱动有限,关注成本变动
丙烯:供需偏宽松,短期偏弱震荡
PVC:低位震荡
燃料油:夜盘继续上行,短期仍然较强
低硫燃料油:同步维持强势,外盘现货高低硫价差有所反弹
集运指数(欧线):震荡整理
短纤:需求正反馈,短期反弹,关注反内卷会议结果
瓶片:短期反弹,关注反内卷会议结果
胶版印刷纸:低位震荡
纯苯:短期震荡为主
棕榈油:产地去库缓慢,关注下方支撑
豆油:南美产情偏好,关注中美经贸关系
豆粕:美豆偏强,或带动连粕反弹
豆一:震荡
玉米:震荡偏弱
白糖:外弱内强
棉花:新棉成本上移支撑棉花期价
鸡蛋:维持调整
生猪:短期现货偏强,再累库格局
花生:关注现货
核心观点:
- 宏观方面,中美经贸磋商取得初步共识,美联储降息预期升温,全球地缘政治风险犹存。
- 金属,黄金继续回落,白银震荡反弹,铜市场情绪偏多,锌小幅反弹,铅受海外库存减少支撑,锡关注宏观影响,铝区间震荡,镍价窄幅震荡,不锈钢缺乏驱动,碳酸锂基差坚挺,工业硅仓单去化,多晶硅情绪发酵,铁矿石震荡反复。
- 化工,对二甲苯短期偏强,PTA关注反内卷政策,MEG供应收缩,橡胶震荡偏强,合成橡胶估值区间内运行,LLDPE震荡为主,PP短期止跌,烧碱远月估值受压制,纸浆震荡运行,玻璃原片价格平稳,甲醇震荡承压,尿素短期震荡运行,苯乙烯短期震荡,纯碱现货市场变化不大,LPG上行驱动有限,丙烯短期偏弱震荡,PVC低位震荡,燃料油短期仍然较强,低硫燃料油同步维持强势,集运指数震荡整理,短纤和瓶片短期反弹,关注反内卷会议结果,胶版印刷纸低位震荡。
- 农产品,棕榈油产地去库缓慢,豆油南美产情偏好,豆粕美豆偏强或带动连粕反弹,豆一震荡,玉米震荡偏弱,白糖外弱内强,棉花新棉成本上移支撑期价,鸡蛋维持调整,生猪短期现货偏强,花生关注现货。
关键数据:
- 铜,9月精炼铜进口量环比增长21.76%,废铜进口量环比增长2.67%,铜矿砂进口量环比下降6.24%。
- 锌,中国9月精炼锌进口量环比增长21.76%,废铜进口量环比增长2.67%,铜矿砂进口量环比下降6.24%。
- 铅,海外库存减少,支撑价格。
- 镍,印尼矿业工作组接管PT WedaBav镍矿区,预计影响镍矿产量约600金属吨/月。
- 碳酸锂,电池级碳酸锂价格上涨1193元/吨,均价7.655万元/吨。
- 工业硅,9月光伏新增装机量240.27GW,同比增长45.7%。
- 铁矿石,中美经贸磋商取得初步共识。
- 螺纹钢,9月粗钢产量同比下降4.6%,钢材产量同比增长5.1%。
- 甲醇,港口库存环比增加1.39%。
- 尿素,国内尿素市场稳中上行,幅度在10-40元/吨。
- 棕榈油,马来西亚10月1-25日棕榈油产量环比增加2.78%。
- 豆油,美国大豆出口检验量符合预期,对中国大陆出口量为0吨。
- 玉米,东北深加工玉米价格偏弱震荡,华北玉米价格涨跌互现。
- 白糖,巴西9月下半月食糖产量同比大幅增加11%,中国9月进口食糖55万吨。
研究结论:
- 金属,铜、锌、铅、镍、碳酸锂、工业硅、铁矿石等品种短期震荡或反弹,铝、不锈钢等品种缺乏驱动,需关注宏观和供需变化。
- 化工,对二甲苯、PTA、MEG、橡胶、LLDPE、PP等品种短期偏强或震荡,烧碱、PVC等品种估值受压制,需关注下游需求和成本变化。
- 农产品,棕榈油、豆油、豆粕、玉米、白糖、棉花等品种短期震荡或反弹,鸡蛋、生猪、花生等品种维持调整,需关注供需和宏观政策变化。