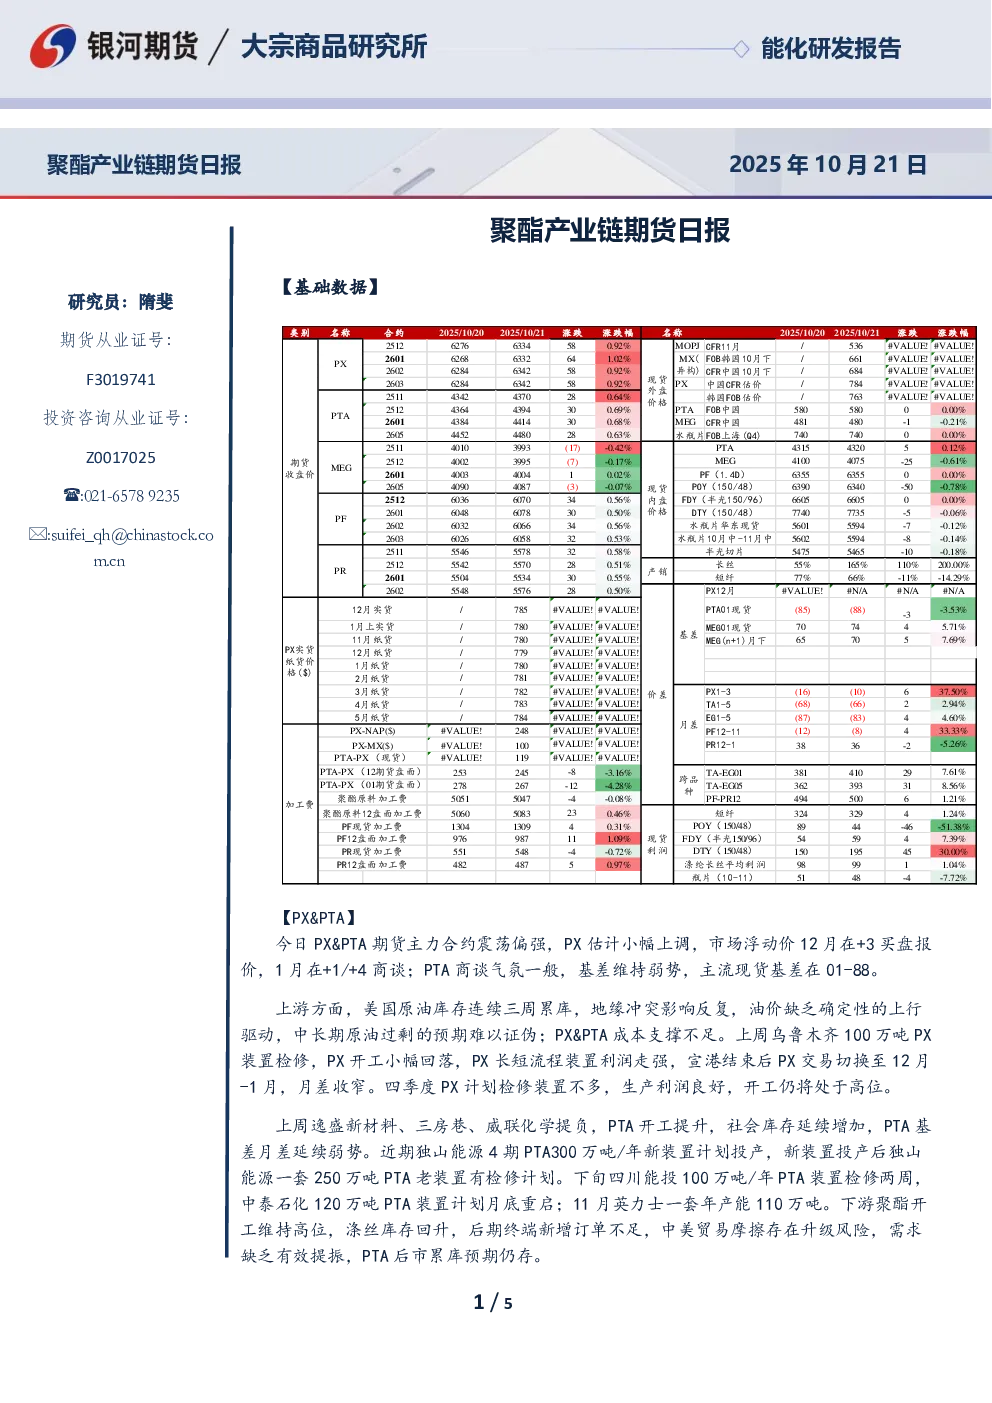
聚酯产业链期货日报(2025年10月21日)
【PX&PTA】
- 市场行情:PX&PTA期货主力合约震荡偏强,PX小幅上调,市场浮动价12月在+3买盘报价,1月在+1/+4商谈;PTA商谈气氛一般,基差维持弱势,主流现货基差在01-88。
- 上游分析:美国原油库存连续三周累库,地缘冲突影响反复,油价缺乏上行驱动,PX&PTA成本支撑不足。上周乌鲁木齐100万吨PX装置检修,PX开工小幅回落,长短流程装置利润走强,宣港结束后PX交易切换至12月-1月,月差收窄。四季度PX计划检修装置不多,生产利润良好,开工仍将处于高位。
- 下游分析:上周逸盛新材料、三房巷、威联化学提负,PTA开工提升,社会库存延续增加,PTA基差月差延续弱势。近期独山能源4期PTA300万吨/年新装置计划投产,新装置投产后独山能源一套250万吨PTA老装置有检修计划。下旬四川能投100万吨/年PTA装置检修两周,中泰石化120万吨PTA装置计划月底重启;11月英力士一套年产能110万吨。下游聚酯开工维持高位,涤丝库存回升,后期终端新增订单不足,中美贸易摩擦存在升级风险,需求缺乏有效提振,PTA后市累库预期仍存。
- 交易策略:
- 单边:逢高空。
- 套利:PTA15反套。
- 期权:卖出虚值看涨期权。
【MEG】
- 市场行情:MEG期货主力合约价格震荡整理,日内商谈气氛一般,基差波动有限,上午几单01合约升水74-76元/吨附近成交,11月下期货基差在01合约升水70元/吨附近;下午几单01合约升水70-75元/吨附近成交,11月下期货基差在01合约升水68-70元/吨附近。
- 供需分析:上周乙二醇供增需稳,港口库存上升。供应方面,山西美锦30万吨MEG重启并提负,中海壳牌一套40万吨/年MEG装置停车检修,建元26万吨重启延后,福建炼化40万吨本月计划检修8天,盛虹炼化90万吨乙二醇下旬计划检修,乙二醇下旬供应预期减量,下游聚酯开工维持高位,近期港口到货减少,港口提货稳定,短期基差坚挺,四季度乙二醇供需预期走向宽松。
- 交易策略:
- 单边:逢高做空。
- 套利:观望。
- 期权:卖出虚值看涨期权。
【PF】
- 市场行情:短纤期货价格震荡偏强,工厂和贸易商适度让利促成交。工厂整体销售一般,截止下午3:00附近,平均产销66%。
- 供需分析:上周短纤供稳需增,工厂库存环比下降,月底福建山力25万吨重启之后短纤工厂开工率预计提升。目前内销市场需求保持旺盛,出口市场新订单下达缓慢。考虑到中美贸易摩擦存在升级风险,部分出口企业出现“赶单”现象,短纤加工费短期有较强支撑,不过随着下游前期订单的交付完毕以及新单跟进不足,短纤需求缺乏有效支撑,短纤加工费上升空间可能有限。
- 交易策略:
- 单边:逢高空。
- 套利:观望。
- 期权:卖出虚值看涨期权。
【PR】
- 市场行情:瓶片期货价格震荡偏强,现货方面市场成交气氛尚可,工厂报价多稳局部下调20-50元,10-12月订单多成交在5560-5680元/吨。
- 供需分析:上周瓶片工厂开工稳定,部分下游饮料大厂采购26年一二季度的瓶片,市场低价成交放量。后期下游需求由旺季向淡季过渡,后续补货力度不足,瓶片价格随主原料波动。
- 交易策略:
- 单边:逢高空。
- 套利:观望。
- 期权:卖出虚值看涨期权。
【关键数据与研究结论】
- PX:成本支撑不足,开工高位,交易切换至12月-1月,月差收窄。
- PTA:新装置投产,老装置检修,供需偏弱,后市累库预期仍存。
- MEG:供应预期减量,基差坚挺,四季度供需预期走向宽松。
- PF:加工费短期有支撑,但需求缺乏有效支撑,上升空间有限。
- PR:下游需求转弱,供需面缺乏向上驱动。