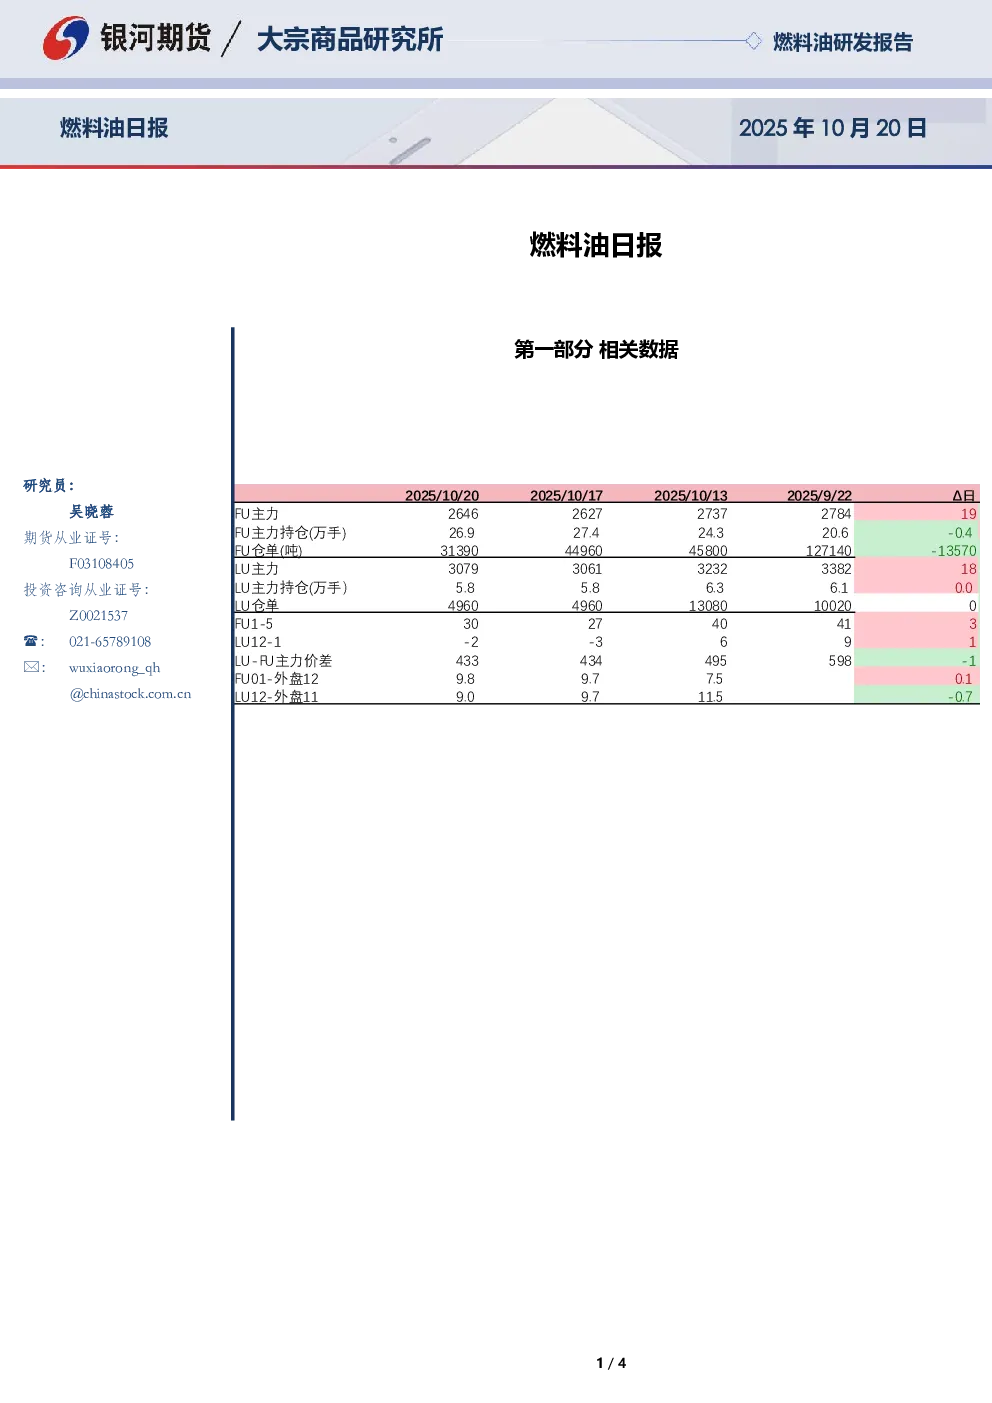
第一部分相关数据:
- 研究员:吴晓蓉
- 联系方式:电话:021-65789108,邮箱:wuxiaorong_qh@chinastock.com.cn
第二部分市场研判:
市场概况:
- 燃料油仓单情况:FU仓单31390吨,较上一交易日减少13570吨;LU仓单4960吨,较上一交易日无变化。
- 新加坡纸货市场:高硫Oct/Nov月差6.5至11.6美金/吨,低硫Oct/Nov月差8.0至14.9美金/吨。
重要资讯:
- 海关数据显示,中国9月份成品油出口同比下降1%,环比下降3.6%,总量为514万公吨。
行情研判:
供应端:
- 俄罗斯能源设施受袭影响成品油产量及出口,但燃料油作为进料在炼厂停摆状态下出口反增。
- 中东高硫出口随发电需求消退有所回升,伊朗出口仍受限。
- 墨西哥高硫出口在Olmeca和Tula二次装置投产背景下低位。
- 低硫燃料油供应存在中期扰动:尼日利亚RFCC装置运营不稳定,南苏丹与阿联酋矛盾导致物流改道泛新加坡地区,Al-Zour炼厂预期检修受阿联酋分流影响,马来西亚炼厂RFCC装置检修持续产出。
需求端:
- 夏季发电需求彻底消退。
- 四季度国内地炼原油配额即将用尽,高硫进料需求存在支撑。
- 中国市场四季度中石化和中石油配额充裕但并不增产,中海油配额紧张。
- 船燃需求平稳无具体驱动。
现货市场:
研究结论:
- 低硫燃料油供应存在中期扰动,但近端现货市场疲弱,需关注尼日利亚RFCC装置运营及南苏丹物流消息。
- 高硫燃料油受地炼配额支撑,出口表现分化。
第三部分相关附图:
(附图来源:银河期货,路透)
作者承诺与免责声明:
- 作者承诺独立、客观地出具报告,不因报告内容接收任何形式的报酬。
- 报告内容仅供参考,不构成投资建议,客户应独立判断。
- 银河期货不对因客户使用报告导致的损失负责任。