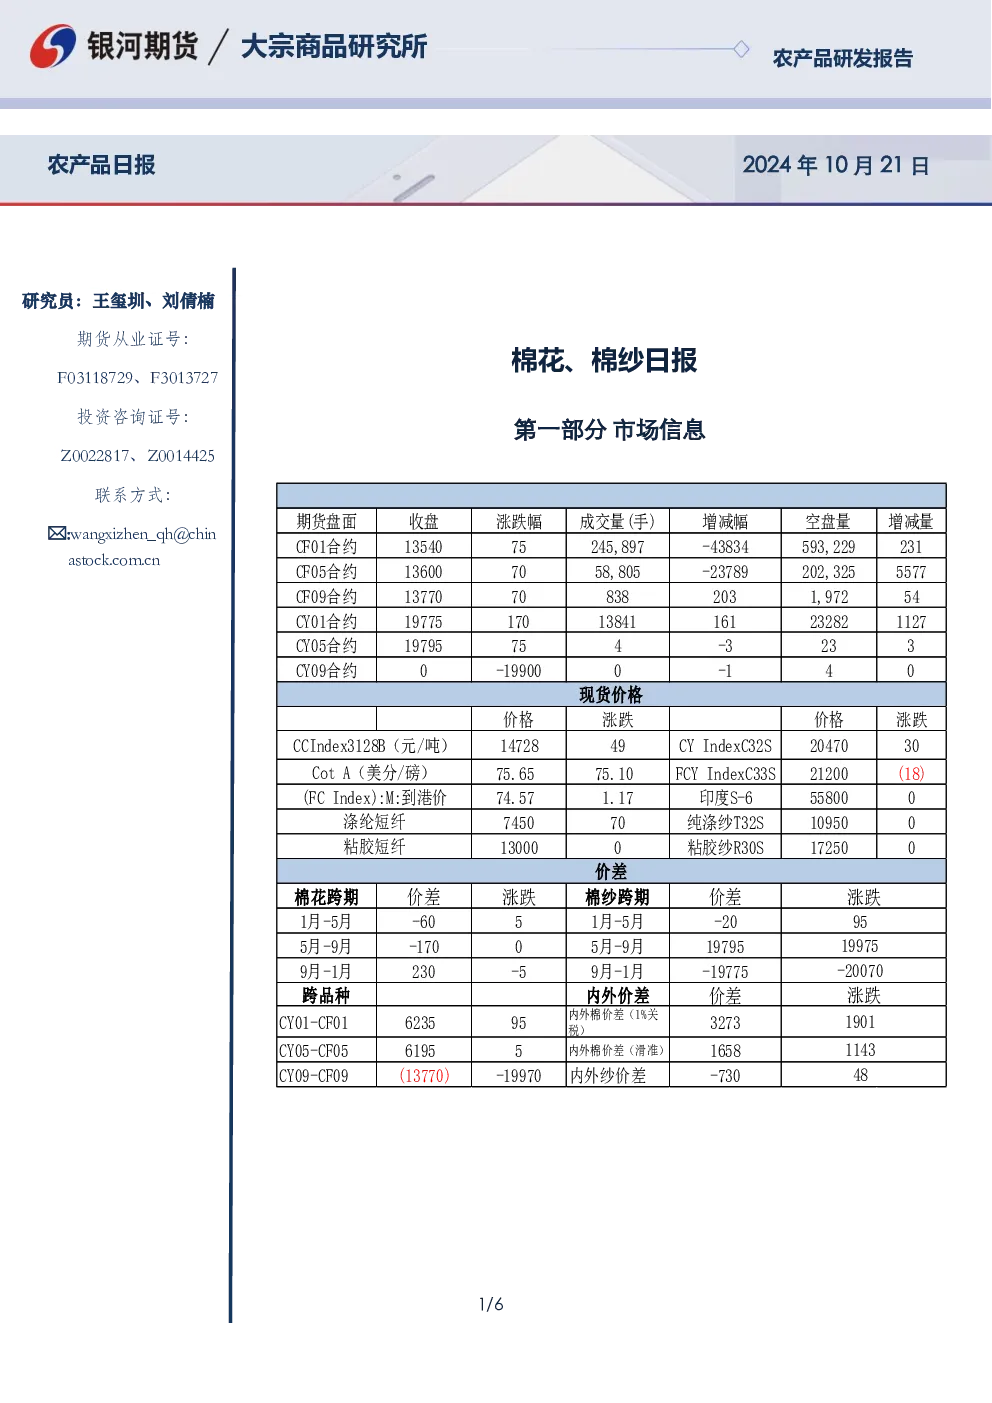
第一部分市场信息
- 研究员:王玺圳、刘倩楠
- 联系方式:邮箱 wangxizhen_qh@chinastock.com.cn
第二部分市场消息及观点
【棉花市场消息】
- 美国棉花检验进度:截至2025年10月17日,美陆地棉+皮马棉累计检验量为37.67万吨,占年产量预估值的12%,同比慢27%。美陆地棉检验进度达13.37%,皮马棉检验进度达1%,同比慢92%。周度可交割比例在71%,季度可交割比例在77.8%,同比高3个百分点,但环比降2.8个百分点。美政府停摆导致部分数据暂停更新,但产量预期变化不大。
- 中国棉籽进口:2025年9月份棉籽进口量约为75177.17吨,同比下降35.84%;进口均价约为342.25美元/吨,同比下降10.91%。主要来自澳大利亚。1-9月份累计进口量227513.67吨,同比下降51.6%。
- 中国社会消费品零售总额:9月份同比增长3.0%,其中限额以上服装、鞋帽、针纺织品类商品零售额同比增长4.7%。1-9月份同比增长4.5%,其中限额以上服装、鞋帽、针纺织品类商品零售额同比增长3.1%。
【交易逻辑】
- 新棉开称:节日期间市场关注点转向新棉开称,新疆棉产量较高但轧花厂收购积极性一般,部分市场收购价格在6元/公斤附近。新棉大量上市预计盘面将有卖套保压力。
- 需求端:下游需求略有好转但幅度有限,旺季表现预计不亮眼,对盘面的提振作用有限。
【交易策略】
- 单边:预计美棉和郑棉走势大概率震荡。
- 套利:观望。
- 期权:观望。
【棉纱行业消息】
- 纯棉纱市场:郑棉上涨但下游需求疲软,纯棉纱市场交投一般,纺企持观望态度,贸易商采购谨慎。价格持稳,部分厂家降价,顺价走货为主。开机率分化,新疆较高,内地部分回调,新增订单较少。
- 全棉坯布市场:10月行情走弱,需求低迷,冬季订单接近尾声,春季订单稀少,短期内织厂多认为市场缺乏大单和长单,预计刚需走货,顺价出货为主。
第三部分期权
- 波动率走势判断:今日棉花120日HV为8.542,波动率略降。CF601-C-13400隐含波动率为9.3%,CF601-P-13000为10.9%,CF601-P-12400为13.9%。
- 权策略建议:主力合约持仓PCR为0.7255,成交量PCR为0.6021,认购认沽成交量均增加。
- 期权:观望。
第四部分相关附图
作者承诺与免责声明
- 作者具有期货从业资格证书,承诺独立、客观地出具报告,反映研究观点。
- 报告内容仅供参考,不构成投资建议,客户应独立判断。
- 银河期货不对报告内容的准确性或完整性担保,不对使用报告导致的损失负责。
- 建议客户独自进行投资判断,本报告不构成投资、法律、会计或税务建议。