市场情况与价格变动
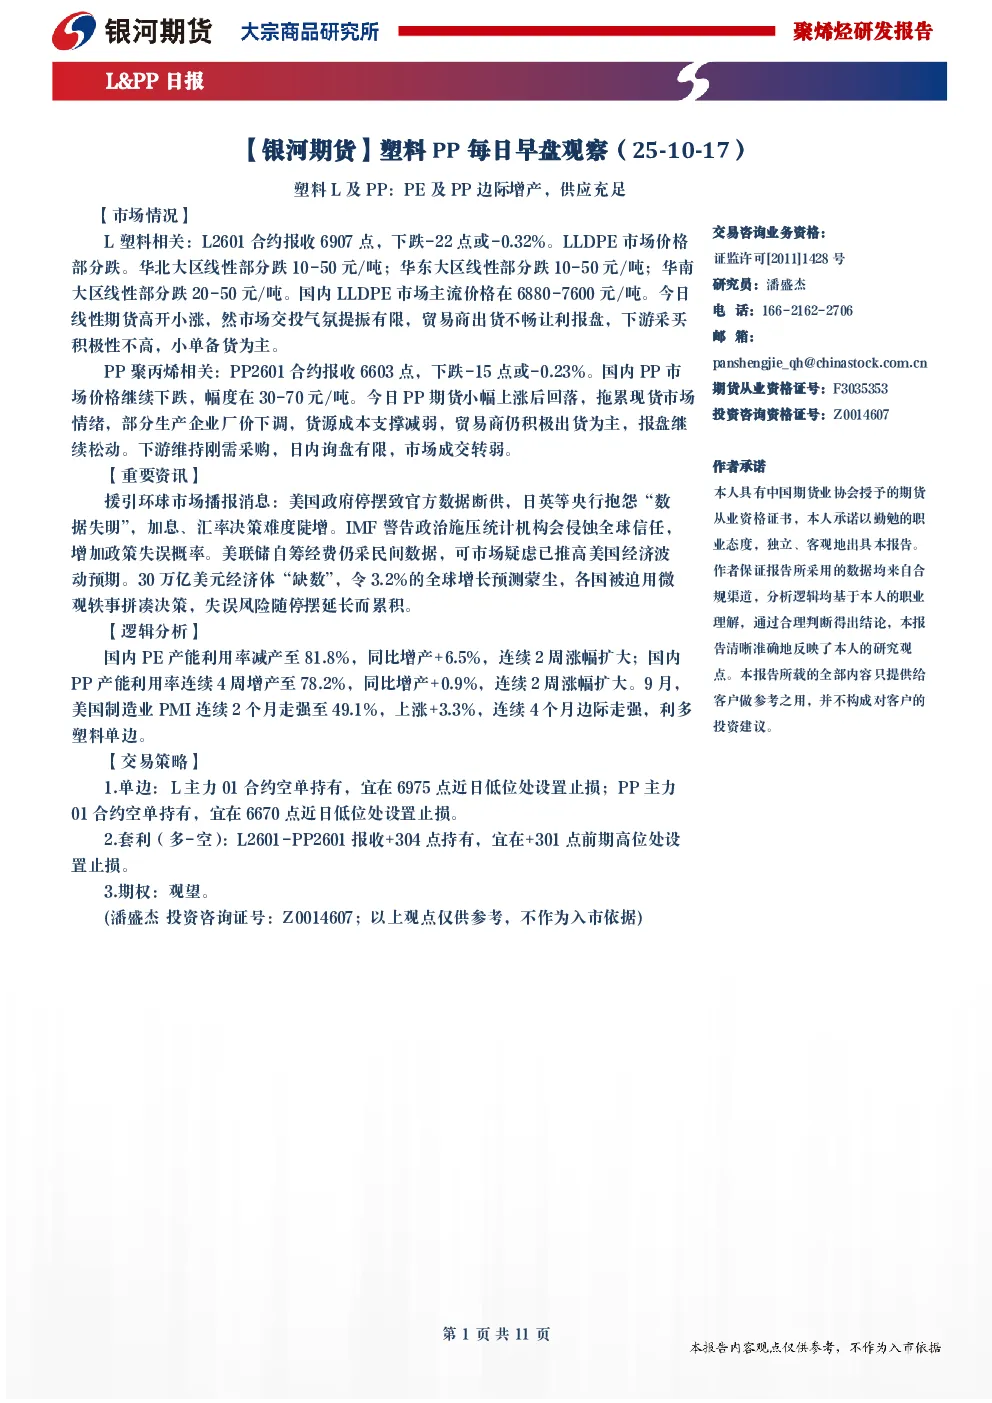
- LLDPE市场:价格持续下跌,华北大区、华东大区、华南大区线性部分分别下跌10-50元/吨、10-50元/吨、20-50元/吨。期货市场低开震荡,现货市场交投气氛提振有限,贸易商出货不畅,下游采买积极性不高。
- PP市场:价格继续下跌,跌幅在30-70元/吨。期货市场小幅上涨后回落,拖累现货市场情绪,部分生产企业厂价下调,贸易商积极出货,下游维持刚需采购,市场成交转弱。
重要资讯
- 美国政府停摆导致官方数据断供,影响日英等央行决策,IMF警告政治施压统计机构会侵蚀全球信任。
- 中国政府提出完善海外综合服务体系,助力企业出海,建立“走出去”专项机制,深化与重点市场及“一带一路”国家合作。
逻辑分析
- 供应端:PE及PP边际增产,供应充足。国内PE产能利用率减产至81.8%,同比增产+6.5%;国内PP产能利用率增产至78.2%,同比增产+0.9%。
- 需求端:9月美国制造业PMI连续2个月走强至49.1%,利多塑料单边。但地产数据不佳,8月国房景气指数连续5个月回落至93.1点,利空聚烯烃单边。
- 成本端:10月至今,国内均聚PP粒开工负荷率增产至30.5%,同比增产+9.8%,利空均聚PP的非标基差。布伦特原油上涨至67.6美元/桶,同比下跌-7.5%,利空L。
交易策略
- 单边:L主力01合约空单持有,止损在6975点;PP主力01合约空单持有,止损在6670点。
- 套利(多-空):L2601-PP2601报收+304点持有,止损在+301点。
- 期权:观望。
其他观点
- 下游需求处于旺季,但农膜开工和订单同期低位,近期主要关注国庆节前备货情况。
- 检修环比有所下降,但仍在高位,四季度检修预期显著下降。
- PP新产能8月底投产宁波大榭二期一线45万吨新装置,9月初投产宁波大榭二期二线45万吨新装置。01合约仍有新产能投放预期。
- 近端成本端油价上涨,短期价格震荡,中期维持逢高空思路。