固定收益部市场日报
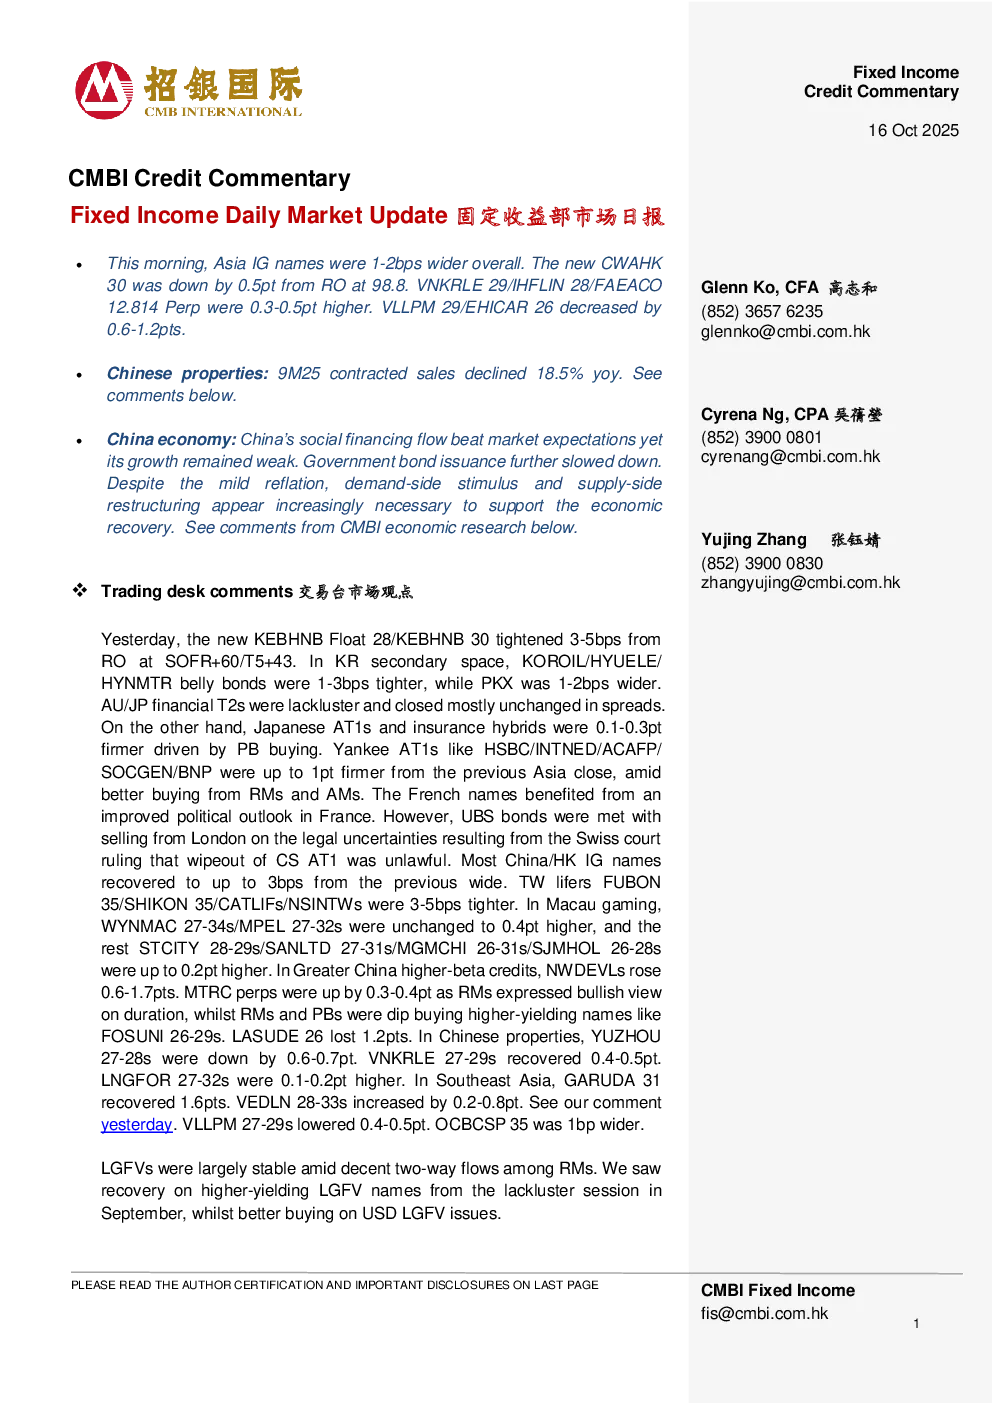
亚洲高收益信用债市场
- 亚洲高收益信用债整体溢价1-2个基点。
- 新发行CWAHK30较RO低0.5个基点,报98.8。
- VNKRLE 29/IHFLIN 28/FAEACO12.814 Perp溢价0.3-0.5个基点。
- VLLPM 29/EHICAR 26溢价下降0.6-1.2个基点。
中国房地产市场
- 9月25日合同销售额同比下降18.5%。
- 31家开发商中,9月有9家合同销售额同比增长,较8月的4家有所改善。
- 国企中,中交和越秀合同销售额同比增长27%和3%。
- 9月累计合同销售额同比下降18.5%,仅中交和越秀增长。
- 9月销售下滑低于8月,市场底部略有改善。
- 研究预计央行将在2025年第四季度降息10个基点,支持经济和房地产市场。
中国经济
- 社会融资规模超预期,但增速仍弱,政府债券发行放缓。
- 实体经济信贷需求疲软,房地产和公司投资低迷。
- M1增速反弹,企业活动改善。
- 研究预计2025年第四季度降息10个基点和降准50个基点。
交易台市场观点
- 新发行KEBHNB Float 28/KEBHNB 30较RO收紧3-5个基点。
- 韩国二级市场KOROIL/HYUELE/HYNMTR收益率曲线收紧1-3个基点,PKX溢价扩大1-2个基点。
- 澳大利亚/日本金融T2s表现平淡,收益率基本持平。
- 日本AT1和保险混合债受买盘推动上涨0.1-0.3个基点。
- 美元AT1如HSBC/INTNED/ACAFP/SOCGEN/BNP上涨1个基点,受机构买盘推动。
- 法国债券受益于政治前景改善,但UBS债券因瑞士法院裁决面临抛售压力。
- 中国/香港高收益信用债多数收窄至3个基点。
- 台湾永续债FUBON35/SHIKON 35/CATLIFs/NSINTWs溢价3-5个基点。
- 澳门博彩股WYNMAC 27-34s/MPEL 27-32s持平至溢价0.4个基点,其他股溢价0.2个基点。
- 大中华区高Beta信用债中,NWDEVLs上涨0.6-1.7个基点。
- MTRC Perps上涨0.3-0.4个基点,受机构看好Duration推动。
- RMs和PB买入高收益率债券如FOSUNI 26-29s。
- LASUDE 26下跌1.2个基点。
- 中国地产股YUZHOU27-28s下跌0.6-0.7个基点,VNKRLE 27-29s上涨0.4-0.5个基点。
- LNGFOR 27-32s上涨0.1-0.2个基点。
- 东南亚地区GARUDA 31上涨1.6个基点,VEDLN 28-33s上涨0.2-0.8个基点。
- VLLPM 27-29s下跌0.4-0.5个基点,OCBCSP 35溢价1个基点。
- LGFVs整体稳定,高收益率LGFV股在9月表现平淡后有所回升,美元LGFV债券受买盘推动。
宏观新闻回顾
- 9月2日,标普500上涨0.40%,道琼斯工业指数下跌0.04%,纳斯达克上涨0.66%。
- 美国国债收益率上升,2/5/10/30年期收益率分别为3.50%/3.63%/4.05%/4.64%。
分析员市场观点
- 中国地产:9月合同销售额同比下降18.5%,市场底部略有改善。
- 中国经济:社会融资规模超预期,但增速仍弱,M1增速反弹,企业活动改善。
- 研究预计2025年第四季度降息10个基点和降准50个基点。
政策展望
- 研究预计2025年第四季度政策宽松窗口,降息10个基点和降准50个基点,扩大财政刺激。
- 预计CPI保持0.2%,PPI从-2.2%降至-2.5%。
- 预计第四季度CPI和PPI同比分别恢复至0.3%和-2.3%。
新发行
- 9月107只信用债发行,规模88亿元,月度发行量同比增长35.8%。
- 丹塔目标未来五年从国企获得高达100亿美元的年度红利。
- 摩根大通将赎回28亿美元BOCOM 3.8 Perp。
- 中国国际金融股份有限公司发布41亿美元离岸债发行条款。
- 中国南方城市清算人正在制定离岸债务的整体重组方案。
- 世茂食品评级维持BB级,展望稳定。
- 印尼国家石油公司获得74亿美元政府补贴。
- 中国保险将赎回30亿美元QBEAU 6.1 11/12/45。
- 乐天考虑在美国进行信用卡业务IPO。
- 太平洋海藻得到泰国证券交易委员会批准分拆子公司上市。
- 印尼国家电力公司正在最终确定建立联盟开发马来西亚水电互联项目。
- 中国万科延迟偿还此前跳过的境内债务利息。
重要披露
- 本报告仅供参考,不构成投资建议。
- 投资者应独立评估投资和策略,并咨询专业财务顾问。