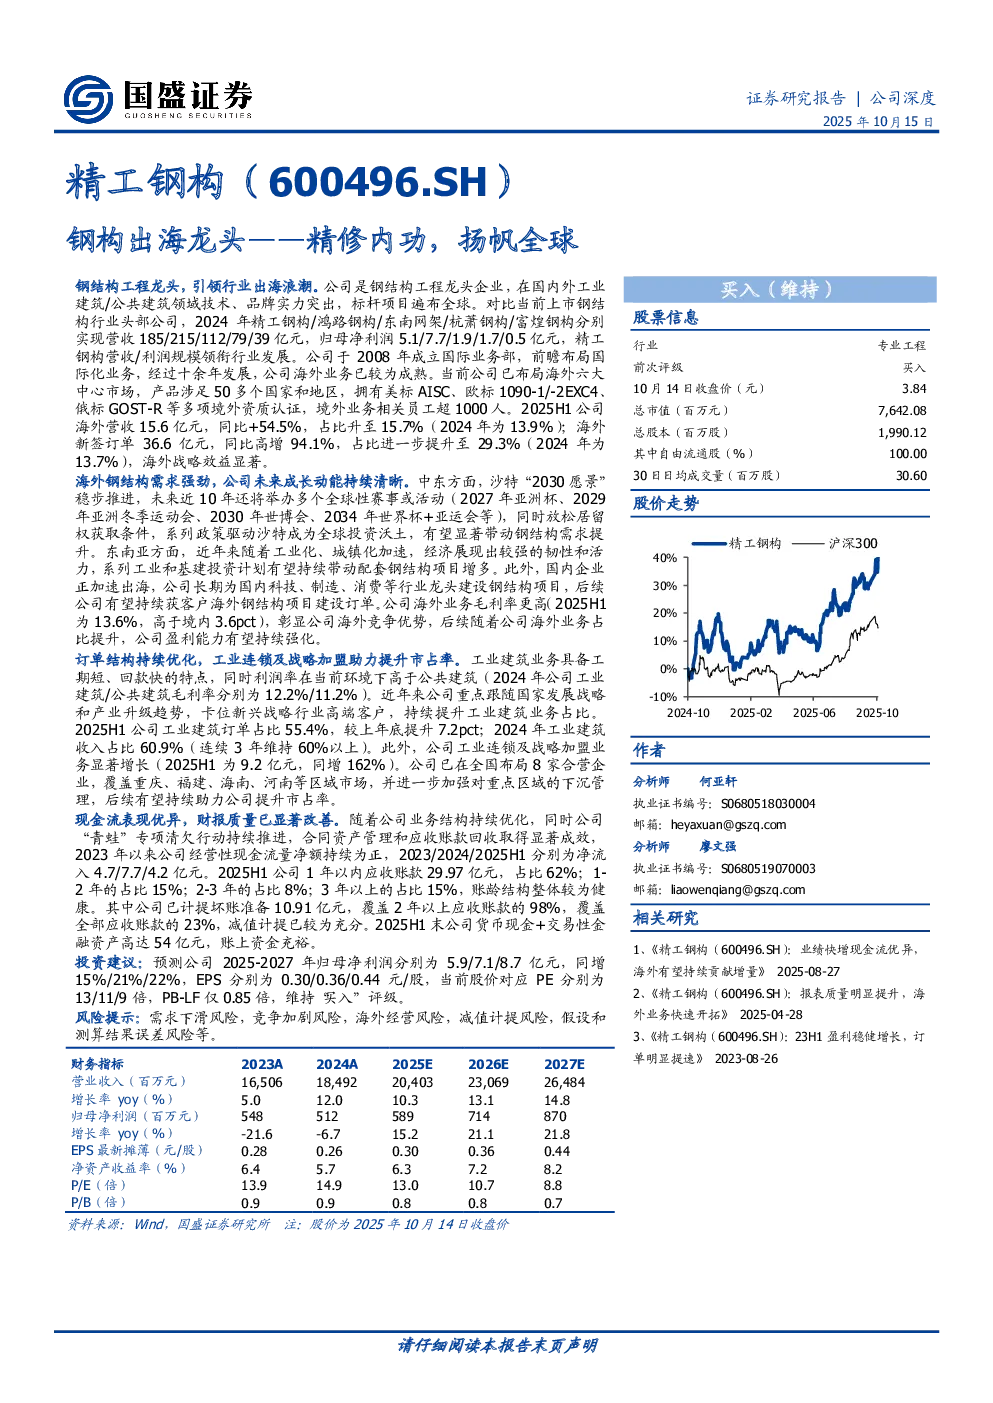
精工钢构:引领行业出海浪潮,未来成长动能持续清晰
钢结构工程龙头,引领行业出海浪潮
精工钢构作为钢结构工程龙头企业,在国内外工业建筑/公共建筑领域技术、品牌实力突出,标杆项目遍布全球。对比上市钢结构行业头部公司,2024年精工钢构营收/利润规模领衔行业发展。公司于2008年成立国际业务部,前瞻布局国际化业务,经过十余年发展,海外业务已较为成熟。当前公司已布局海外六大中心市场,产品涉足50多个国家和地区,拥有美标AISC、欧标1090-1/-2EXC4、俄标GOST-R等多项境外资质认证,境外业务相关员工超1000人。2025H1公司海外营收15.6亿元,同比+54.5%,占比升至15.7%;海外新签订单36.6亿元,同比高增94.1%,占比进一步提升至29.3%,海外战略效益显著。
海外钢结构需求强劲,公司未来成长动能持续清晰
中东方面,沙特“2030愿景”稳步推进,未来近10年还将举办多个全球性赛事或活动,同时放松居留权获取条件,系列政策驱动沙特成为全球投资沃土,有望显著带动钢结构需求提升。东南亚方面,近年来随着工业化、城镇化加速,经济展现出较强的韧性和活力,系列工业和基建投资计划有望持续带动配套钢结构项目增多。此外,国内企业正加速出海,公司长期为国内科技、制造、消费等行业龙头建设钢结构项目,后续公司有望持续获客户海外钢结构项目建设订单。公司海外业务毛利率更高(2025H1为13.6%,高于境内3.6pct),彰显公司海外竞争优势,后续随着公司海外业务占比提升,公司盈利能力有望持续强化。
订单结构持续优化,工业连锁及战略加盟助力提升市占率
工业建筑业务具备工期短、回款快的特点,同时利润率在当前环境下高于公共建筑(2024年公司工业建筑/公共建筑毛利率分别为12.2%/11.2%)。近年来公司重点跟随国家发展战略和产业升级趋势,卡位新兴战略行业高端客户,持续提升工业建筑业务占比。2025H1公司工业建筑订单占比55.4%,较上年底提升7.2pct;2024年工业建筑收入占比60.9%(连续3年维持60%以上)。此外,公司工业连锁及战略加盟业务显著增长(2025H1为9.2亿元,同增162%)。公司已在全国布局8家合营企业,覆盖重庆、福建、海南、河南等区域市场,并进一步加强对重点区域的下沉管理,后续有望持续助力公司提升市占率。
现金流表现优异,财报质量已显著改善
随着公司业务结构持续优化,同时公司“青蛙”专项清欠行动持续推进,合同资产管理和应收账款回收取得显著成效,2023年以来公司经营性现金流量净额持续为正,2023/2024/2025H1分别为净流入4.7/7.7/4.2亿元。2025H1公司1年以内应收账款29.97亿元,占比62%;1-2年的占比15%;2-3年的占比8%;3年以上的占比15%,账龄结构整体较为健康。其中公司已计提坏账准备10.91亿元,覆盖2年以上应收账款的98%,覆盖全部应收账款的23%,减值计提已较为充分。2025H1末公司货币现金+交易性金融资产高达54亿元,账上资金充裕。
盈利预测、估值与投资建议
预测公司2025-2027年归母净利润分别为5.9/7.1/8.7亿元,同增15%/21%/22%,EPS分别为0.30/0.36/0.44元/股,当前股价对应PE分别为13/11/9倍,PB-LF仅0.85倍,公司资产质量持续改善,估值较低,具备较大向上修复弹性,维持 买入”评级。
风险提示
需求下滑风险,竞争加剧风险,海外经营风险,减值计提风险,假设和测算结果误差风险等。