市场概况
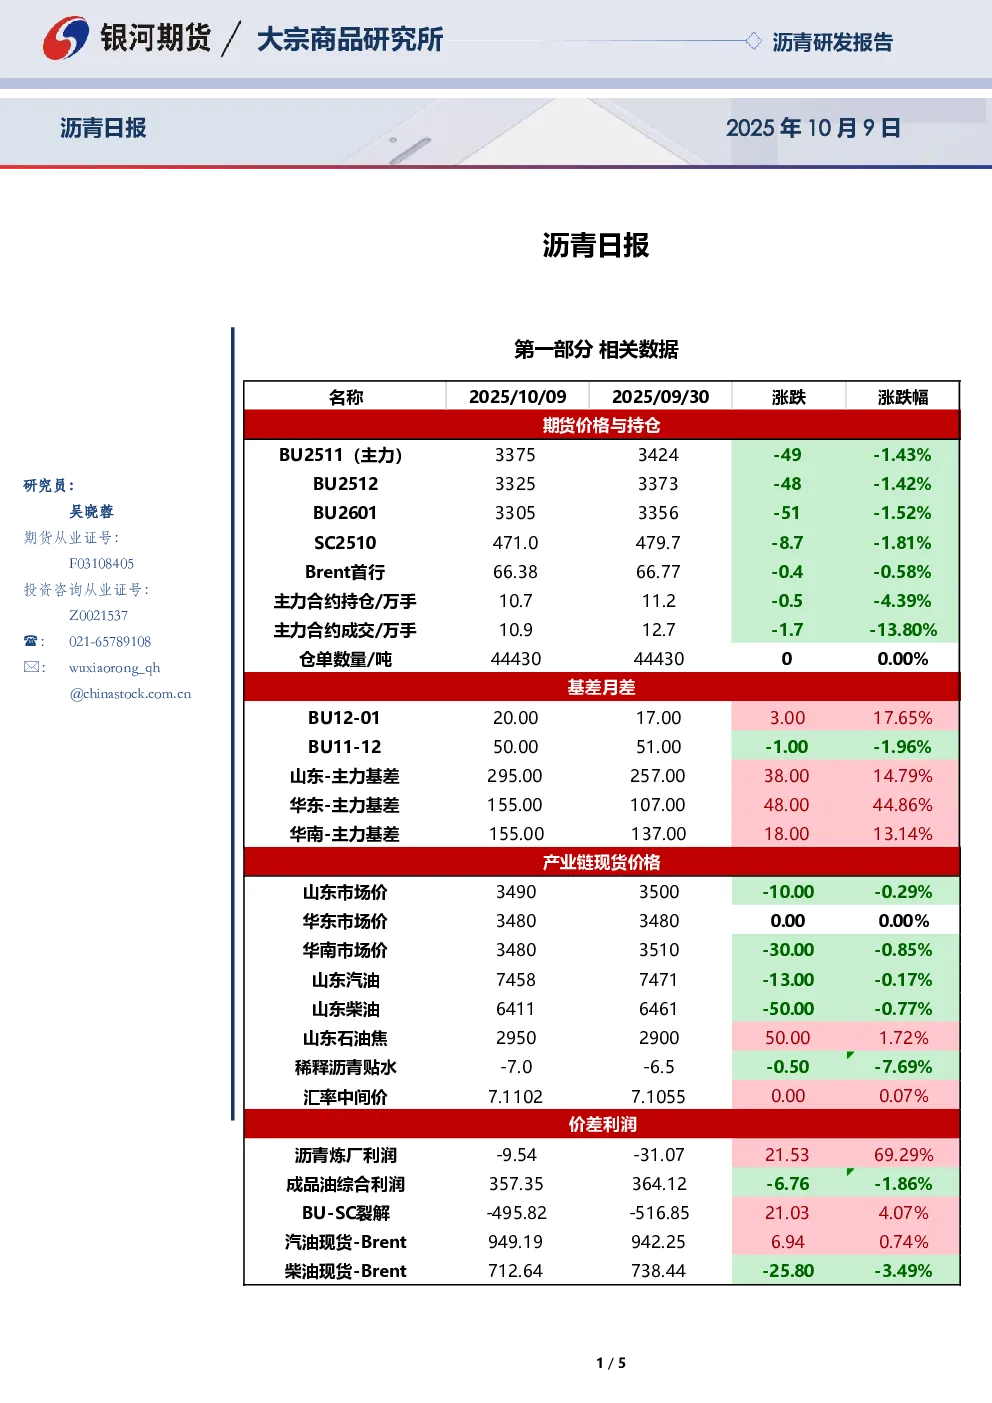
10月9日,国内沥青市场均价为3724元/吨,较上一日下跌3元/吨,跌幅0.08%。国庆假期间,终端需求及交运受阻,华北及山东地区多雨水天气,交投氛围清淡,导致华北及山东地区沥青价格下跌;华东地区供应量低位,沥青价格维持坚挺;华南地区天气好转,部分炼厂沥青价格小幅上调30元/吨,带动市场均价重心上移。
- 山东市场:主流成交价格下跌至3560-3700元/吨。节日期间降雨天气及终端需求不佳,利空出货;部分炼厂节后复产,资源供应增加,压制价格。地炼沥青主流价格运行在3400-3550元/吨。短期市场观望情绪较重,供需宽松,价格以低位运行为主。
- 长三角市场:主流成交价持稳在3550-3600元/吨。金陵石化低产、镇海炼化停产导致供应低位,库存下降支撑价格。但整体需求一般,社会库存较高,江苏新海复产存供应上升预期,短期内价格或谨慎走稳。
- 华南市场:主流成交价格较节前下跌70至3400-3500元/吨。节前部分炼厂为防堵库降价,带动市场重心下移;节期间需求及交通受限,库存升高利空市场。佛山库主流成交价维持在3450元/吨左右,但社会库成交稀少。节后天气好转,部分炼厂价格小幅上调30元/吨。短期市场需求释放缓慢,价格或保持稳定。
行情研判
假期期间油价触底反弹,成本端波动对沥青影响有限。当前沥青供需双旺,北方节后存在赶工需求,南方需求平稳,炼厂利润回升。中长期来看,年底需求难超预期,高利润支撑供应端高位,需求季节性走弱后估值预计高位回落。短期沥青盘面预计企稳,以窄幅震荡看待。BU2511合约运行区间预计在3350~3450元/吨。
研究结论
短期沥青价格或以窄幅震荡为主,关注供需变化及天气影响。中长期随需求季节性走弱,价格预计高位回落。