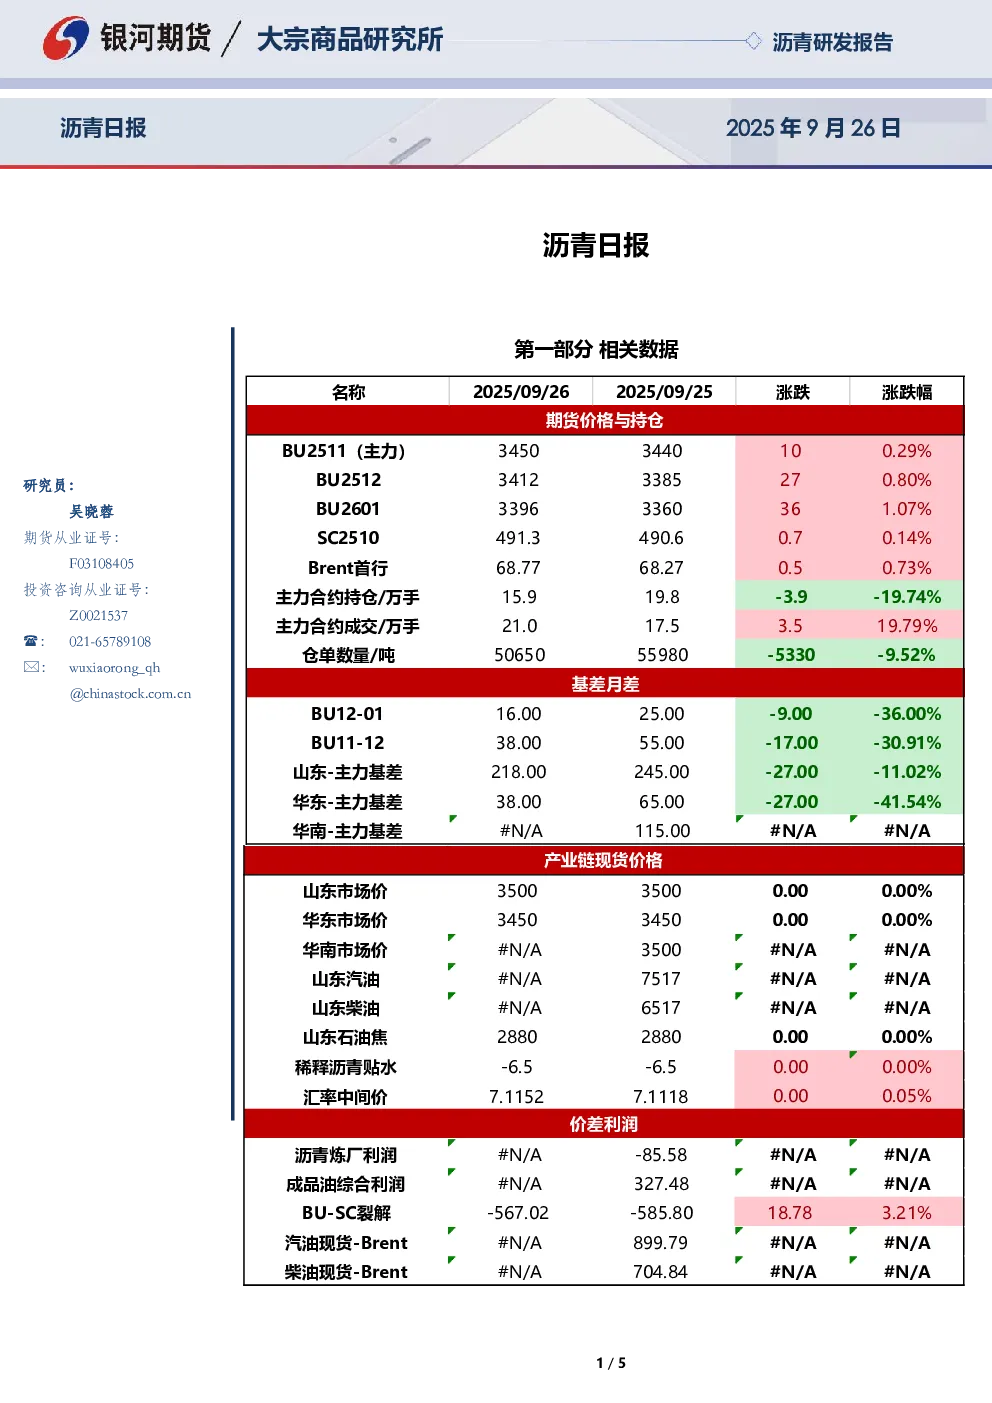
国内沥青市场概况:9月26日,国内沥青市场均价为3767元/吨,与上一日持平。华北及山东地区需求稳定,中下游用户刚需采买,炼厂和贸易商稳价销售;华南及华东部分地区降雨影响出货,但主力炼厂库存可控,假期前价格或维持稳定,华南中石油个别炼厂假期期间或有降价可能。
区域市场分析:
- 山东市场:主流成交价持稳3610-3700元/吨,终端项目赶工支撑需求,多数贸易商出货量尚可,炼厂库存中低位,价格保持坚挺。
- 长三角市场:主流成交价持稳3600-3650元/吨,江苏地区降雨导致贸易商出货减少,但期货盘面走高,镇江库低价资源减少,主力炼厂船运发货尚可,价格暂时稳定。
- 华南市场:主流成交价持稳3480-3560元/吨,大部分地区降雨导致需求缓慢,临近月底主力炼厂计划完成情况尚可,佛山库报价在3450元/吨,国庆长假交通物流受限,中石油产量增加预期下不排除降价出货可能。
行情研判:
- 数据:本周四国内沥青厂开工率49.88%(较周一上升2.66%),炼厂库存27.11%(较周一上升0.37%),社会库存35.31%(较周一下跌0.55%)。
- 分析:油价高位震荡支撑成本端,供应持续增加,节前需求偏弱,产业链库存分化,社会库存去库释放供应,炼厂库存压力回升。
- 结论:短期现货价格偏弱运行,沥青期货单边预计震荡偏弱,裂解价差中期偏空,BU2511合约运行区间预计在3350~3450元/吨。