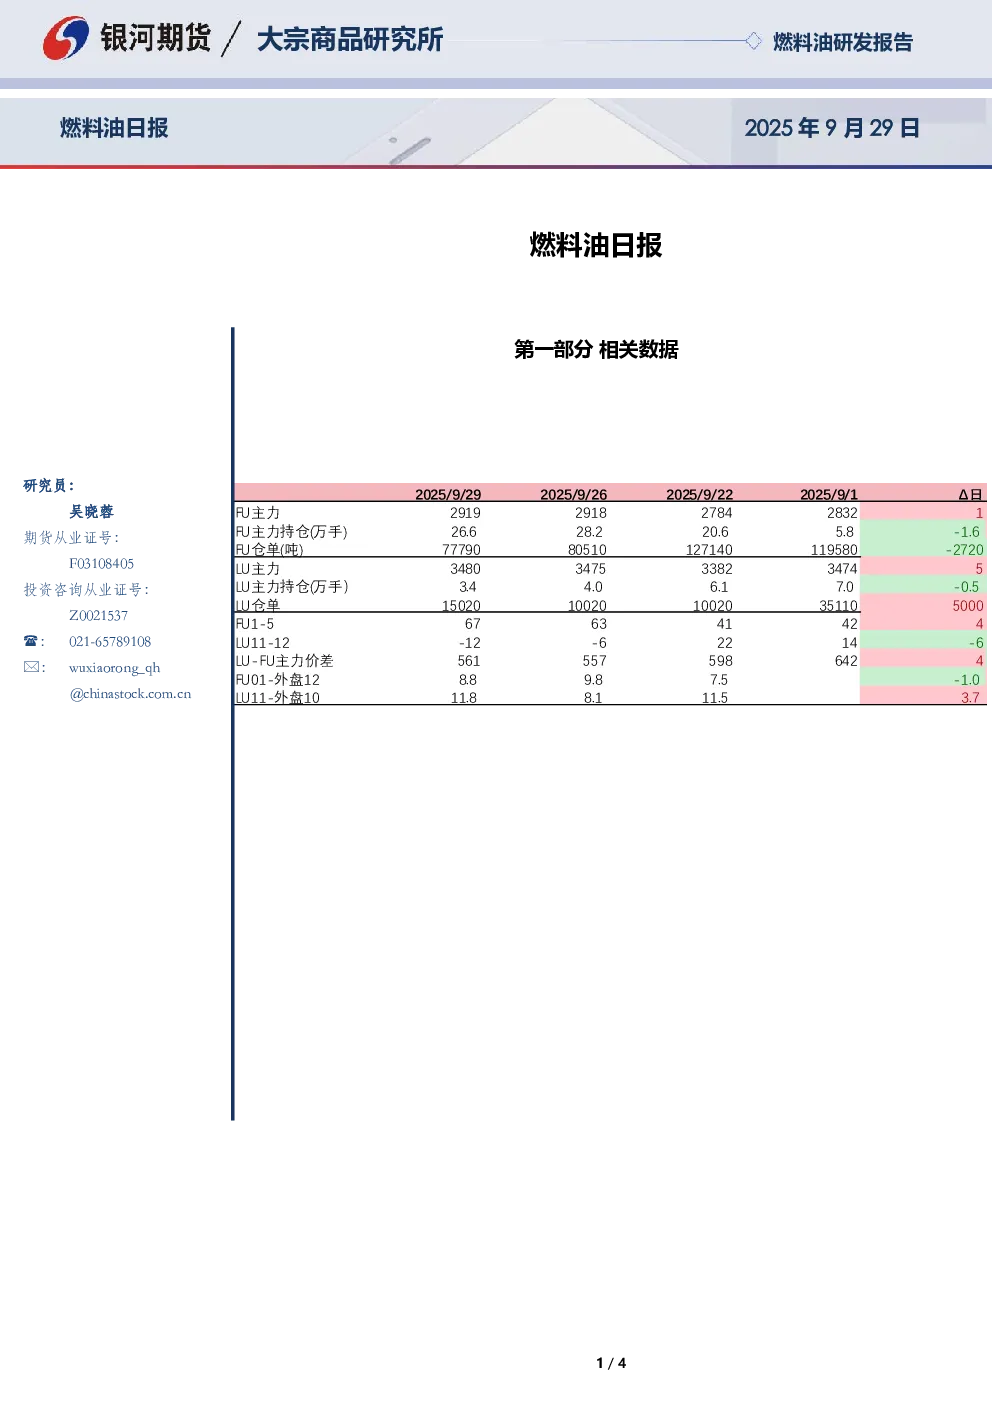
第一部分相关数据
- 研究员:吴晓蓉
- 期货从业证号:F03108405
- 投资咨询从业证号:Z0021537
- 联系方式:021-65789108,wuxiaorong_qh@chinastock.com.cn
第二部分市场研判
市场概况
- FU仓单77790吨,较上一交易日减少2720;
- LU仓单10020吨,较上一交易日增加5000吨;
- 新加坡纸货市场,高硫Oct/Nov月差4.8至2.8美金/吨,低硫Oct/Nov月差维持-0.5美金/吨。
重要资讯
- 印度招标出售3.3万吨高硫燃料油HSFO于10月24-26日Vizag装载。
行情研判
- 供应端:
- 俄罗斯能源设施受袭后陆续恢复,Primorsk港于9月中旬受袭后两日恢复石油装载,梁赞及伏尔加格勒等大炼厂设施也处于陆续回归恢复状态;
- 中东高硫出口随着发电需求消退有所回升,但伊朗出口仍受限制;
- 墨西哥高硫出口在Olmeca和Tula二次装置投产背景下稳定低位;
- 尼日利亚RFCC装置运营不稳定,消息称近两周该装置回归,关注近端低硫出口持续;
- 南苏丹与阿联酋矛盾下低硫重质原料物流改道泛新加坡地区方向预期增长,但自9月来暂无新招标出现;
- Al-Zour炼厂运营稳定低硫高位出港维持,但也在近期再次受到阿联酋分流影响;
- 马来西亚炼厂回归增加部分低硫直馏供应;
- 中国市场第三批低硫配额下发,四季度中石化和中石油预期配额充裕但并不增产,中海油预期配额紧张。
- 需求端:
- 夏季发电需求彻底消退;
- 高硫裂解下行及税改的低成本背景下,进料需求支撑仍不明显;
- 船燃需求平稳无具体驱动。
研究结论
- 高硫燃料油:
- 近端库存高位仍压抑市场价格;
- 关注新仓单生成及后续库存消化节奏。
- 低硫燃料油:
- 供应因素短期内存在扰动;
- 关注近端低硫出口持续及南苏丹与阿联酋矛盾下低硫重质原料物流改道泛新加坡地区方向预期增长。
第三部分相关附图
作者承诺
- 作者具有中国期货业协会授予的期货从业资格证书,承诺以勤勉的职业态度,独立、客观地出具本报告。
免责声明
- 本报告由银河期货有限公司提供,无意针对或打算违反任何地区、国家、城市或其它法律管辖区域内的法律法规。
- 本报告所载的全部内容只提供给客户做参考之用,并不构成对客户的投资建议。
- 银河期货不对因客户使用本报告而导致的损失负任何责任。
联系方式
- 银河期货有限公司大宗商品研究所
- 北京:北京市朝阳区建国门外大街8号北京IFC国际财源中心A座31/33层
- 上海:上海市虹口区东大名路501号上海白玉兰广场28层
- 网址:www.yhqh.com.cn
- 电话:400-886-7799