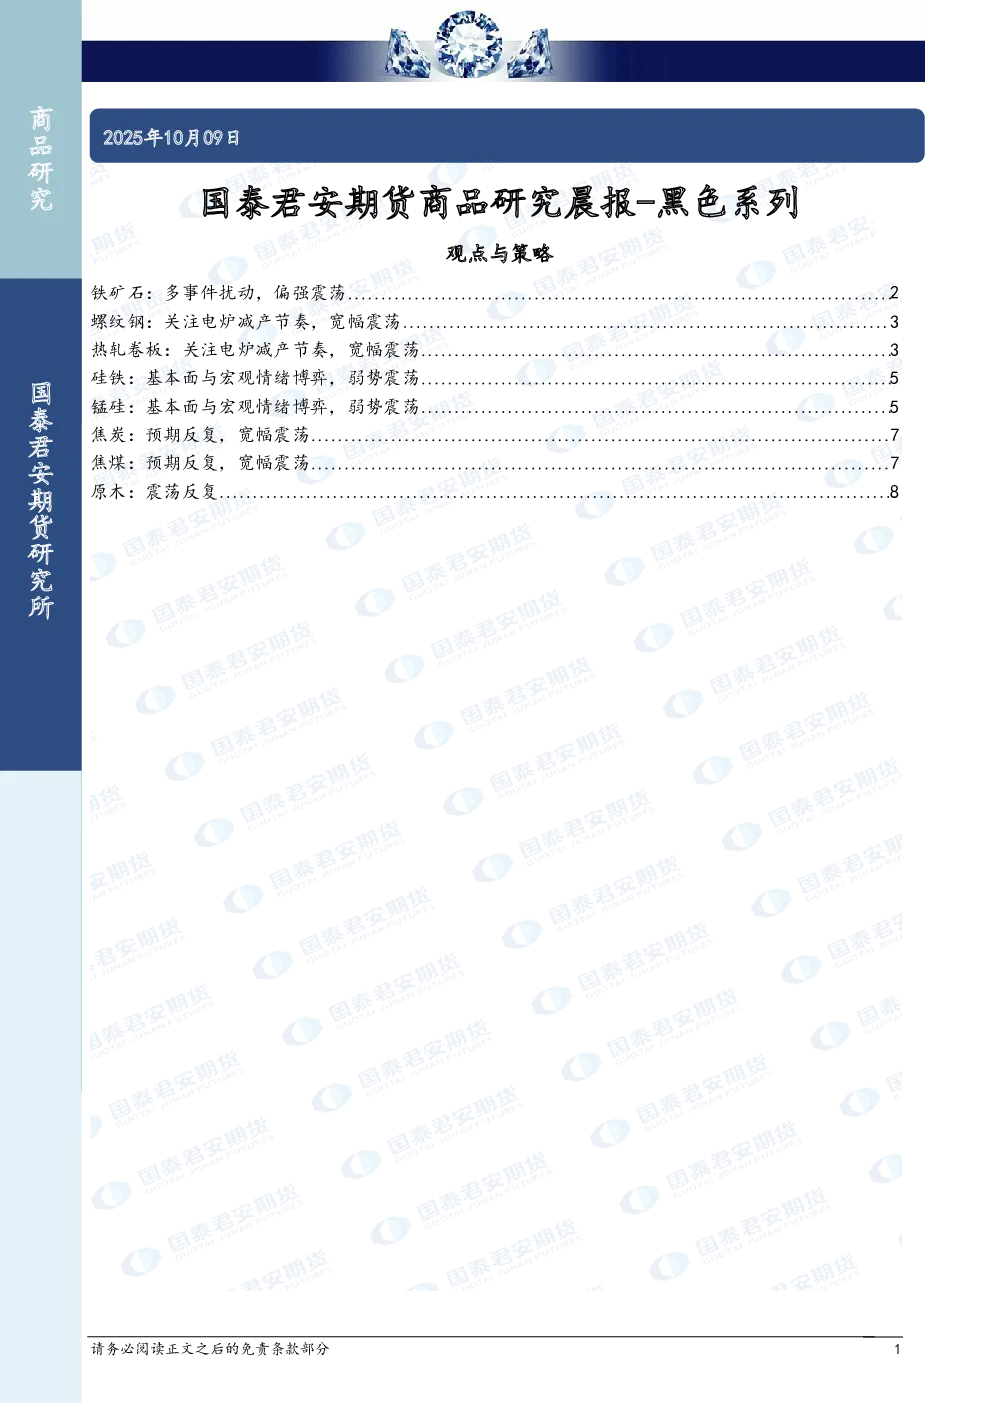
观点与策略
- 铁矿石:多事件扰动,偏强震荡。趋势强度为1。
- 螺纹钢:关注电炉减产节奏,宽幅震荡。趋势强度为-1。
- 热轧卷板:关注电炉减产节奏,宽幅震荡。趋势强度为-1。
- 硅铁:基本面与宏观情绪博弈,弱势震荡。趋势强度为-1。
- 锰硅:基本面与宏观情绪博弈,弱势震荡。趋势强度为-1。
- 焦炭:预期反复,宽幅震荡。趋势强度为0。
- 焦煤:预期反复,宽幅震荡。趋势强度为0。
- 原木:震荡反复。趋势强度为0。
基本面跟踪与宏观及行业新闻
- 铁矿石:受美国政府停摆影响,美国9月非农就业人口及失业率数据未公布,对市场产生扰动。
- 螺纹钢与热轧卷板:
- 1-8月中国规模以上工业企业利润同比增长0.9%,装备制造业利润增长7.2%,原材料制造业利润增长22.1%。
- 钢联数据显示,9月螺纹钢产量减少3.62万吨,库存增加23.96万吨;热轧卷板产量减少1.4万吨,库存增加29.92万吨。
- 社会库存方面,21个城市5大品种钢材库存环比增加21万吨,同比上升15.9%。
- 硅铁与锰硅:
- 9月宁夏地区硅铁开工率为48.86%,产量预计12.16万吨,同比增加2.72%。
- 北方主产区硅锰产量小幅下降,宁夏地区硅锰产量约为20.7万吨,同比减少。
- 焦炭与焦煤:
- 中国炼焦行业协会否认发布或授权“强制限产”“联合提价”的通知或倡议。
- 原木:受美国政府停摆影响,相关数据未公布。
研究结论
- 多数品种(如螺纹钢、热轧卷板、硅铁、锰硅)呈现宽幅震荡或弱势震荡态势,受基本面与宏观情绪博弈影响。
- 铁矿石偏强震荡,受多事件扰动。
- 焦炭、焦煤、原木趋势中性,预期反复或震荡反复。