市场分析
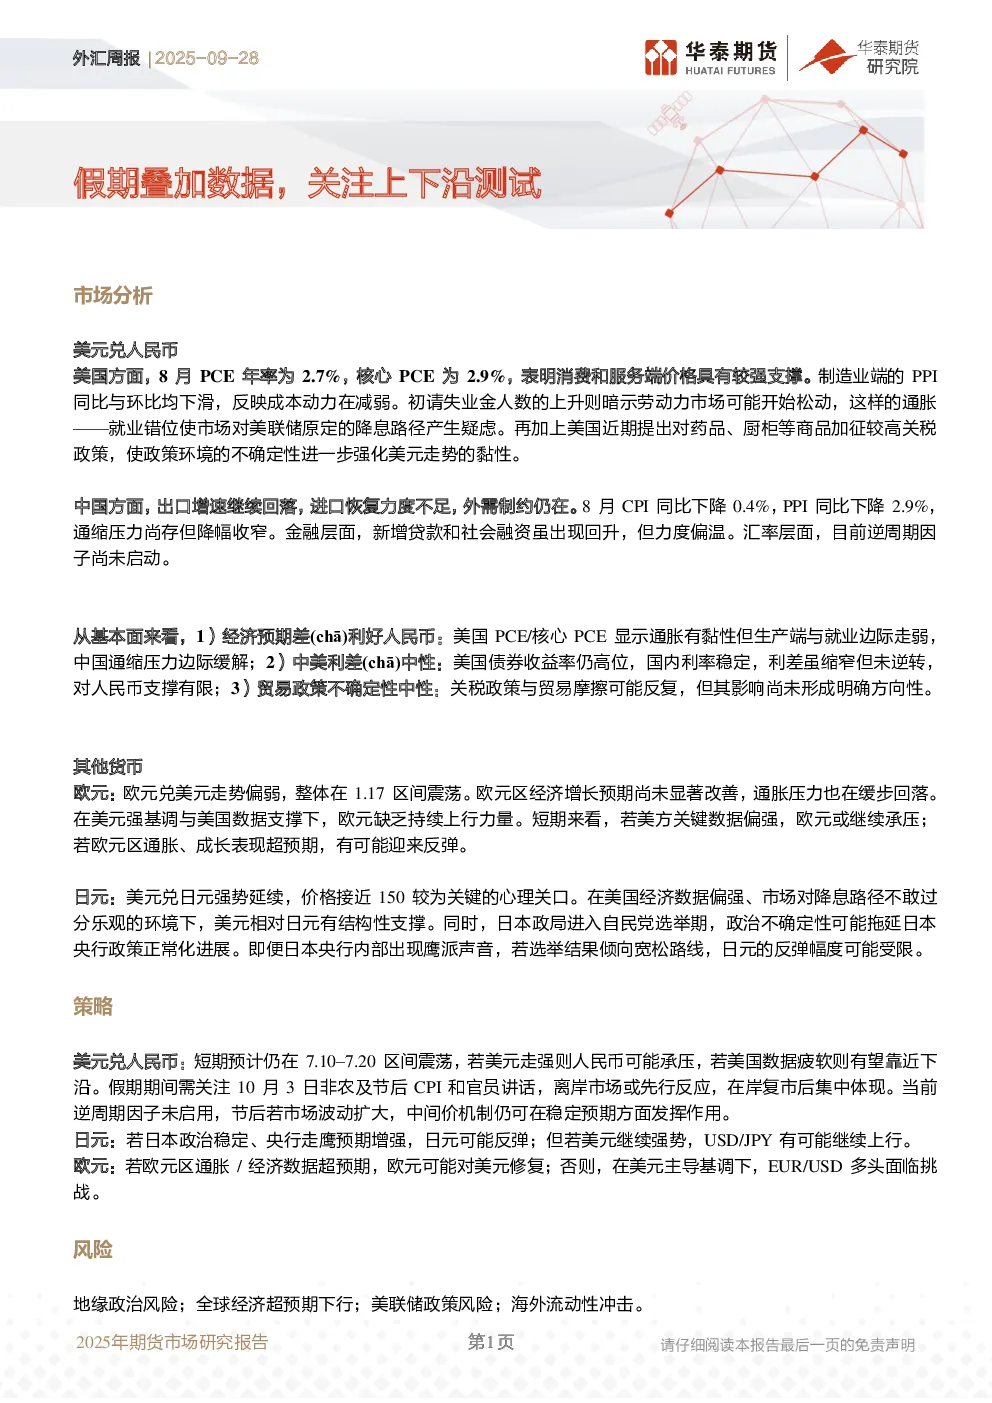
- 美国方面:8月PCE年率2.7%,核心PCE 2.9%,显示通胀有支撑;制造业PPI同比、环比下滑,成本动力减弱;初请失业金人数上升,劳动力市场可能松动,通胀-就业错位引发对美联储降息路径的疑虑;近期加征关税政策增加政策环境不确定性,强化美元走势黏性。
- 中国方面:出口增速回落,进口恢复不足,外需制约持续;8月CPI下降0.4%,PPI下降2.9%,通缩压力存在但收窄;金融层面,新增贷款和社会融资回升力度温和;汇率层面,逆周期因子尚未启动。
基本面分析
- 经济预期差利好人民币:美国通胀有黏性但生产端与就业边际走弱,中国通缩压力边际缓解。
- 中美利差中性:美国债券收益率仍高位,国内利率稳定,利差虽缩窄但未逆转,对人民币支撑有限。
- 贸易政策不确定性中性:关税政策与贸易摩擦可能反复,但影响尚未形成明确方向性。
其他货币
- 欧元:欧元兑美元走势偏弱,在1.17区间震荡。欧元区经济增长预期未显著改善,通胀压力缓步回落。在美元强基调与美国数据支撑下,欧元缺乏持续上行力量。短期看,美方关键数据偏强则欧元承压,欧元区数据超预期或迎来反弹。
- 日元:美元兑日元强势延续,接近150关键心理关口。美国经济数据偏强、市场对降息路径不乐观,美元相对日元有结构性支撑。日本政局进入自民党选举期,政治不确定性可能延缓日本央行政策正常化进展。即便日本央行出现鹰派声音,若选举结果倾向宽松,日元反弹幅度受限。
策略
- 美元兑人民币:短期预计在7.10–7.20区间震荡,美元走强则人民币承压,美国数据疲软则靠近下沿。假期关注10月3日非农及节后CPI和官员讲话,离岸市场或先行反应。当前逆周期因子未启用,节后市场波动扩大时,中间价机制可稳定预期。
- 日元:若日本政治稳定、央行走鹰预期增强,日元可能反弹;但若美元继续强势,USD/JPY可能上行。
- 欧元:若欧元区通胀/经济数据超预期,欧元可能对美元修复;否则,在美元主导基调下,EUR/USD多头面临挑战。
风险
地缘政治风险、全球经济超预期下行、美联储政策风险、海外流动性冲击。