第一部分 相关数据
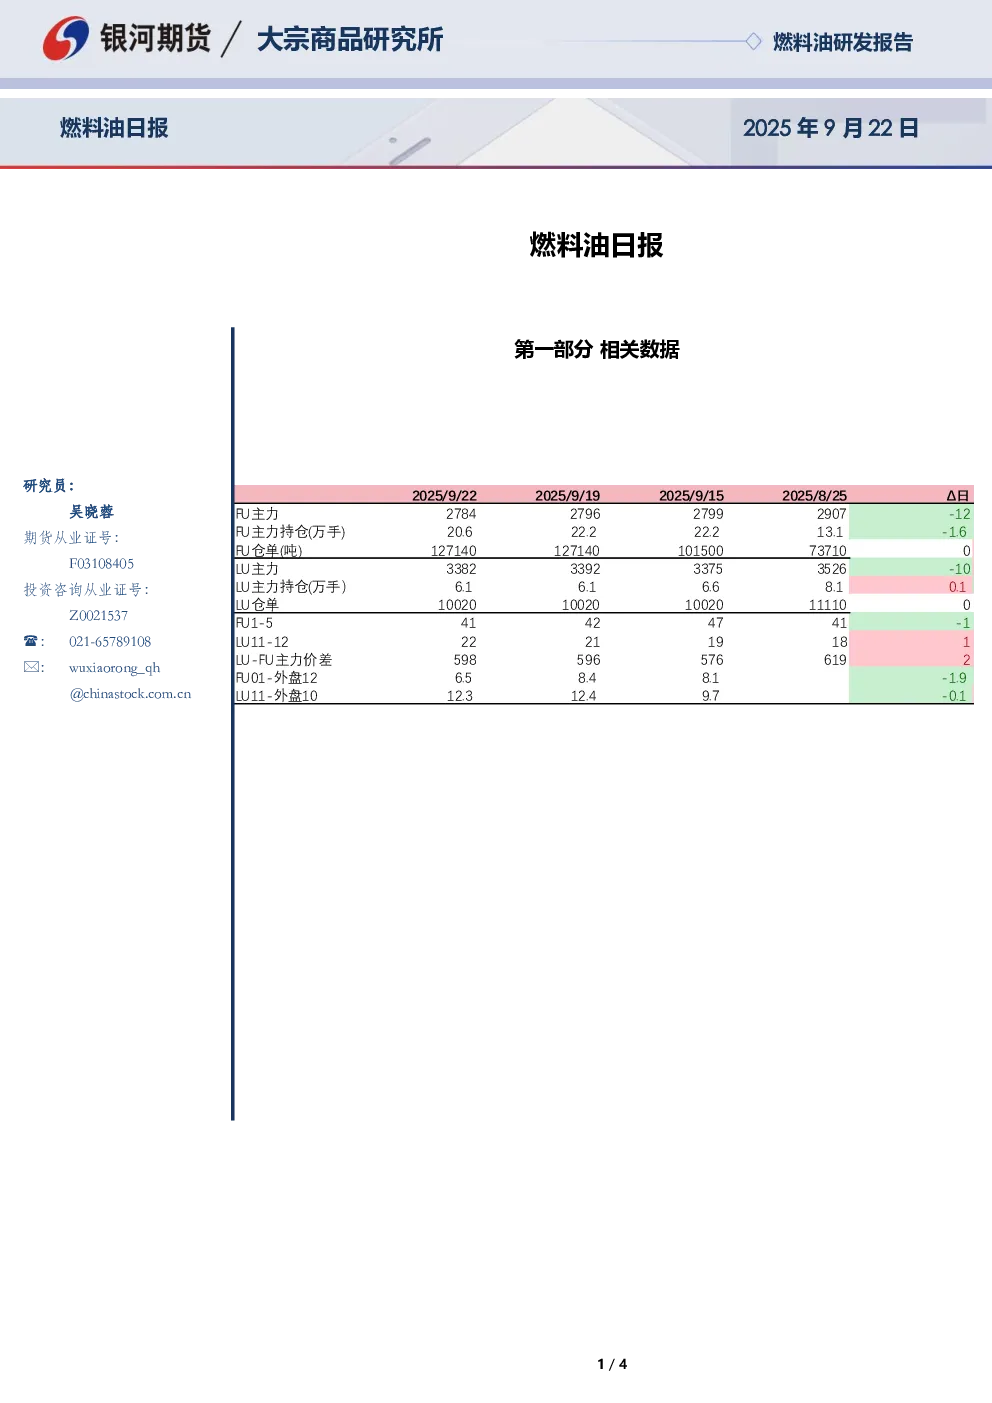
- 主力合约及持仓:FU主力合约2784美元/吨,较上一交易日下跌12美元/吨,主力持仓20.62万手,较上一交易日减少1.62万手;LU主力合约3382美元/吨,较上一交易日下跌10美元/吨,主力持仓6.1万手,较上一交易日增加0.1万手。
- 仓单情况:FU仓单127140吨,较上一交易日增加25640吨;LU仓单10020吨,较上一交易日无变化。
- 外盘价差:FU01-外盘价差126.5美元/吨,较上一交易日下跌1.9美元/吨;LU11-外盘价差1012.3美元/吨,较上一交易日下跌0.1美元/吨。
- 新加坡纸货市场:高硫Oct/Nov月差4.3至4.0美元/吨,低硫Oct/Nov月差-0.3至-0.5美元/吨。
第二部分 市场研判
- 重要资讯:中国8月份燃料油进口量同比下降23%,至146万公吨;低硫船用燃料出口总量为164万吨,环比增长13%,同比增长12%。
- 行情研判:
- 高硫燃料油:俄罗斯能源设施受袭后逐步恢复,中东高硫出口有所回升,但夏季发电需求消退,高硫裂解下行及税改的低成本背景下,进料需求支撑不明显,高硫近端库存高位压制市场价格。关注新仓单生成及库存消化节奏。
- 低硫燃料油:现货贴水回落,供应持续回升且下游需求无具体驱动,南苏丹与阿联酋矛盾下低硫重质原料物流改道泛新加坡地区,尼日利亚RFCC装置运营不稳定,关注近端低硫出口及中国市场第三批低硫配额下发带来的供应充裕情况。
第三部分 相关附图
- 提供了新加坡高硫、低硫现货贴水、高低硫价差、新加坡LSFO-GO价差、高硫及低硫燃料油裂解等相关图表。
研究结论
- 高硫燃料油短期受库存高位压制,关注新仓单及库存消化节奏;低硫燃料油供应充裕,需求无明确驱动,关注出口及物流变化。