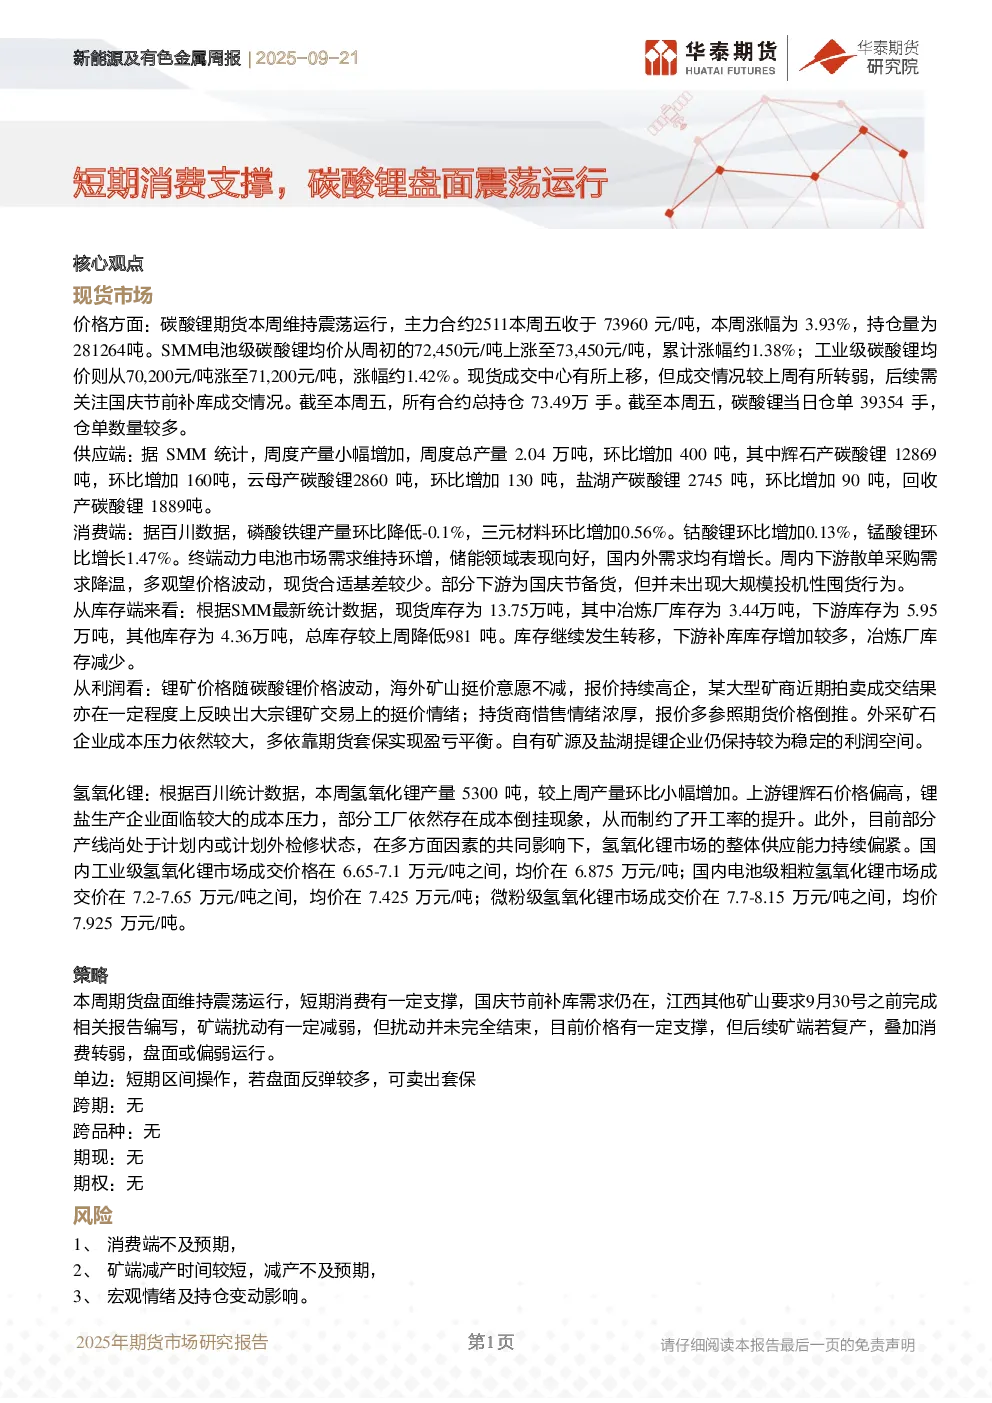
核心观点
- 现货市场:碳酸锂期货本周维持震荡运行,主力合约2511收于73960元/吨,涨幅3.93%,持仓量281264吨。SMM电池级碳酸锂均价上涨1.38%至73,450元/吨,工业级碳酸锂均价上涨1.42%至71,200元/吨。现货成交中心上移但成交转弱,需关注国庆节前补库情况。仓单数量较多,达39354手。
- 供应端:周度产量小幅增加400吨至2.04万吨,其中辉石、云母、盐湖和回收产碳酸锂均环比增加。
- 消费端:磷酸铁锂产量环比下降0.1%,三元材料环比增长0.56%,钴酸锂环比增长0.13%,锰酸锂环比增长1.47%。终端动力电池市场需求环增,储能领域表现向好,但下游散单采购降温,观望价格波动,部分企业为国庆备货但无大规模囤货。
- 库存端:现货库存13.75万吨,冶炼厂库存3.44万吨,下游库存5.95万吨,其他库存4.36万吨,总库存环比下降981吨,库存继续向下游转移。
- 利润端:锂矿价格随碳酸锂波动,海外矿山挺价意愿高,报价持续高企;持货商惜售,报价参照期货价格倒推。外采矿石企业依赖期货套保,自有矿源及盐湖提锂企业利润稳定。
- 氢氧化锂:本周产量5300吨,环比微增。上游锂辉石价格偏高,部分工厂成本倒挂,开工率受限。国内工业级氢氧化锂均价6.875万元/吨,电池级粗粒氢氧化锂均价7.425万元/吨,微粉级均价7.925万元/吨。
策略
- 期货盘面:短期维持震荡,国庆节前补库需求支撑,但矿端扰动未完全结束,若矿端复产叠加消费转弱,盘面或偏弱。
- 单边操作:短期区间操作,若盘面反弹较多可卖出套保。
风险
- 消费端不及预期
- 矿端减产时间短或不及预期
- 宏观情绪及持仓变动影响
关键数据
- 碳酸锂期货主力合约:73960元/吨,涨幅3.93%,持仓量281264吨
- SMM电池级碳酸锂均价:73,450元/吨,涨幅1.38%
- SMM工业级碳酸锂均价:71,200元/吨,涨幅1.42%
- 现货库存:13.75万吨(冶炼厂3.44万吨,下游5.95万吨,其他4.36万吨)
- 氢氧化锂产量:5300吨
- 氢氧化锂价格:工业级6.875万元/吨,电池级粗粒7.425万元/吨,微粉级7.925万元/吨